Giải BT GDCD 9 Cánh diều BÀI 10: QUYỀN TỰ DO KINH DOANH VÀ NGHĨA VỤ NỘP THUẾ
24 câu hỏi
Đáp án đúng là: D. có quyền tự do kinh doanh trong những ngành, nghề mà pháp luật không cấm.
Đáp án đúng là: B. Chỉ những mặt hàng đã được ghi trong giấy phép kinh doanh.
Đáp án đúng là: A. Tự tổ chức các hoạt động kinh doanh mà không cần đăng kí kinh doanh.
Đáp án đúng là: C. Thông tin cá nhân người thân của người giao kết hợp đồng.
Đáp án đúng là: A. Bà A chuyên nhập và bán hàng giả, hàng nhái, kém chất lượng cho người dân địa phương.
Đáp án đúng là: D. Tố cáo các hành vi vi phạm pháp luật.
Đáp án đúng là: B. thuế.
Đáp án đúng là: C. Mua hoá đơn về thanh toán.

Học thông minh hơn mỗi ngày
Xem toàn bộ 24 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Đáp án đúng là: B. Ông H không xuất hoá đơn khi bán hàng.
Đáp án đúng là: B. Công dân khi thực hiện hoạt động kinh doanh có nghĩa vụ nộp đầy đủ các khoản thuế theo quy định.
Hành vi vi phạm pháp luật về nghĩa vụ nộp thuế của công ty A là kê khai thuế không đúng, dẫn đến việc bị truy thu thuế và xử phạt hành chính. Cụ thể, công ty đã vi phạm trong việc kê khai thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, và thuế nộp thay nhà thầu nước ngoài.
Hậu quả của hành vi này bao gồm:
- Bị truy thu số tiền thuế hơn 471 tỉ đồng.
- Bị phạt vi phạm hành chính với số tiền hơn 61,6 tỉ đồng.
- Bị tính tiền chậm nộp thuế hơn 288 tỉ đồng. Tổng cộng, công ty A phải nộp hơn 821,4 tỉ đồng do các vi phạm liên quan đến nghĩa vụ thuế.
a) Các chủ thể trong thông tin đã có hành vi sản xuất, buôn bán hàng giả là thuốc chữa bệnh, phòng bệnh, vì vi phạm khoản 33 Điều 2 Luật Dược năm 2016.
b) Hành vi của các cá nhân vi phạm có thể bị xử lí theo quy định tại khoản 1 Điều 194 Bộ luật Hình sự năm 2015 (Sửa đổi, bổ sung năm 2017). Cụ thể: “1. Người nào sản xuất, buôn bán hàng giả là thuốc chữa bệnh, thuốc phòng bệnh, thì bị phạt tù từ 02 năm đến 07 năm”.
Siêu thị mini do chị V làm chủ được đăng kí cấp phép theo hình thức hộ kinh doanh hoàn toàn có quyền mở rộng quy mô kinh doanh bằng cách mở thêm các chi nhánh khác theo quy định tại khoản 2 Điều 86 Nghị định số 01/2021/NĐ-CP ngày 04/01/2021 về đăng kí kinh doanh. Cụ thể: “Một hộ kinh doanh có thể hoạt động kinh doanh tại nhiều địa điểm nhưng phải chọn một địa điểm để đăng kí trụ sở hộ kinh doanh và phải thông báo cho quan quản lí thuế, cơ quan quản lí thị trường nơi tiến hành hoạt động kinh doanh đối với các địa điểm kinh doanh còn lại”.
Theo khoản 1 Điều 55 Nghị định số 52/2013/NĐ-CP về thương mại điện tử :Thương nhân, tổ chức tiến hành đăng kí trực tuyến với Bộ Công Thương về việc thiết lập website cung cấp dịch vụ thương mại điện tử sau khi website đã được hoàn thiện với đầy đủ cấu trúc, tính năng và thông tin theo đề án cung cấp dịch vụ, đã hoạt động tại địa chỉ tên miền được đăng kí và trước khi chính thức cung cấp dịch vụ đến người dùng” thì anh K không cần phải đăng kí kinh doanh. Do đó, trong trường hợp này, việc anh K tiến hành kinh doanh trên các nền tảng mạng xã hội (Facebook, Zalo) thì không cần đăng kí kinh doanh là đúng. Tuy nhiên, việc kinh doanh của anh K vẫn phải đảm bảo nghĩa vụ kinh doanh là nộp thuế theo quy định của pháp luật.
Hành vi của chị M trốn nộp thuế với số tiền là 200 000 000 đồng là vị phạm pháp luật. Hành vi này có thể bị xử lí theo điểm d khoản 1 Điều 200 Bộ luật Hình sự năm 2015 (Sửa đổi, bổ sung năm 2017). Cụ thể:
Điều 200. Tội trốn thuế
1. Người nào thực hiện một trong các hành vi sau đây trốn thuế với số tiền từ 100 000 000 đồng đến dưới 300 000 000 đồng hoặc dưới 100 000 000 đồng nhưng đã bị xử phạt vi phạm hành chính về hành vi trốn thuế hoặc đã bị kết án về tội này hoặc về một trong các tội quy định tại các điều 188, 189, 190, 191, 192, 193, 194, 195, 196, 202, 250, 251, 253, 254, 304, 305, 306, 309 và 311 của Bộ luật này, chưa được xoá án tích mà còn vi phạm, thì bị phạt tiền từ 100 000 000 đồng đến 500 000 000 đồng hoặc phạt tù từ 03 tháng đến 01 năm:
d) Sử dụng hoá đơn, chứng từ không hợp pháp để hạch toán hàng hoá, nguyên liệu đầu vào trong hoạt động phát sinh nghĩa vụ thuế làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được miễn, số tiền thuế được giảm hoặc tăng số tiền thuế được khấu trừ, số tiền thuế được hoàn.
Nếu là anh S, em sẽ kê khai đầy đủ các khoản thu nhập của công ty, vì việc gian lận thuế là vi phạm pháp luật và có thể gây ra hậu quả nghiêm trọng cho cả cá nhân lẫn công ty, bao gồm bị phạt nặng hoặc truy cứu trách nhiệm hình sự. Dù có thể mất việc, em sẽ chọn làm đúng pháp luật và giữ gìn uy tín nghề nghiệp cũng như tránh vi phạm đạo đức trong công việc.
a) Hành vi của bố mẹ H không phù hợp vì họ ngăn cản quyền tự do kinh doanh của H, một quyền cơ bản của công dân được pháp luật bảo vệ. Việc khởi nghiệp và theo đuổi ngành nghề mà H tin tưởng là quyền cá nhân của H.
b) Hành vi của H phù hợp với pháp luật vì H đã thực hiện quyền tự do kinh doanh theo quy định, khi đăng ký thành lập doanh nghiệp tư nhân trong lĩnh vực mà pháp luật không cấm.
Hành vi của công ty của anh D nộp chậm thuế được quy định tại điểm a khoản 1 Điều 59 Luật Quản lí thuế năm 2019. Do đó, công ty của anh D có thể phải chịu hậu quả pháp lí là nộp đủ số tiền thuế và tiền chậm nộp được quy định tại khoản 3, 4 Điều 59 Luật Quản lí thuế năm 2019.
Theo quy định của pháp luật, bán hàng tạp hoá dù quy mô lớn hay nhỏ đều phải đăng kí kinh doanh theo hình thức hộ gia đình và có nghĩa vụ nộp thuế. Do đó, trong trường hợp này, em không đồng tình với ý kiến của bạn K.
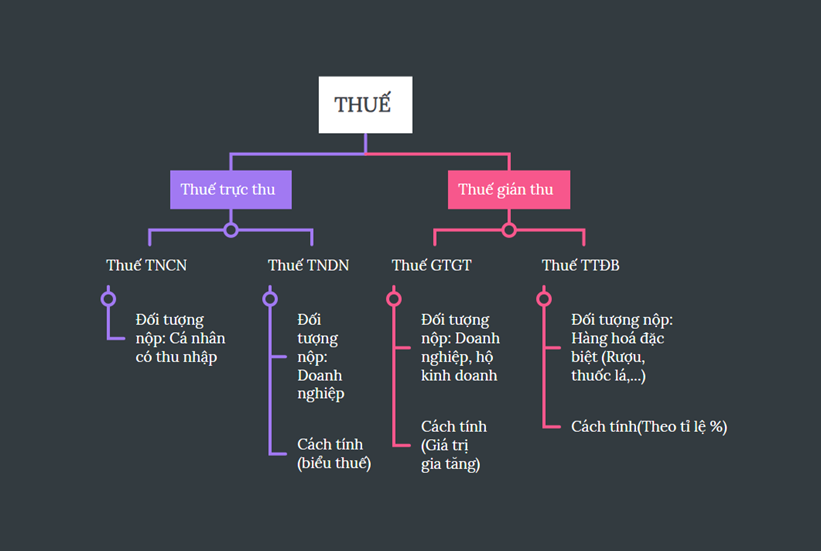
Gia đình em phải nộp các khoản thuế sau cho Nhà nước:
- Thuế thu nhập cá nhân: Đây là khoản thuế mà gia đình em nộp từ thu nhập của các thành viên trong gia đình.
- Thuế giá trị gia tăng (VAT): Khi mua sắm hàng hóa và dịch vụ, gia đình em cũng phải trả một phần thuế này.
- Thuế bất động sản: Nếu gia đình có sở hữu đất đai hoặc nhà cửa, sẽ có khoản thuế này phải nộp hàng năm.
Trách nhiệm của học sinh khi thực hiện quyền tự do kinh doanh bao gồm:
- Đảm bảo tất cả các hoạt động kinh doanh đều được đăng ký và có giấy phép nếu cần thiết.
- Học sinh cần nắm rõ các quy định về thuế, an toàn thực phẩm, và bảo vệ môi trường trong kinh doanh.
- Đảm bảo chất lượng sản phẩm/dịch vụ và thực hiện nghĩa vụ đóng thuế đầy đủ.
Em có thể tìm hiểu về một doanh nhân thành đạt như Nguyễn Thị Phương Thảo, Tổng giám đốc VietJet Air, người đã khởi nghiệp từ hai bàn tay trắng và xây dựng hãng hàng không nổi tiếng.
Bài học rút ra:
- Học hỏi từ những thất bại và không ngại khó khăn.
- Luôn tìm cách đổi mới và cải tiến sản phẩm/dịch vụ để phục vụ khách hàng tốt nhất.
- Khi thành công, nên có những đóng góp tích cực cho cộng đồng.
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.




Học liệu phổ biến Lớp 9
Học liệu phổ biến Giáo dục công dân
Giáo dục công dân
Thêm cảm hứng cho môn học
Biến kiến thức quen thuộc thành hoạt động học tập thú vị.