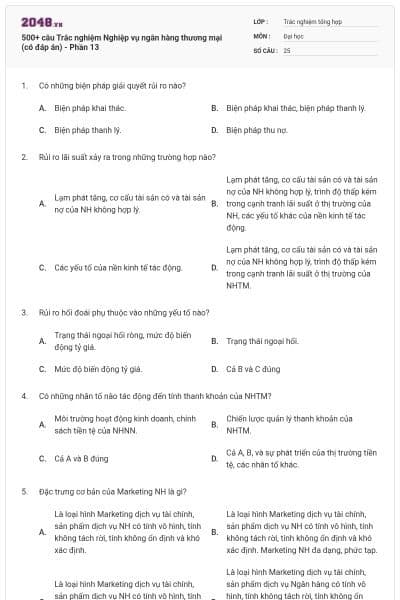
500+ câu Trắc nghiệm Nghiệp vụ ngân hàng thương mại (có đáp án) - Phần 13
25 câu hỏi
Biện pháp khai thác.
Biện pháp khai thác, biện pháp thanh lý.
Biện pháp thanh lý.
Biện pháp thu nợ.
Chọn đáp án A
Lạm phát tăng, cơ cấu tài sản có và tài sản nợ của NH không hợp lý.
Lạm phát tăng, cơ cấu tài sản có và tài sản nợ của NH không hợp lý, trình độ thấp kém trong cạnh tranh lãi suất ở thị trường của NH, các yếu tố khác của nền kinh tế tác động.
Các yếu tố của nền kinh tế tác động.
Lạm phát tăng, cơ cấu tài sản có và tài sản nợ của NH không hợp lý, trình độ thấp kém trong cạnh tranh lãi suất ở thị trường của NHTM.
Chọn đáp án A
Trạng thái ngoại hối ròng, mức độ biến động tỷ giá.
Trạng thái ngoại hối.
Mức độ biến động tỷ giá.
Cả B và C đúng
Chọn đáp án A
Môi trường hoạt động kinh doanh, chính sách tiền tệ của NHNN.
Chiến lược quản lý thanh khoản của NHTM.
Cả A và B đúng
Cả A, B, và sự phát triển của thị trường tiền tệ, các nhân tố khác.
Chọn đáp án A
Là loại hình Marketing dịch vụ tài chính, sản phẩm dịch vụ NH có tính vô hình, tính không tách rời, tính không ổn định và khó xác định.
Là loại hình Marketing dịch vụ tài chính, sản phẩm dịch vụ NH có tính vô hình, tính không tách rời, tính không ổn định và khó xác định. Marketing NH đa dạng, phức tạp.
Là loại hình Marketing dịch vụ tài chính, sản phẩm dịch vụ NH có tính vô hình, tính không tách rời, tính không ổn định và khó xác định. Thuộc loại Marketing quan hệ.
Là loại hình Marketing dịch vụ tài chính, sản phẩm dịch vụ Ngân hàng có tính vô hình, tính không tách rời, tính không ổn định và khó xác định. Marketing Ngân hàng đa dạng, phức tạp. Thuộc loại Marketing quan hệ.
Chọn đáp án A
Tham gia giải quyết những vấn đề kinh tế cơ bản của hoạt động kinh doanh NH, cầu nối giữa hoạt động NH với thị trường.
Cầu nối giữa hoạt động NH với thi trường, tạo vị thế cạnh tranh của NH.
Cả A và B.
Tham gia giải quyết những vấn đề kinh tế cơ bản của hoạt động kinh doanh NH.
Chọn đáp án A
Nhu cầu của khách hàng, những nhân tố ảnh hưởng đến dịch vụ tài chính của khách hàng.
Nhu cầu của khách hàng, những nhân tố ảnh hưởng đến dịch vụ tài chính của khách hàng, hành vi mua sản phẩm tài chính của khách hàng.
Nhu cầu của khách hàng, những nhân tố ảnh hưởng đến dịch vụ tài chính của khách hàng, hành vi mua sản phẩm tài chính của khách hàng, nhân tố tác động quyết định đến lựa chọn NH của khách hàng.
Nhu cầu của khách hàng, những nhân tố ảnh hưởng đến dịch vụ tài chính của khách hàng, nhân tố tác động quyết định đến lựa chọn NH của khách hàng.
Chọn đáp án A
Yếu tố cạnh tranh, yếu tố kinh tế, pháp luật.
Yếu tố kinh tế, yếu tố pháp luật, môi trường văn hóa xã hội.
Yếu tố cạnh tranh, yếu tố pháp luật, môi trường văn hóa xã hội.
Yếu tố cạnh tranh, yếu tố kinh tế, yếu tố pháp luật, môi trường văn hóa xã hội
Chọn đáp án A
Chiến lược sản phẩm, chiến lược giá.
Chiến lược sản phẩm, chiến lược giá, chiến lược khuếch trương, giao tiếp.
Chiến lược sản phẩm, chiến lược giá, chiến lược khuếch trương, giao tiếp, chiến lược phân phối.
Chiến lược sản phẩm, chiến lược giá, chiến lược phân phối.
Chọn đáp án A

Học thông minh hơn mỗi ngày
Xem toàn bộ 25 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Các cơ chế, chính sách có liên quan đến hoạt động kinh doanh của NH.
Các số liệu thống kê, kế toán (bảng cân đối kế toán, kết quả hoạt động kinh doanh).
Các nguồn thông tin chi tiết tổng hợp trong và ngoài NH.
Tất cả đều đúng
Chọn đáp án A
Là mức vốn phù hợp với các quy định của pháp luật, các cơ quan quản lý.
Là mức vốn phù hợp với mức độ rủi ro trong hoạt động kinh doanh của NH.
Là mức vốn phù hợp với các quy định của pháp luật, các cơ quan quản lý, phù hợp với mức độ rủi ro trong hoạt động kinh doanh của NH, và phù hợp với quy mô điều kiện của NH.
Cả A và B đúng
Chọn đáp án A
Vốn tự có/ Tổng tiền gửi (tổng tiền huy động).
Vốn tự có/ Tổng tiền gửi, Vốn tự có/ Tổng tài sản, Vốn tự có/ Tổng tài sản rủi ro.
Vốn tự có/ Tổng tiền gửi, Vốn tự có/ Tổng tài sản, Vốn tự có/ Tổng tài sản không có rủi ro.
Vốn tự có/ Tổng tài sản, Vốn tự có/ Tổng tài sản rủi ro.
Chọn đáp án A
Nhóm nợ đủ tiêu chuẩn, nhóm nợ cần chú ý, nhóm nợ dưới tiêu chuẩn.
Nhóm nợ đủ tiêu chuẩn, nhóm nợ cần chú ý, nhóm nợ dưới tiêu chuẩn, nhóm nợ nghi ngờ.
Nhóm nợ đủ tiêu chuẩn, nhóm nợ cần chú ý, nhóm nợ dưới tiêu chuẩn, nhóm nợ nghi ngờ, nhóm nợ có khả năng mất vốn.
Tất cả đều đúng
Chọn đáp án A
Các chỉ tiêu: hệ số khả năng chi trả, chỉ số về trạng thái tiền mặt, chỉ số chứng khoán thanh khoản, chỉ số về năng lực cho vay.
Các chỉ tiêu: hệ số khả năng chi trả, chỉ số về trạng thái tiền mặt, chỉ số chứng khoán thanh khoản, chỉ số về năng lực cho vay, chỉ số thanh toán nhanh, chỉ số trạng thái ròng về tiền vay, chỉ số vốn đầu tư ngắn hạn, chỉ số giữa tiền gửi giao dịch và tiền gửi có kỳ hạn.
Các chỉ tiêu: hệ số khả năng chi trả, chỉ số về trạng thái tiền mặt, chỉ số chứng khoán thanh khoản, chỉ số về năng lực cho vay, chỉ số thanh toán nhanh.
Các chỉ tiêu: hệ số khả năng chi trả, chỉ số về trạng thái tiền mặt, chỉ số chứng khoán thanh khoản, chỉ số về năng lực cho vay, chỉ số thanh toán nhanh, chỉ số vốn đầu tư ngắn hạn.
Chọn đáp án A
Tín dụng tiêu dùng là loại cho vay để đáp ứng yêu cầu kinh doanh và tiêu dùng của gia đình.
Tín dụng tiêu dùng là loại cho vay để đáp ứng yêu cầu tiêu dùng của cá nhân và yêu cầu kinh doanh của hộ gia đình.
Tín dụng tiêu dùng là loại cho vay để đáp ứng yêu cầu kinh doanh của cá nhân và hộ gia đình.
Tín dụng tiêu dùng là loại cho vay để đáp ứng nhu cầu tiêu dùng của cá nhân và hộ gia đình.
Chọn đáp án A
Tín dụng tiêu dùng trả góp là loại tín dụng trong đó người vay trả gốc một lần và trả lãi nhiều lần.
Tín dụng tiêu dùng trả góp là loại tín dụng trong đó người vay trả gốc nhiều lần và trả lãi một lần.
Tín dụng tiêu dùng trả góp là loại tín dụng trong đó người vay trả gốc và lãi làm nhiều lần, theo từng kỳ hạn nhất định trong thời hạn vay.
Tín dụng tiêu dùng trả góp là loại tín dụng trong đó người vay có thể trả gốc và lãi không theo kỳ hạn nhất định.
Chọn đáp án A
Thư tín dụng có thể hủy ngang là loại thư tín dụng mà người mua có quyền đề nghị ngân hàng mở L/C sửa đổi nhưng phải báo cho người bán biết.
Thư tín dụng có thể hủy ngang là loại thư tín dụng mà người mua có quyền đề nghị ngân hàng mở L/C bổ sung và phải báo cho người bán biết.
Thư tín dụng có thể hủy ngang là loại thư tín dụng mà người mua có quyền đề nghị ngân hàng mở L/C sửa đổi, bổ sung mà không cần báo cho người bán.
Thư tín dụng có thể hủy ngang là loại thư tín dụng mà người mua không cần đề nghị ngân hàng mở L/C sửa đổi, bổ sung nhưng phải báo cho người bán biết
Chọn đáp án A
Là loại thư tín dụng không thể huỷ ngang không cần có một ngân hàng khác đảm bảo trả tiền.
Là loại thư tín dụng không thể huỷ ngang, được một ngân hàng khác đảm bảo trả tiền theo yêu cầu của ngân hàng mở L/C
Là loại thư tín dụng không thể huỷ ngang và có thể bổ sung, sửa đổi
Là loại thư tín dụng không thể huỷ ngang cần một ngân hàng khác đảm bảo trả tiền và không cần có yêu cầu của ngân hàng mở L/C
Chọn đáp án A
Là loại L/C sau khi mở không được tự ý sửa đổi, huỷ ngang với bất cứ điều kiện nào.
Là loại L/C sau khi mở không được tự ý sửa đổi, huỷ ngang nếu không có sự thoả thuận của các bên có liên quan.
Là loại L/C được sửa đổi, huỷ ngang nếu có một trong các bên có liên quan đồng ý.
Là loại L/C có thể được sửa đổi, huỷ ngang nhưng phải được ngân hàng mở L/C đồng ý.
Chọn đáp án A
Là loại thư tín dụng không thể huỷ ngang, sau khi người mua trả tiền thì ngân hàng mở L/C không có quyền đòi lại tiền với bất kỳ lý do gì.
Là loại thư tín dụng không thể huỷ ngang, nhưng ngân hàng mở L/C có quyền đòi lại tiền sau khi người mua trả tiền trong những trường hợp đặc biệt.
Là loại thư tín dụng không thể huỷ ngang, nhưng nếu có một trong các bên liên quan có đề nghị hợp lý thì có đòi lại tiền sau khi người mua trả tiền.
Là loại thư tín dụng không thể huỷ ngang, nhưng nếu có ít nhất hai bên liên quan đề nghị hợp lý thì có thể đòi lại tiền sau khi người mua trả tiền.
Chọn đáp án A
Rủi ro lãi suất
Rủi ro thanh khoản
Rủi ro hối đoái
Rủi ro tín dụng.
Chọn đáp án A
Vì chính sách tín dụng nhằm mở rộng các đối tượng cho vay để tăng lợi nhuận cho NHTM
Vì chính sách tín dụng hạn chế những chi phí không cần thiết trong huy động vốn.
Vì chính sách tín dụng quy định việc cho vay vốn đối với khách hàng phải có tài sản đảm bảo vốn vay
Vì chính sách tín dụng là cơ sở quản lý cho vay, đảm bảo vốn vay sử dụng có hiệu quả; có tác động đến khách hàng vay; xác định các tiêu chuẩn để ngân hàng cho vay.
Chọn đáp án A
Nhằm xem khách hàng có đang nợ ngân hàng hay không?
Nhằm xem khách hàng có nợ thuế đối với nhà nước không?
Nhằm xem xét tình hình tài chính của khách hàng tốt hay không?
Nhằm xem khách hàng có hoạt động hợp pháp hay không?
Chọn đáp án A
Được, nếu nhân viên tín dụng biết cách thẩm định
Được, nếu ngân hàng biết quy định chính xác hồ sơ gồm những thứ giấy tờ nào
Không, vì nhân viên tín dụng không thể thẩm định hết hồ sơ được
Không, vì việc thu hồi nợ xảy ra sau khi thẩm định và nợ quá hạn do nhiều nguyên nhân tác động.
Chọn đáp án A
Tổng dư nợ cho vay đối với một khách hàng không được vượt quá 15% vốn tự có của ngân hàng, trừ trường hợp đối với những khoản cho vay từ các nguồn vốn ủy thác của Chính phủ, của các tổ chức và cá nhân.
Tổng dư nợ cho vay đối với một khách hàng không được vượt quá 15% vốn tự có của ngân hàng
Tổng dư nợ cho vay đối với một khách hàng không được vượt quá 15% nguồn vốn của ngân hàng, trừ trường hợp đối với những khoản cho vay từ các nguồn vốn ủy thác của Chính phủ, của các tổ chức và cá nhân.
Tổng dư nợ cho vay đối với một khách hàng không được vượt quá 15% nguồn vốn của ngân hàng
Chọn đáp án C
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










