50+ câu Trắc nghiệm Quản trị rủi ro ngân hàng thương mại (có đáp án) - Phần 2
28 câu hỏi
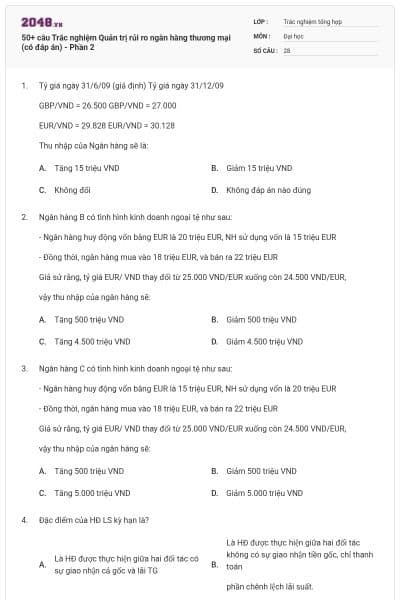
Tỷ giá ngày 31/6/09 (giả định) Tỷ giá ngày 31/12/09
GBP/VND = 26.500 GBP/VND = 27.000
EUR/VND = 29.828 EUR/VND = 30.128
Thu nhập của Ngân hàng sẽ là:
Tăng 15 triệu VND
Giảm 15 triệu VND
Không đổi
Không đáp án nào đúng
Chọn đáp án A
Ngân hàng B có tình hình kinh doanh ngoại tệ như sau:
- Ngân hàng huy động vốn bằng EUR là 20 triệu EUR, NH sử dụng vốn là 15 triệu EUR
- Đồng thời, ngân hàng mua vào 18 triệu EUR, và bán ra 22 triệu EUR
Giả sử rằng, tỷ giá EUR/ VND thay đổi từ 25.000 VND/EUR xuống còn 24.500 VND/EUR,
vậy thu nhập của ngân hàng sẽ:
Tăng 500 triệu VND
Giảm 500 triệu VND
Tăng 4.500 triệu VND
Giảm 4.500 triệu VND
Chọn đáp án A
Ngân hàng C có tình hình kinh doanh ngoại tệ như sau:
- Ngân hàng huy động vốn bằng EUR là 15 triệu EUR, NH sử dụng vốn là 20 triệu EUR
- Đồng thời, ngân hàng mua vào 18 triệu EUR, và bán ra 22 triệu EUR
Giả sử rằng, tỷ giá EUR/ VND thay đổi từ 25.000 VND/EUR xuống còn 24.500 VND/EUR,
vậy thu nhập của ngân hàng sẽ:
Tăng 500 triệu VND
Giảm 500 triệu VND
Tăng 5.000 triệu VND
Giảm 5.000 triệu VND
Chọn đáp án A
Đặc điểm của HĐ LS kỳ hạn là?
Là HĐ được thực hiện giữa hai đối tác có sự giao nhận cả gốc và lãi TG
Là HĐ được thực hiện giữa hai đối tác không có sự giao nhận tiền gốc, chỉ thanh toán
phần chênh lệch lãi suất.
Là HĐ chỉ được thực hiện giữa hai đối tác là các NH
Tất cả các ý trên đều sai
Chọn đáp án D
Nếu dự đoán trong tương lai LS sẽ tăng, thị giá TP sẽ giảm, các nhà QTNH sẽ thực hiện phòng ngừa rủi ro LS bằng cách nào?
Mua hợp đồng kỳ hạn trái phiếu
Bán Hợp đồng kỳ hạn trái phiếu
Mua hợp đồng kỳ hạn trái phiếu theo giá thoả thuận
Bán hợp đồng kỳ hạn trái phiếu theo giá hiện tại cố định trong hợp đồng
Chọn đáp án A
Phòng ngừa rủi ro có chọn lọc là phòng ngừa rủi ro như thế nào?
Là việc phòng ngừa rủi ro vĩ mô
Là phòng ngừa rủi ro vi mô
Là phòng ngừa theo tính toán, một bộ phận TS không được phòng ngừa còn một bộ
phận khác lại phòng ngừa quá mức.
Là việc phòng ngừa vĩ mô và phòng ngừa vi mô
Chọn đáp án A
Phòng ngừa rủi ro theo phương pháp phòng ngừa phổ thông là phòng ngừa rủi ro như thế nào?
Là việc phòng ngừa rủi ro vĩ mô
Là phòng ngừa rủi ro vi mô
Là phòng ngừa theo tính toán, một bộ phận TS không được phòng ngừa còn một bộ phận khác lại phòng ngừa quá mức.
Là việc phòng ngừa vĩ mô và phòng ngừa vi mô
Chọn đáp án A
Mối tương quan giữa lợi nhuận và rủi ro được thể hiện như thế nào?
Rủi ro càng thấp thì lợi nhuận thu được càng cao
Rủi ro càng cao lợi nhuận càng thấp
Lợi nhuận càng cao thì rủi ro càng lớn.
Chọn đáp án C
Giả sử một trái phiếu chiết khấu có kỳ hạn 3 năm mệnh giá là 1.000 triệu, LS hiện hành trên thị trường là 10%/năm tính theo phương thức lãi đơn thì thị giá trái phiếu chiết khấu là?
769,1 tr
769,2 tr PM = Pt/ (1 + r . t)
769,3 tr
769,4 tr
Chọn đáp án C
Một trái phiếu chiết khấu có kỳ hạn 5 năm mệnh giá là 1.000 triệu, LS hiện hành trên thị trường là 12%/năm tính theo phương thức lãi đơn thì thị giá trái phiếu chiết khấu tại thời điểm hiện tạI là?
625
652
655
622
Chọn đáp án D
Một trái phiếu chiết khấu có mệnh giá là 1.200 triệu, thời hạn còn lại khi đến hạn là 6 tháng LS hiện hành trên thị trường là 12%/năm tính theo phương thức lãi đơn thì thị giá trái phiếu chiết khấu tại thời điểm hiện tại là?
1.132
1.132,07
1.132,08
1.132,1
Chọn đáp án A
Một trái phiếu chiết khấu có kỳ hạn 1 năm mệnh giá là 1.000 triệu, LS 10%/năm trả lãi một lần vào cuối kỳ. Thời lượng của trái phiếu này là?
1 năm (D = N/n = M)
0,7 năm
Chọn đáp án B
Đặc điểm về mối quan hệ giữa thời lượng và kỳ hạn của TS trong mô hình thời lượng?
Kỳ hạn càng dài, thời lượng càng lớn
Thời lượng tăng không phụ thuộc vào kỳ hạn của TP
Thời lượng tăng cùng với kỳ hạn của TS có thu nhập cố định nhưng với một tốc độ giảm dần
Không ý nào đúng
Chọn đáp án B
Đặc điểm về mối quan hệ giữa thời lượng của TS và LS hiện hành của thị trường?
LS thị trường tăng làm cho thời lượng của TP giảm
LS thị trường giảm làm cho thời lượng của TP tăng
Thời lượng tăng, giám không phụ thuộc vào LS thị trường
LS thị trường tăng làm cho thời lượng của TP giảm và ngược lại
Chọn đáp án B
Đặc điểm về mối quan hệ giữa thời lượng của TS và LS Coupon?
LS Coupon tăng làm cho thời lượng của TP giảm
LS Coupon giảm làm cho thời lượng của TP giảm
LS Coupon càng cao thì thời lượng càng giảm
Thời lượng của TP có LS Coupon không phụ thuộc vào LS Coupon
Chọn đáp án A
Một trái phiếu Kho bạc có kỳ hạn 30 năm, tỷ trọng trong danh mục TSC là 1% và thời lượng là 9,25 năm, thời lượng của TP này trong cả danh mục TSC là?
9,25 năm
0,925 năm
0,0925 năm
0,00925 năm
Chọn đáp án D
Vì sao trong mô hình định giá lại, kỳ định giá phải được xác định rõ ràng?
Vì đó chính là nhược điểm của mô hình này
Vì nội dung của mô hình định giá lại là phân tích các luồng tiền dựa trên nguyên tắc giá trị ghi sổ nhằm xác định chênh lệch lãi suất thu được từ tài sản có và lãi suất phải trả cho TSN trong một thời gian nhất định
Việc địch giá sẽ không chính xác nếu kỳ định giá là quá dài hoặc quá ngắn
Gồm tất cả các ý trên
Chọn đáp án D
Nhận xét nào sau đây là đúng nhất?
Khi LS tăng, nếu NH duy trì TSC rủi ro lớn hơn TSN rủi ro thì NH sẽ có lợi từ thu nhập ròng của LS. Ngược lại nếu NH duy trì TSC RR nhỏ hơn TSN RR thì NH sẽ phải hứng chịu rủi ro LS do thu nhập ròng từ LS giảm
Khi LS giảm, nếu NH duy trì TSC RR lớn hơn TSN RR thì NH sẽ phải chịu rủi ro LS do thu nhập ròng từ LS giảm và ngược lại khi NH duy trì TSC RR nhỏ hơn TSN RR NH sẽ được lợi từ thu nhập ròng của LS tăng.
Khi LS tăng hoặc giảm, độ lệch của TS được định giá lại càng lớn thì rủi ro mà NH phảI hứng chịu càng nhiều.
Khi NH duy trì TSC rủi ro lớn hơn TSN rủi ro thì NH sẽ phải hứng chịu rủi ro khi LS giảm và ngược lại nếu NH duy trì TSN rủi ro lớn hơn TSC rủi ro thì NH sẽ phải hứng chịu rủi ro khi LS tăng và trong những trường hợp trên độ lệch càng lớn thì rủi ro mà NH phải hứng chịu càng nhiều.
Chọn đáp án A
Những TSC hoặc TSN nào sau đây thích hợp với kỳ định giá lại là hàng năm?
1. Tín phiếu Kho bạc kỳ hạn 6 tháng
2. Trái phiếu Kho bạc kỳ hạn 1 năm
3. Trái phiếu Kho bạc kỳ hạn 10 năm
4. Trái phiếu Công ty thời hạn 20 năm LS thả nổi, định giá lại hàng năm
5. Cho vay qua đêm trên Interbank
6. Tiền gửi kỳ hạn 9 tháng, LS cố định
7. Tiền gửi kỳ hạn 12 tháng, LS cố định
8. Trái phiếu CP, kỳ hạn 5 năm, LS cố định
9. Tín dụng bất động sản, kỳ hạn 30 năm, LS thả nổi, định giá lại 6 tháng/1 lần
1, 2, 4, 5, 6,9
1, 2, 5, 6,9
1, 2, 4, 5,9
1, 2, 4, 5
Chọn đáp án D
Sử dụng số liệu trong bảng cân đối của NHTMA và cho biết Thu nhập ròng của NH sẽ thay
đổi thế nào nếu LS tăng 2%/năm?
Tài sản có (tỷ VND) Tài sản nợ (tỷ VND)
Nhạy cảm với LS 50 Nhạy cảm với LS 70
LS cố định 50 LS cố định 20
Vốn chủ sở hữu 10
Biết: Các TSC nhạy cảm với LS có mức LS hiện hành là 10%/năm. Các TSC không nhạy cảm
có mức LS cố định là 7%/năm. Các TSN nhạy cảm với LS có mức LS hiện hành là 6%/năm, các TSN
không nhạy cảm với LS có mức LS cố định là 6%/năm
0,4 tỷ
– 0,4 tỷ
4 tỷ
– 4 tỷ
Chọn đáp án C
Cho số liệu sau:
Tài sản có (tỷ VND) Tài sản nợ (tỷ VND)
Nhạy cảm với LS 40 Nhạy cảm với LS 70
LS cố định 60 LS cố định 20
Vốn chủ sở hữu 10
Tính độ lệch tài trợ của TS và cho biết thu nhập ròng của NH sẽ thay đổi thế nào khi LS thị trường tăng 1%?
3 tỷ
– 3 tỷ
Gồm A,B và góp phần TDNH góp phần lưu thông tiền tệ, hàng hoá điều tiết thị trường, góp phần ổn định và phát triển kinh tế.
Tất cả các đáp án trên
Chọn đáp án A
Vai trò cơ bản của TDNH đối với chính bản thân NH?
NH không thể tồn tại nếu không có TDNH
TDNH đem lại nguồn thu nhập chủ yếu cho NH
TDNH là một trong những hoạt động kinh doanh chính của NH.
TDNH là hoạt động kinh doanh chính của NH, nó đem lại nguồn thu nhập chủ yếu cho NH khoảng (70 – 90%) và nhờ đó NH có thể phát triển các DVNH, tạo nguồn thu bù đắp các chi phí phát sinh trong quá trình hoạt động kinh doanh.
Chọn đáp án A
Nguyên nhân khách quan dẫn đến rủi ro TD trong KDNH?
Nguyên nhân bất khả kháng và thông tin không cân xứng
Nguyên nhân do môi trường pháp lý và môi trường kinh tế
Nguyên nhân do các chính sách của nhà nước
Tất cả các nguyên nhân trên.
Chọn đáp án A
Nguyên nhân chính dẫn đến rủi ro từ các đảm bảo TD xuất phát từ đâu?
Từ khách hàng
Từ các sơ hở trong các văn bản pháp lý
Từ chính các CBNH.
Tất cả các nguyên nhân trên.
Chọn đáp án A
Nguyên nhân chính dẫn đến rủi ro TD do KH không trả được nợ xuất phát từ đâu?
Từ khách hàng
Từ các đảm bảo tiền vay
Từ khâu thẩm định ban đầu của CBNH.
Tất cả các nguyên nhân trên.
Chọn đáp án A
Nguyên nhân chủ quan của NH dẫn đến rủi ro TD?
Chính sách tín dụng không hợp lý và thể lệ cho vay có sơ hở
Cán bộ tín dụng vi phạm đạo đức kinh doanh, không tuân thủ quy trình cho vay, thẩm định dự án không kỹ, cho vay vượt tỷ lệ quy định, thiếu kiểm tra giám sát tín dụng sau khi cho vay…
Tính cạnh tranh giữa các NH gia tăng
Không có nguyên nhân nào quan trọng nhất.
Chọn đáp án A
Mục đích của việc áp dụng biện pháp khai thác trong quá trình xử lý rủi ro là gì?
Để KH có thể lạc quan hơn trong KD, loại bỏ được sự phòng thủ của KH
Có được uy tín và hình ảnh tốt của KH trong tương lai.
Giúp KH vượt qua khó khăn không bị phá sản có thể trả nợ trong lương lai. NH Có thêm lãI và bổ sung được TSĐB cho khoản vay.
Tất cả các ý trên.
Chọn đáp án A
Điều kiện để áp dụng biện pháp khai thác trong quá trình xử lý rủi ro là gì?
Mức độ nghiêm trọng của khoản nợ có vấn đề chưa thật sự báo động
Có được uy tín và hình ảnh tốt của KH trong tương lai.
Giúp KH vượt qua khó khăn không bị phá sản có thể trả nợ trong lương lai. NH Có thêm lãI và bổ sung được TSĐB cho khoản vay.
Tất cả các ý trên.
Chọn đáp án A