50+ câu Trắc nghiệm Hệ thống thuế, phí trong vận tải và thương mại quốc tế (có đáp án) - Phần 2
35 câu hỏi
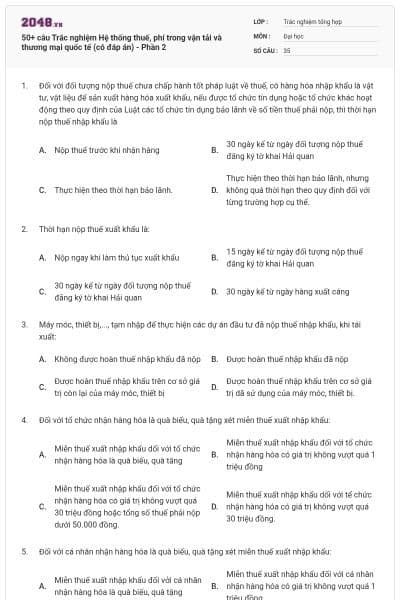
Đối với đối tượng nộp thuế chưa chấp hành tốt pháp luật về thuế, có hàng hóa nhập khẩu là vật tư, vật liệu để sản xuất hàng hóa xuất khấu, nếu được tổ chức tín dụng hoặc tổ chức khác hoạt động theo quy định của Luật các tổ chức tín dụng bảo lãnh về số tiền thuế phải nộp, thì thời hạn nộp thuế nhập khẩu là
Nộp thuế trước khi nhận hàng
30 ngày kể từ ngày đối tượng nộp thuế đăng ký tờ khai Hải quan
Thực hiện theo thời hạn bảo lãnh.
Thực hiện theo thời hạn bảo lãnh, nhưng không quá thời hạn theo quy định đối với từng trường hợp cụ thể.
Chọn đáp án A
Thời hạn nộp thuế xuất khẩu là:
Nộp ngay khi làm thủ tục xuất khẩu
15 ngày kể từ ngày đối tượng nộp thuế đăng ký tờ khai Hải quan
30 ngày kể từ ngày đối tượng nộp thuế đãng ký tờ khai Hải quan
30 ngày kể từ ngày hàng xuất cáng
Chọn đáp án D
Máy móc, thiết bị,..., tạm nhập đế thực hiện các dự án đầu tư đã nộp thuế nhập khẩu, khi tái xuất:
Không được hoàn thuế nhập khẩu đã nộp
Được hoàn thuế nhập khẩu đã nộp
Được hoàn thuế nhập khẩu trên cơ sở giá trị còn lại của máy móc, thiết bị
Được hoàn thuế nhập khẩu trên cơ sở giá trị dã sử dụng của máy móc, thiết bị.
Chọn đáp án D
Đối với tổ chức nhận hàng hóa là quà biếu, quà tặng xét miễn thuế xuất nhập khẩu:
Miễn thuế xuất nhập khẩu dối với tổ chức nhận hàng hóa là quà biếu, quà tăng
Miễn thuế xuất nhập khẩu đối với tổ chức nhận hàng hóa có giá trị không vượt quá 1 triệu đồng
Miễn thuế xuất nhập khẩu đối với tổ chức nhận hàng hóa có giá trị không vượt quá 30 triệu đồng hoặc tổng số thuế phải nộp dưới 50.000 đồng.
Miễn thuế xuất nhập khẩu dối với tể chức nhận hàng hóa có giá trị không vượt quá 30 triệu đồng.
Chọn đáp án A
Đối với cá nhân nhận hàng hóa là quà biếu, quà tặng xét miễn thuế xuất nhập khẩu:
Miễn thuế xuất nhập khẩu đối vởi cá nhân nhận hàng hóa là quà biếu, quà tặng
Miễn thuế xuất nhập khẩu đối với cá nhân nhận hàng hóa có giá trị không vượt quá 1 triệu đồng
Miễn thuế xuất nhập khẩu đối với cá nhân nhận hàng hóa có giá trị không vượt quá 1 triệu đồng hoặc tổng số thuế phải nộp dưới 50.000 đồng
Miễn thuế xuất nhập khẩu đối với cá nhân nhận hàng hóa có giá trị không vượt quá 30 triệu đồng
Chọn đáp án C
Hàng hóa nào sau đây chịu thuế nhập khẩu:
Hàng nhập khẩu từ khu vực nước ngoài vào khu chế xuất
Nguyên liệu, vật tư nhập khẩu từ cơ sở đưa gia công để gia công hàng xuất khẩu
Nguyên liệu, vật tư nhập khẩu (không phái từ cơ sở đưa gia công để gia công hàng xuất khẩu
Cả a, b, c đều sai.
Chọn đáp án C
Hàng hóa nào sau đây thuộc diện không chịu thuế XNK:
Hàng viện trợ nhân đạo
Hàng viện trợ không hoàn lại
Hàng xuất khẩu từ khu chế xuất bán ra nước ngoài
Cả a, b, c đều đúng
Chọn đáp án A
Hàng hóa nào sau đây thuộc diện miễn thuế XNK:
Hàng đưa từkhu chế xuất này sang khu chế xuất khác
Hàng từ khu chế xuất bán ra nước ngoài.
Xuất trả hàng gia công cho nước ngoài
Cả a, b, c đều đúng
Chọn đáp án B
Hàng hóa nào sau đây thuộc diện miễn thuế XNK:
Hàngtạm nhập, tái xuất để thạm dự hội chợ triễn lãm trong thời hạn quy định.
Hàng từ khu chế xuất vào thị trường trong nước.
Nguyên liệu,vật tư nhập khẩu (không phải từ cơ cở đưa gia công) để gia công hàng xuất khẩu.
Cả a, b, c đều đúng.
Chọn đáp án A
Doanh nghiệp xây dựng trong nước phải nộp thuế nhập khẩu trong trường hợp:
Thuê công ty ở nước ngoài tư vấn thiết kế xây dựng
Nhập khẩu thiết bị thuê của nước ngoài
Nhập khẩy nguyên vật liệu (từ cơ sở đưa gia công) để gia công hàng xuất khẩu
Cả a, b, c đều đúng
Chọn đáp án B
Doanh nghiệp trong nước được hoàn thuế nhập khẩu trong trường hợp:
Nhập khẩu số lượng hàng ít hơn số đã kê khai nộp thuế
Xuất trả hàng gia công cho nước ngoài, nguyên liệu để gia công cho đối tượng đưa gia công cung cấp
Xuất trả hàng của nước ngoài đưa vào Việt Nam để tham dự hội chợ triển lãm trong thời hạn quy định.
Cả a, b, c đều đúng
Chọn đáp án B
Nhập khẩu 2000 chai rượu, giá bán tại cửa khẩu xuất: 500.000 đ/chai; chi phí vận tải, bảo hiểm tính đến cửa khẩu nhập đầu tiên: 100.000 đ/chai. Trong quá trình vận chuyển, xếp dỡ (hàng còn nằm trong khu vực hải quan quản lý) vỡ 200 chai. Thuế suất thuế NK rượu: 150%; Thuế NK doanh nghiệp phải nộp là:
1.800 triệu đồng
1,620 triệu đồng
1.500 triệu đồng
1,350 triệu đồng
Chọn đáp án B
Nhập khẩu 1.500m vải, giá bán tại cửa khẩu: 40.000 đ/m, chi phí vận tải, bảo hiểm tính đến cửa khẩu nhập đầu tiên: 100.000 đ/m. Trong quá trình vận chuyển xếp dỡ, vải bị hư hại chất lượng giảm 30% (hàng còn nằm trong khu vực hải quan quản lý), hải quan chấp nhận giảm thuế nhập khẩu. Thuế suất thuế NK vải: 60%. Thuế NK doanh nghiệp phải nộp là:
31,5 triệu dồng
45 triệu đồng
36 triệu đồng
13,5 triệu đồng
Chọn đáp án B
Nhập khẩu ủy thác 1.500 chai rượu, giá bán tại cửa khẩu xuất: 500.000 đ/chai, chi phí vận tải, bảo hiểm tính đến cửa khẩu nhập đầu tiên cho cả lô hàng: 200.000.000 đ, hoa hồng ủy thác (chưa tính thuế GTGT): 10% trên giá tính thuế NK. Thuế suất thuế NK rượu: 150%. Thuế NK doanh nghiệp phải nộp là:
1.425 triệu đồng
1.125 triệu đồng
1.567,5 triệu đồng
1.237,5 triệu đồng
Chọn đáp án A
Nhận nhập khẩu ủy thác 1.500 chai ruou, giá tính thuế nhập khẩu: 600.000 đ/chai, hoa hồng ủy thác (chưa thuế GTGT): 10% trên giá nhập. Thuế suất thuế NK rượu: 150%, TTĐB 30%, GTGT: 10% Thuế NK phải nộp là:
135 triệu đồng
1.215 triệu đồng
1.350 triệu đồng
1.485 triệu đồng
Chọn đáp án C
Nhập khẩu sợi từ một công ty của Nhật để gia công vải xuất khẩu cho công ty này. Trị giá của sợi nhập khẩu tính đến cửa khẩu nhập đầu tiên: 200.000,000 đ. Từ số sợi trên doanh nghiệp gia công được 10.000 m vải. Đến thời hạn giao hàng. Doanh nghiệp đã giao trả 7.000m vải. Thuế NK sợi 30%. Thuế NK doanh nghiệp phải nộp cho cơ quan hải quan khi đến hạn nộp là:
60 triệu đồng
18 triệu đồng
42 triệu đồng
13 triệu đồng
Chọn đáp án C
Nhập khẩu nguyên vật liệu E để gia công cho phía nước ngoài theo hợp đồng gia công đã ký, trị giá lô hàng theo điều kiện CIF quy ra tiền Việt Nam là 300.000,000 đồng, (I + F) = 20.000.000 dồng, thuế NK hàng E 10%. Thuế NK nguyên vật liệu E là:
0 triệu đồng
28 triệu đồng
30 triệu đồng
32 triệu đồng
Chọn đáp án A
Công ty TNHH Hưng Thịnh nhận gia công cho nước ngoài sản phẩm, trị giá nguyên vật liệu NK để gia công là 1 tỷ đồng (giá CIF), công việc hoàn thành 100% và toàn bộ thành phẩm đã xuất trả. Xác định thuế NK phải nộp ở khâu nhập khẩu, biết rằng
thuế suất 0%
thuế NK 10%,
GTGT 10%.
100 triệu'đồng
Chọn đáp án D
Doanh nghiệp X ở Hải Phòng, nhập khẩu 2.000 'chai rượu, giá bán tại cửa khẩu xuất: 500.000 đ/chai; chi phí vận chuyển và bảo hiểm đến cửa khẩu nhập đầu tiên (Tp.HCM): 100.000 đ/chai; vận chuyển và bảo hiểm từ Tp.HCM đến Hải Phòng: 20.000 đ/chai. Thuế suất thuế NK rượu: 100%; TTĐB: 30%, GTGT: 10%. Thuế NK doanh nghiệp phải nộp là:
1.000 triệu dồng
1.200 triệu đồng
1.240 triệu đồng
Tất cả đều sai
Chọn đáp án A
Doanh nghiệp NK rượu đã nộp thuế NK 70,2 triệu đồng, thuế TTĐB 1.15,83 triệu đồng, thuế GTGT ở khâu NK 29,403 triệu đồng, sử dụng số rượu này sản xuất được 240.000 chai rượu 30 độ, rồi tiêu thụ trong nước 12.000 chai, giá chưa VAT 5.200đ/chai; Xuất khẩu 60.000 chai, giá FOB 4.000đ/chai. Thuế NK được hoàn là:
0 triệu đồng
3,51 triệu đồng
17,55 triệu đồng
21,06 triệu đồng
Chọn đáp án A
Xuất khẩu 10.000 kg sản phẩm K, giá xuất bán tại kho là 50.000 đồng/kg, chi phí vận chuyển từ kho đến cảng xuất khẩu là 10.000 đồng/kg, chi phí vận chuyển bên bán chịu 50%, bên mưa chịu 50%, thuế xuất khẩu 1%. Thuế xuất khẩu phải nộp là:
4 triệu đồng
5 triệu đồng
5,5 triệu đồng
6 triệu dồng
Chọn đáp án B
Xuất khẩu 50.000 kg sản phẩm K, giá xuất bán tại kho là 60.000Đồng/kg, chi phí vận chuyển từ kho đến cảng xuất khẩu là 10.000 đồng/kg, chi phí vận chuyển bên muachịu, thuế xuất khẩu 2%. Thuế xuất khẩu phải nộp là:
50 triệu đồng
55 triệu đồng
70 triệu đồng
Tất cả đều sai
Chọn đáp án A
Nhập khẩu 900 lít rượu mạnh (dã nộp thuế NK 1.8,72 triệu đồng, thuế TTĐB 30,888 triệu đồng). Sử dụng 900 lít rượu trên để sản xuất 250.000 lít rượu nhẹ (chịu thuế TTĐB 30%). Bán trong nước 150.000 lít rượu nhẹ. Thuế nhập khẩu được hoàn là:
0 triệu đồng
11,232 triệu đồng
18,5328 triệu dồng
30,888 triệu đồng
Chọn đáp án A
Nhập khẩu 900 lít rượu mạnh (đã nộp thuế NK 18,72 triệu đồng, thuế TTĐB 30,888 triệu đồng). Sử dụng 900 lít rượu trên để sản xuất 250.000 lít rượu nhẹ (chịu thuế TTĐB 30%). Xuất khẩu 150.000 lít rượu nhẹ. Thuế nhập được hoàn là:
0 triệu đồng
11,232 triệu đồng
18,5328 triệu đồng
30,888 triệu đồng
Chọn đáp án A
Nhận nhập khẩu ủy thác lô hàng hóa B cho Công ty X với tổng trị giá mua theo giá CIF 30.000 USD (trong đó I + F = 2.000 USD), tỷ giá tinh thuế là 16.200 đồng/USD. Thuế nhập khẩu 30%. Xác định thuế nhập khẩu.
0 triệu đồng
136,08 triệu đồng
145,8 triệu đồng
155,52 triệu đồng
Chọn đáp án A
Nhập lchẩu 5.000 sản phẩm c, giá hợp đồng theo giá FOB là 10 USD/sản phẩm, phí vận chuyển và bảo hiểm quốc tế (I + F) là 0,5 USD/sp, tỷ giá tính thuế là 16.500 dồng/USD. Thuế nhập khẩu 10%. Xác định thuế nhập khẩu.
78,375 triệu dồng
82,5 triệu đồng
86,625 triệu đồng
Tất cả đều sai
Chọn đáp án A
Công ty X nhận xuất khẩu ủy thác 3.000 sản phẩm D theo điều kiện CIF là 5 USD/sản phẩm, phí vận chuyển và bảo hiểm quốc tế (I + F) là 0,5 USD/sản phẩm, tỷ giá tính thuế là 16.000 đồng/USD. Thuế xuất khẩu 2%. Xác định thuế xuất khẩu Công ty X phải nộp.
0 triệu đồng
4,32 triệu đồng
4,8 triệu đồng
5,28 triệu đồng
Chọn đáp án D
Hàng hóa mua bán giữa các DN/KCX theo luật thuế xuất, nhập khẩu quy định hiện hành là hàng hóa thuộc diện
Chịu thuế xuất khẩu và thuế nhập khẩu
Chịu thuế xuất khẩu
Chịu thuế nhập khẩu
Không thuộc diện chịu thuế xuất, nhập khẩu
Chọn đáp án C
Theo hệ thống thuế hiện hành, 1 Công ty XNK trong tháng, nhập khẩu rượu và bán số rượu nhập khẩu đó trên thị trường nội địa có lãi. Các loại thuế đánh vào hàng hóa mà Công ty đó phải nộp là:
Thuế nhập khẩu, thuế GTGT, thuế TNDN
Thuế nhập khẩu, thuế TTĐB, thuế TNDN
Thuế nhập khẩu, thuế TTĐB, thuế GTGT, thuế TNDN
Thuế Nhập khẩu, thuế TTĐB, Thuế GTGT
Chọn đáp án D
Công ty XNK A nhận ủy thác xuất khẩu lô hàng của cơ sở sản xuất B, theo quy định của luật thuế XNK hiện hành, đối tượng nộp thuế xuất khẩu của lô hàng này là:
Cơ sở B vì đây là đơn vị chủ hàng
Công ty XNK A
Cả hai đơn vị đều phải nộp thuế XNK
Cả hai đơn vị đều dược miễn thuế XNKvì có giấy phép xuất khẩu
Chọn đáp án B
Công ty N đăng ký nộp thuế GTGT theo phương pháp khấu trừ, số thuế GTGT đã nộp của hàng nhập khẩu trong kỳ dược Công ty N hạch toán vào:
Phải trả nhà cung cấp nước ngoài
Thuế GTGT được khấu trừ
Giá trị hàng nhập khẩu nhập kho
a + b + c sai
Chọn đáp án A
Công ty D đăng ký nộp thuế GTGT theo phương pháp trực tiếp. Trong kỳ, Cty nhập khẩu tài sản giá trị 350 triệu dồng. Số thuế nhập khẩu phải nộp là 30% và số thuế GTGT hàng nhập khẩu là 10%. Giá trị của tài sản nhập khẩu dược ghi nhận là:
455 tr đồng = 350 tr đồng + 105 tr đồng
500,5 tr đồng = 350 tr đồng + 105 tr đồng + 45,5 tr đồng
350 tr đồng
a + b + c sai
Chọn đáp án A
Một Công ty XNK ngoài chức năng XNK trực tiếp còn có chức năng XNK ủy thác. Trường hợp XNK ủy thác thì ai là đối tượng nộp thuế:
Chủ hàng là đối tượng nộp thuế XNK
Tổ chức nhận ủy thác là đối tượng nộp thuế XNK
Ngàn hàng trung gian là đối tượng nộp thuế XNK
a, b, c đều đúng tùy từng trường hợp
Chọn đáp án A
Thời điểm tính thuế nhập khẩu là:
Ngày được cấp giấy phép nhập khẩu
Ngày hàng về tới cảng đến
Ngày hàng được bốc dỡ lên bờ
Ngày đăng ký tờ khai hàng hóa nhập khẩu
Chọn đáp án A
Thời hạn nộp thuế với hàng hóa nhập khẩu là tiêu dùng là:
Phải nộp xong thuế trước khi nhận hàng(đối với những hàng hóa được quy định trong danh mục hàng hóa do Bộ Thương Mại công bố)
Không quá 30 ngày kể từ ngày đăng ký tờ khai hải quan đốì với người nộp thuế có bảo lãnh về số tiền thuế phải nộp)
Là 30 ngày kể từ ngày đăng ký tờ khai hải quan (đối với trường hợp hàng hóa nhập khẩu trực tiếp cho an ninh, quốc phòng, nghiên cứu khoa học và giáo dục đào tạo thuộc đối tượng xét miễn thuế nhập khẩu)
Cả a, b, c đều đúng
Chọn đáp án B