1000+ câu Trắc nghiệm Nguyên lý kế toán (có đáp án) - Phần 7
40 câu hỏi
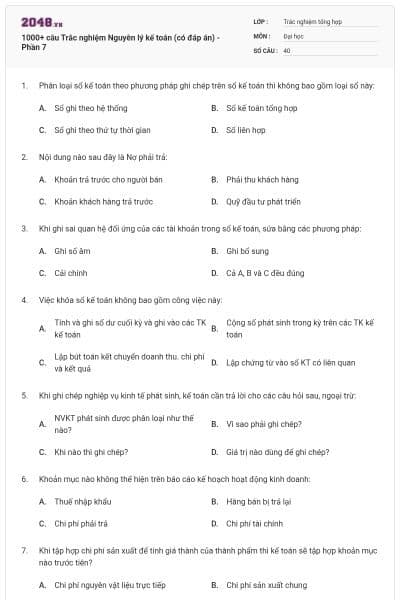
Sổ ghi theo hệ thống
Sổ kế toán tổng hợp
Sổ ghi theo thứ tự thời gian
Sổ liên hợp
Chọn đáp án B
Khoản trả trước cho người bán
Phải thu khách hàng
Khoản khách hàng trả trước
Quỹ đầu tư phát triển
Chọn đáp án C
Ghi số âm
Ghi bổ sung
Cải chính
Cả A, B và C đều đúng
Chọn đáp án D
Tính và ghi số dư cuối kỳ và ghi vào các TK kế toán
Cộng số phát sinh trong kỳ trên các TK kế toán
Lập bút toán kết chuyển doanh thu. chi phí và kết quả
Lập chứng từ vào sổ KT có liên quan
Chọn đáp án D
NVKT phát sinh được phân loại như thế nào?
Vì sao phải ghi chép?
Khi nào thì ghi chép?
Giá trị nào dùng để ghi chép?
Chọn đáp án B
Thuế nhập khẩu
Hàng bán bị trả lại
Chi phí phải trả
Chi phí tài chính
Chọn đáp án C
Chi phí nguyên vật liệu trực tiếp
Chi phí sản xuất chung
Chi phí nhân công trực tiếp
Tất cả đều đúng
Chọn đáp án A
Bảng cân đối kế toán
Báo cáo kết quả hoạt động kinh doanh
Báo cáo lưu chuyển tiền tệ
Thuyết minh báo cáo tài chính
Chọn đáp án C
85 triệu
55 triệu
50 triệu
60 triệu
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 40 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
10.600
10.900
16.300
16.000
Chọn đáp án A
Ký hợp đồng thuê nhà xưởng để sản xuất, giá trị hợp đồng 20 triệu/năm.
Mua tài sản cố định 50 triệu, chưa thanh toán.
Nhận được lệnh chi tiền phục vụ tiếp khách của doanh nghiệp 5 triệu (tiền chưa chi).
Tất cả trường hợp trên đều được ghi vào sổ kế toán.
Chọn đáp án B
Sổ ghi chép theo thứ tự thời gian
Sổ liên hợp
Sổ ghi chép theo hệ thống
Sổ chi tiết
Chọn đáp án C
521
635
515
641
Chọn đáp án B
Tính và ghi số dư cuối kỳ của các tài khoản
Lập chứng từ kế toán và ghi sổ kết toán
Cộng số phát sinh
Ghi chuyển số liệu giữa các sổ kế toán có liên quan
Chọn đáp án B
Phải thu của khách hàng
Chi phí quản lý DN
Phải trả cho người lao động
Lợi nhuận chưa phân phối
Chọn đáp án B
Phản ánh trực tiếp các hoạt động kinh tế tài chính của đơn vị
Là cơ sở để ghi chép. phản ánh, tính toán, số liệu kế toán
Chứng từ "sao chụp" nguyên gốc các nghiệp vụ kinh tế, tài chính phát sinh
Tất cả nội dung trên
Chọn đáp án D
2
3
4
Không phân loại
Chọn đáp án A
Bên Nợ TK 421 nếu Lỗ, bên Có TK 421 nếu Lãi
Bên Có TK 421
Bên Nợ TK 421
Bên Nợ TK 421 nếu Lãi, bên Có TK 421 nếu Lỗ
Chọn đáp án D
Thuộc nợ phải thu không cần theo dõi chi tiết.
Khoản phải trả cho người bán.
Khoản tiền này thuộc về tài sản ngắn hạn.
Khoản tiền vay ngắn hạn.
Chọn đáp án C
Đếm
Cân, đong kết hợp đo đếm
Đối chiếu số liệu
Tất cả các phương pháp trên
Chọn đáp án C
Kế toán chi tiết cung cấp thông tin chi tiết bằng đơn vị tiền tệ, đơn vị hiện vật và đơn vị thời gian lao động ( tùy theo từng đối tượng kế toán)
Số liệu kế toán chi tiết phải khớp đúng với số liệu kế toán tổng hợp
Chi tiết hóa ( hoặc minh họa) cho kế toán tổng hợp
Tất cả đều đúng
Chọn đáp án D
In và lập chứng từ
Tổ chức luân chuyển chứng từ
Kiểm tra và hoàn chỉnh chứng từ
Tổ chức bảo quản và lưu giữ chứng từ
Chọn đáp án A
Tài sản ngắn hạn giảm, nợ phải trả tăng
Tiền mặt giảm, nợ phải trả cho người bán giảm
Không làm giảm tài sản và đồng thời không giảm nguồn vốn
Tài sản ngắn hạn tăng, nợ phải trả tăng.
Chọn đáp án B
362000
380000
398000
446000
Chọn đáp án C
184.000.000đ
150.000.000đ
148.000.000đ
105.000.000đ
Chọn đáp án C
Hữu hình hoặc vô hình Đ (Tài sản: MMTB, quyền sử dụng đất, bằng phát minh sáng chế…)
DN có thể kiểm soát được chúng, được toàn quyền sử dụng Đ
Chúng có thể mang lợi ích cho DN trong tương lai Đ
Tất cả đều đúng
Chọn đáp án D
FIFO
Đơn giá bình quân
Chọn đáp án B
Phiếu nhập kho, phiếu xuất kho
Phiếu thu, phiếu chi
Biên lai thu tiền
Câu b,c đúng
Chọn đáp án A
80.000.000 đồng
60.000.000 đồng
70.000.000 đồng
54.400.000 đồng
Chọn đáp án D
728.000
742.000
756.000
765.000
Chọn đáp án B
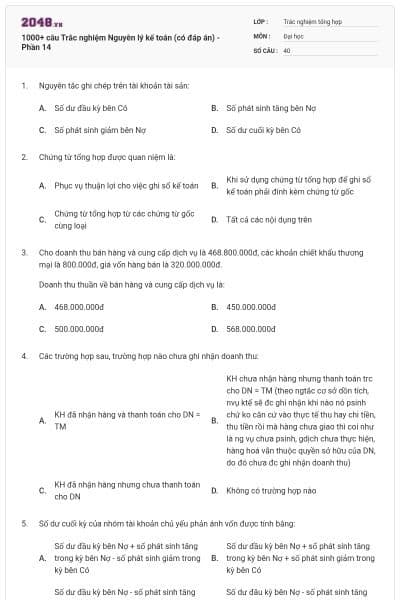
Số dư đầu kỳ bên Có
Số phát sinh tăng bên Nợ
Số phát sinh giảm bên Có
Số dư cuối kỳ bên Nợ
Chọn đáp án D
Phân tích và tổng hợp số liệu, tài liệu bằng các báo cáo kế toán
Cung cấp thông tin đầy đủ, kịp thời, chính xác cho các nhà quản lý và các đối tượng sử dụng thông tin
Thu thập, phân loại thông tin đầy đủ kịp thời
Tất cả các vai trò nêu ở trên
Chọn đáp án D
Bảng cân đối TK
Tài khoản cấp 2
Các sổ chi tiết
Bảng tổng hợp chi tiết
Chọn đáp án D
Bảng cân đối kế toán
Báo cáo kết quả sản xuất kinh doanh
Cả a,b đều đúng
Cả a, b đều sai
Chọn đáp án C
Khi chuyến bay đã hoàn thành
Khi khách hàng hoàn tất việc đặt vé
Khi hành khách lên máy bay
Khi thu tiền bán vé của khách hàng hoàn tất
Chọn đáp án A
Số dư bên Nợ
Số dư bên Có
Không có số dư vào thời điểm cuối kì
Tùy theo loại chi phí
Chọn đáp án C
NVKT phát sinh chỉ liên quan đến 2 đối tượng kế toán
NVKT phát sinh liên quan ít nhất đến 2 đối tượng kế toán
Nghiệp vụ kinh tế phát sinh chỉ liên quan đến 1 đối tượng kế toán
Tất cả các trường hợp nói trên
Chọn đáp án B
Lập chứng từ kế toán
Ghi số dư đầu kỳ vào các TK
Ghi số phát sinh trong kỳ theo định khoản tương ứng
Xác định và ghi số dư cuối kỳ của các TK
Chọn đáp án A
Tài khoản từ loại 1 đến loại 4
Tài khoản từ loại 5 đến loại 9
Tài khoản loại 1;2;6;8
Tài khoản loại 3;4;5;7
Chọn đáp án B
TS tăng và NV tăng
TS tăng và TS giảm
TS giảm và Nợ phải trả tăng
TS giảm và NV giảm
Chọn đáp án B
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










