1000+ câu Trắc nghiệm Nguyên lý kế toán (có đáp án) - Phần 35
30 câu hỏi
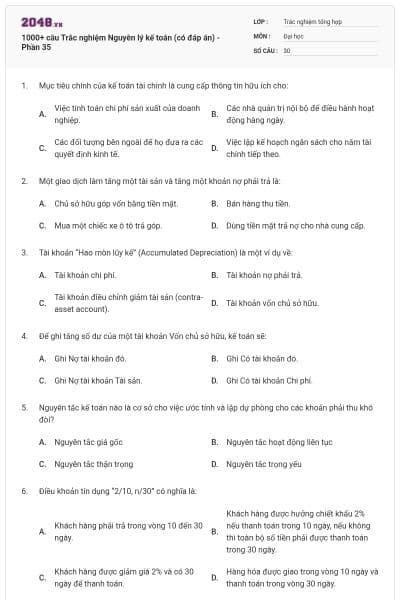
Việc tính toán chi phí sản xuất của doanh nghiệp.
Các nhà quản trị nội bộ để điều hành hoạt động hàng ngày.
Các đối tượng bên ngoài để họ đưa ra các quyết định kinh tế.
Việc lập kế hoạch ngân sách cho năm tài chính tiếp theo.
Chọn đáp án C
Chủ sở hữu góp vốn bằng tiền mặt.
Bán hàng thu tiền.
Mua một chiếc xe ô tô trả góp.
Dùng tiền mặt trả nợ cho nhà cung cấp.
Chọn đáp án C
Tài khoản chi phí.
Tài khoản nợ phải trả.
Tài khoản điều chỉnh giảm tài sản (contra-asset account).
Tài khoản vốn chủ sở hữu.
Chọn đáp án C
Ghi Nợ tài khoản đó.
Ghi Có tài khoản đó.
Ghi Nợ tài khoản Tài sản.
Ghi Có tài khoản Chi phí.
Chọn đáp án B
Nguyên tắc giá gốc
Nguyên tắc hoạt động liên tục
Nguyên tắc thận trọng
Nguyên tắc trọng yếu
Chọn đáp án C
Khách hàng phải trả trong vòng 10 đến 30 ngày.
Khách hàng được hưởng chiết khấu 2% nếu thanh toán trong 10 ngày, nếu không thì toàn bộ số tiền phải được thanh toán trong 30 ngày.
Khách hàng được giảm giá 2% và có 30 ngày để thanh toán.
Hàng hóa được giao trong vòng 10 ngày và thanh toán trong vòng 30 ngày.
Chọn đáp án B
Bảng cân đối kế toán
Báo cáo kết quả hoạt động kinh doanh
Báo cáo lưu chuyển tiền tệ
Báo cáo thay đổi vốn chủ sở hữu
Chọn đáp án B
Doanh thu
Phải thu khách hàng
Doanh thu chưa thực hiện
Vốn chủ sở hữu
Chọn đáp án C
Nợ TK Lợi nhuận giữ lại / Có TK Tiền mặt
Nợ TK Cổ tức phải trả (hoặc Lợi nhuận giữ lại) / Có TK Tiền mặt
Nợ TK Chi phí quản lý doanh nghiệp / Có TK Tiền mặt
Nợ TK Vốn cổ phần / Có TK Tiền mặt
Chọn đáp án A

Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Phân tích các nghiệp vụ kinh tế từ chứng từ gốc.
Ghi nhận nghiệp vụ vào sổ nhật ký.
Chuyển sổ từ nhật ký sang sổ cái.
Lập Bảng cân đối thử.
Chọn đáp án B
Nợ TK Chi phí bảo hiểm 12tr / Có TK Bảo hiểm trả trước 12tr
Nợ TK Chi phí bảo hiểm 1tr / Có TK Bảo hiểm trả trước 1tr
Nợ TK Chi phí bảo hiểm 4tr / Có TK Bảo hiểm trả trước 4tr
Không cần bút toán điều chỉnh.
Chọn đáp án C
Tăng Nợ phải trả và tăng Doanh thu.
Tăng Tài sản và tăng Doanh thu.
Tăng Tài sản và tăng Nợ phải trả.
Giảm Tài sản và giảm Doanh thu.
Chọn đáp án B
Để khóa sổ các tài khoản.
Để kiểm tra các lỗi gian lận.
Để làm cơ sở cho việc lập các Báo cáo tài chính.
Để báo cáo cho cơ quan thuế.
Chọn đáp án C
Phân bổ chi phí trả trước.
Ghi nhận doanh thu chưa thực hiện.
Ghi nhận chi phí lương dồn tích.
Thanh toán tiền điện bằng tiền mặt.
Chọn đáp án D
Tất cả các chứng từ gốc.
Tất cả các nghiệp vụ theo trình tự thời gian.
Tất cả các tài khoản mà doanh nghiệp sử dụng.
Tất cả các báo cáo tài chính.
Chọn đáp án B
Doanh thu bán hàng
Chi phí quảng cáo
Giá vốn hàng bán
Hao mòn lũy kế
Chọn đáp án D
Không có sự khác biệt, chúng luôn bằng nhau.
Giá trị còn lại là giá trị ghi sổ (Nguyên giá – Hao mòn), còn giá trị hợp lý là giá trị thị trường của tài sản.
Giá trị còn lại chỉ áp dụng cho tài sản ngắn hạn.
Giá trị hợp lý chỉ được sử dụng cho mục đích nội bộ.
Chọn đáp án B
Cộng vào lợi nhuận thuần.
Trừ ra khỏi lợi nhuận thuần.
Báo cáo trong luồng tiền từ hoạt động tài chính.
Không ảnh hưởng đến dòng tiền.
Chọn đáp án A
Mọi công ty phải sử dụng cùng một phương pháp kế toán.
Một công ty nên sử dụng cùng một phương pháp kế toán cho các nghiệp vụ tương tự từ kỳ này sang kỳ khác.
Các báo cáo tài chính phải được lập một cách nhất quán vào ngày cuối tháng.
Kế toán phải nhất quán trong việc tuân thủ luật.
Chọn đáp án B
Giảm tài sản và giảm nợ phải trả.
Tăng tài sản và tăng vốn chủ sở hữu.
Giảm tài sản và giảm vốn chủ sở hữu.
Không ảnh hưởng đến tổng vốn chủ sở hữu.
Chọn đáp án C
Làm giảm chi phí (ví dụ. bút toán điều chỉnh hoặc sửa sai).
Làm tăng chi phí.
Không ảnh hưởng đến chi phí.
Ghi vào bên trái của tài khoản đó.
Chọn đáp án A
Tiền mặt
Vốn góp của chủ sở hữu
Chi phí khấu hao
Lợi nhuận chưa phân phối
Chọn đáp án C
Tổng tài sản – Tổng nợ phải trả.
Tài sản ngắn hạn – Nợ phải trả ngắn hạn.
Tiền và tương đương tiền.
Tài sản ngắn hạn / Nợ phải trả ngắn hạn.
Chọn đáp án B
Nợ TK Chi phí quản lý doanh nghiệp / Có TK Phải thu khách hàng
Nợ TK Dự phòng phải thu khó đòi / Có TK Phải thu khách hàng
Nợ TK Phải thu khách hàng / Có TK Dự phòng phải thu khó đòi
Nợ TK Tiền / Có TK Phải thu khách hàng
Chọn đáp án B
Công ty còn nợ người bán.
Công ty đã ứng trước tiền hàng cho người bán hoặc trả thừa tiền.
Đây là một sai sót kế toán vì tài khoản này không thể có số dư Nợ.
Người bán đã hủy đơn hàng.
Chọn đáp án B
FIFO
Bình quân gia quyền
LIFO (nếu được áp dụng)
Cả ba phương pháp cho cùng kết quả.
Chọn đáp án A
Bán hàng chịu cho khách hàng.
Mua thiết bị trả bằng tiền mặt.
Dùng tiền gửi ngân hàng để trả nợ vay.
Chủ sở hữu rút vốn bằng tiền mặt.
Chọn đáp án C
Nó đơn giản hơn và ít tốn kém hơn.
Nó giúp doanh nghiệp giảm thiểu số thuế phải nộp.
Nó cung cấp một bức tranh trung thực và hợp lý hơn về hiệu quả hoạt động và tình hình tài chính của doanh nghiệp.
Nó là yêu cầu duy nhất của các ngân hàng khi cho vay.
Chọn đáp án C
Doanh thu bán hàng và cung cấp dịch vụ (TK 511)
Doanh thu hoạt động tài chính (TK 515)
Thu nhập khác (TK 711)
Tăng trực tiếp vào Lợi nhuận giữ lại
Chọn đáp án C
Lập Bảng cân đối kế toán.
Ghi nhận các nghiệp vụ vào sổ nhật ký.
Lập Bảng cân đối thử.
Lập Bảng cân đối thử sau khóa sổ (tùy chọn có bút toán đảo).
Chọn đáp án D
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










