1000+ câu Trắc nghiệm Nguyên lý kế toán (có đáp án) - Phần 14
40 câu hỏi
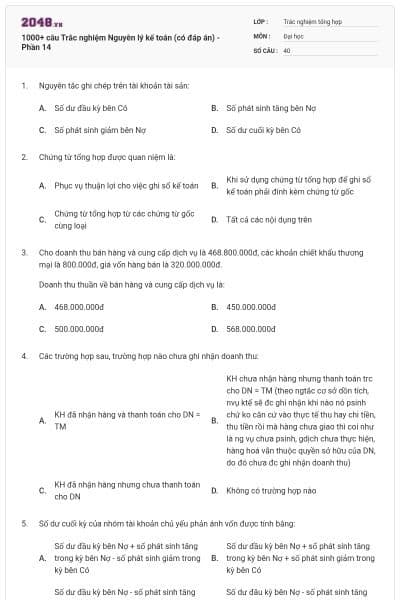
Số dư đầu kỳ bên Có
Số phát sinh tăng bên Nợ
Số phát sinh giảm bên Nợ
Số dư cuối kỳ bên Có
Chọn đáp án B
Phục vụ thuận lợi cho việc ghi sổ kế toán
Khi sử dụng chứng từ tổng hợp để ghi sổ kế toán phải đính kèm chứng từ gốc
Chứng từ tổng hợp từ các chứng từ gốc cùng loại
Tất cả các nội dụng trên
Chọn đáp án D
468.000.000đ
450.000.000đ
500.000.000đ
568.000.000đ
Chọn đáp án A
KH đã nhận hàng và thanh toán cho DN = TM
KH chưa nhận hàng nhưng thanh toán trc cho DN = TM (theo ngtắc cơ sở dồn tích, nvụ ktế sẽ đc ghi nhận khi nào nó psinh chứ ko căn cứ vào thực tế thu hay chi tiền, thu tiền rồi mà hàng chưa giao thì coi như là ng vụ chưa psinh, gdịch chưa thực hiện, hàng hoá vẫn thuộc quyền sở hữu của DN, do đó chưa đc ghi nhận doanh thu)
KH đã nhận hàng nhưng chưa thanh toán cho DN
Không có trường hợp nào
Chọn đáp án B
Số dư đầu kỳ bên Nợ + số phát sinh tăng trong kỳ bên Nợ - số phát sinh giảm trong kỳ bên Có
Số dư đầu kỳ bên Nợ + số phát sinh tăng trong kỳ bên Nợ + số phát sinh giảm trong kỳ bên Có
Số dư đầu kỳ bên Nợ - số phát sinh tăng trong kỳ bên Nợ + số phát sinh giảm trong kỳ bên Có
Số dư đâu kỳ bên Nợ - số phát sinh tăng trong kỳ bên Nợ - số phát sinh giảm trong kỳ bên Có
Chọn đáp án A
Nợ TK153 450.000đ Nợ TK 133 40.000đ Có TK 331 490.000đ
Nợ TK 156 450.000đ Nợ TK 133 40.000đ Có TK 331 490.000đ
Nợ TK152 450.000đ Nợ TK 133 40.000đ Có TK 331 490.000đ
Nợ TK152 490.000đ Có TK 331 490.000đ
Chọn đáp án B
67.200
67.000
71.300
71.500
Chọn đáp án C
Bên nợ
Bên có
Có thể ghi ở 1 trong 2 bên tùy trường hợp
Tất cả đều sai
Chọn đáp án D
Số ghi sai lớn hơn số thực tế phải ghi và do ghi trùng số tiền
Số ghi sai nhở hơn số thực tế phải ghi
Ghi sai trong diễn giải
Do ghi sót các NVKTPS
Chọn đáp án B

Học thông minh hơn mỗi ngày
Xem toàn bộ 40 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Giá gốc = giá thanh toán cho ng bán + chi phí mua – các khoản giảm giá, chiết khấu
Giá gốc = giá thanh toán cho ng bán + chi phí mua – các khoản giảm giá, chiết khấu
Giá gốc = giá thanh toán cho ng bán + chi phí mua – các khoản giảm giá, chiết khấu thương mại, VAT được khấu trừ
Các câu trên đều sai
Chọn đáp án A
Phản ảnh tổng số phát sinh tăng, tổng số phát sinh giảm của từng đối tượng kế toán
Phản ánh tình hình hiện có và biến động của từng đtg KT một cách thường xuyên liên tục và có hệ thống
Phản ảnh tình hình biến động chất lượng sản phẩm của DN
Các câu trên đều đúng
Chọn đáp án A
Bên Nợ
Bên Có
Cả hai câu trên đều sai
Cả hai câu trên đều đúng
Chọn đáp án B
Ban lãnh đạo
Các chủ nợ
Các nhà đầu tư (quan tâm lợi nhuận)
Cơ quan thuế (quan tâm lợi nhuận)
Chọn đáp án C
Nợ TK. PTK (138)(CN.A): 1.500 - Có TK. PTNLĐ (334): 1.500
Nợ TK. PTNLĐ (344): 1.500 - Có TK. PT,PNK (338): 1.500
Nợ TK. PTNLĐ (334): 1.500 - Có TK. PTK (138)(CN.A): 1.500
Nợ TK. PT,PNK (338): 1.500 - Có TK. PTNLĐ (334): 1.500
Chọn đáp án C
Nợ TK154/ Có TK 155
Nợ TK 154/ Có TK 621
Nợ TK 155/ Có Tk 154
Tất cả đều sai
Chọn đáp án C
Nguyên tắc thận trọng
Nguyên tắc phù hợp
Nguyên tắc hoạt động liên tục
Nguyên tắc nhất quán
Chọn đáp án D
Thu thập, xử lý thông tin, số liệu theo đối tượng và nội dung công việc kế toán
Phân tích thông tin, số liệu kế toán, đề xuất các giải pháp phục vụ yêu cầu quản trị doanh nghiệp về kinh tế, tài chính
Kiểm tra giám sát các khoản thu chi tài chính, nghĩa vụ thu nộp, kiểm tra việc quản lý và sử dụng tài sản, phát hiện ngăn ngừa các hành vi phí phạm
Tất cả các nhiệm vụ nói trên
Chọn đáp án D
Tài sản cố định cho thuê hoạt động
Tài sản cố định thuê hoạt động
Tài sản là đường quốc lộ
Tài sản nhận giữ hộ
Chọn đáp án B
Nghiệp vụ kinh tế phát sinh chỉ liên quan đến 1 đối tượng kế toán
Nghiệp vụ kinh tế phát sinh chi liên quan đến 2 đối tượng kế toán và được ghi vào hai TK ngoài bằng cân đối
NVKT phát sinh liên quan ít nhất đến 2 đối tượng kế toán
Tất cả các trường hợp nói trên
Chọn C
Phải thu của khách hàng
Hàng hóa
Chiết khấu thương mại
Phải trả người lao động
Chọn đáp án B
Nợ TK 111,112, Nợ TK 131/ Có TK 511, Có TK 333 (1)
Nợ TK 111,112, Nợ TK 131/ Có TK 511, Có TK 333 (1), Có TK 338 (7)
Nợ TK 111,112, Nợ TK 131/ Có TK 511, Có TK 338 (7)
Nợ TK 111,112, Nợ TK 131/ Có TK 711, Có TK 3331, Có TK 338 (7)
Chọn đáp án B
Định khoản ghi 1 Nợ nhiều Có
Định khoản ghi 1 Có nhiều Nợ
Định khoản ghi nhiều Nợ nhiều Có
Định khoản chỉ liên quan đến hai TK kế toán (1 TK ghi Nợ, 1 TK ghi Có)
Chọn đáp án B
Bên phần tài sản và ghi âm
Bên phần nguồn vốn và ghi dương
Bên phần tài sản và ghi dương
Bên phần nguồn vốn và ghi âm
Chọn đáp án A
Ghi nợ TK “quyền sử dụng đất”
Ghi có TK “tiền mặt”
Ghi nợ TK “đất đai”
Ghi có TK “mua hàng”
Chọn đáp án B
Kiểm tra chứng từ kế toán -> hoàn chỉnh chứng từ kế toán -> bảo quản và lữu giữ chứng từ kế toán -> tổ chức luân chuyển chứng từ kế toán
Hoàn chỉnh chứng từ kế toán -> kiểm tra chứng từ kế toán -> luân chuyển chứng từ kế toán -> bảo quản và lưu giữ chứng từ kế toán
Kiểm tra chứng từ kế toán -> luân chuyển chứng từ kế toán -> hoàn chỉnh chứng từ kế toán -> bảo quản và lưu giữ chứng từ kế toán
Kiểm tra chứng từ kế toán -> hoàn chỉnh chứng từ kế toán -> luân chuyển chứng từ kế toán -> bảo quản và lưu giữ chứng từ kế toán
Chọn đáp án D
5 năm
10 năm
Vĩnh viễn
Tất cả đều sai
Chọn đáp án A
Vật mang tin
Nội dung kinh tế
Tính chất pháp lý
Công dụng
Chọn đáp án B
Là bảng cân đối kế toán cuối kỳ
Dùng để kiểm tra, đối chiếu số liệu ghi chép của kế toán tổng hợp và kế toán chi tiết
Dùng để tổng hợp số liệu chứng từ gốc
Tất cả đều đúng
Chọn đáp án B
Chứng từ gốc được lập từ bên ngoài Doanh nghiệp gửi đến.
Chứng từ tổng hợp được lập từ các chứng từ gốc cùng loại có kèm theo chứng từ gốc.
Chứng từ gốc được lập từ nội bộ trong doanh nghiệp.
Chứng từ tổng hợp có tẩy xóa, ghi chèn và không có chứng từ gốc kèm theo.
Chọn đáp án D
FIFO
LIFO
Bình quân gia quyền
Thực tế đích danh
Chọn đáp án B
Bảng cân đối kế toán
Báo cáo kết quả kinh doanh
Tất cả đều đúng
Chọn đáp án A
Phải thu khách hàng
Phải trả người bán
Quỹ khen thưởng, phúc lợi
Quỹ đầu tư phát triển
Chọn đáp án D
43,67đ
45,17đ
43,55đ
Đáp án khác
Chọn đáp án A
KH thanh toán tiền nợ cho DN (Tiền tăng, nợ phải thu KH giảm)
Nhân viên sử dụng vật dụng văn phòng
Phỏng vấn ứng cử viên xin việc
Không có sự kiện nào
Chọn đáp án A
Do ghi sai trong diễn giải phải xóa đi rồi ghi bổ sung
Do số ghi sai nhỏ hơn thực tế phải ghi và ghi sót NVKTPS
Do ghi trùng về số tiền
Do ghi sai quan hệ đối ứng với số ghi sai lớn hơn số thực tế
Chọn đáp án B
84450
88000
97856
76000
Chọn đáp án C
Công cụ dụng cụ
Nguyên liệu nhận ký gửi
Nguyên vật liệu
Thành phẩm
Chọn đáp án A
400.000đ
420.000đ
440.000đ
Tất cả các câu đều sai
Chọn đáp án D
34.000
35.000
22.000
23.000
Chọn đáp án D
Bảng cân đối kế toán
Báo cáo lưu chuyển tiền tệ
Báo cáo kết quả hoạt động kinh doanh
Cả 3 báo cáo trên
Chọn đáp án A
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










