1000+ câu Trắc nghiệm Nguyên lý kế toán (có đáp án) - Phần 24
30 câu hỏi
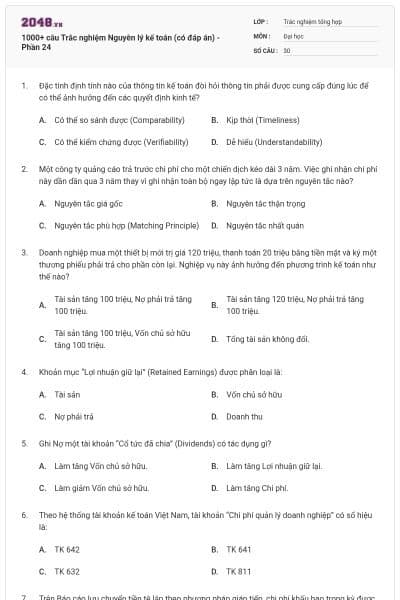
Có thể so sánh được (Comparability)
Kịp thời (Timeliness)
Có thể kiểm chứng được (Verifiability)
Dễ hiểu (Understandability)
Chọn đáp án B
Nguyên tắc giá gốc
Nguyên tắc thận trọng
Nguyên tắc phù hợp (Matching Principle)
Nguyên tắc nhất quán
Chọn đáp án C
Tài sản tăng 100 triệu, Nợ phải trả tăng 100 triệu.
Tài sản tăng 120 triệu, Nợ phải trả tăng 100 triệu.
Tài sản tăng 100 triệu, Vốn chủ sở hữu tăng 100 triệu.
Tổng tài sản không đổi.
Chọn đáp án B
Tài sản
Vốn chủ sở hữu
Nợ phải trả
Doanh thu
Chọn đáp án B
Làm tăng Vốn chủ sở hữu.
Làm tăng Lợi nhuận giữ lại.
Làm giảm Vốn chủ sở hữu.
Làm tăng Chi phí.
Chọn đáp án C
TK 642
TK 641
TK 632
TK 811
Chọn đáp án A
Được cộng lại vào lợi nhuận thuần.
Được trừ ra khỏi lợi nhuận thuần.
Được trình bày như một dòng tiền ra.
Không được trình bày.
Chọn đáp án A
Hoạt động kinh doanh
Hoạt động đầu tư
Hoạt động tài chính
Giao dịch phi tiền tệ
Chọn đáp án C
Tăng Chi phí và tăng Tài sản.
Giảm Tài sản và giảm Chi phí.
Giảm Chi phí và giảm Nợ phải trả.
Tăng Chi phí và tăng Nợ phải trả.
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Nợ TK Chi phí bảo hiểm 1tr / Có TK Bảo hiểm trả trước 1tr
Nợ TK Chi phí bảo hiểm 5tr / Có TK Bảo hiểm trả trước 5tr
Nợ TK Chi phí bảo hiểm 6tr / Có TK Bảo hiểm trả trước 6tr
Không cần bút toán điều chỉnh.
Chọn đáp án C
Tài sản và Lợi nhuận bị ghi nhận quá cao.
Tài sản và Lợi nhuận bị ghi nhận quá thấp.
Nợ phải trả và Lợi nhuận bị ghi nhận quá thấp.
Tài sản bị ghi nhận quá cao và Nợ phải trả bị ghi nhận quá thấp.
Chọn đáp án B
Một tài khoản thường xuyên trên Bảng cân đối kế toán.
Một tài khoản tạm thời dùng để tập hợp doanh thu và chi phí trước khi kết chuyển lợi nhuận ròng vào Lợi nhuận giữ lại.
Để theo dõi các khoản phải thu và phải trả.
Để lập Báo cáo lưu chuyển tiền tệ.
Chọn đáp án B
Lợi nhuận gộp thấp nhất.
Lợi nhuận gộp cao nhất.
Giá trị hàng tồn kho cuối kỳ cao nhất.
Giá vốn hàng bán thấp nhất.
Chọn đáp án B
Nợ TK Chi phí khác / Có TK Tiền mặt
Nợ TK Rút vốn / Có TK Chi phí khác
Nợ TK Tiền mặt / Có TK Rút vốn
Nợ TK Chi phí khác / Có TK Rút vốn
Chọn đáp án B
Một bước bắt buộc trong chu trình kế toán.
Dùng để sửa chữa các sai sót trong kỳ.
Dùng để khóa sổ các tài khoản tạm thời.
Là một bước tùy chọn ở đầu kỳ kế toán tiếp theo để đơn giản hóa việc ghi sổ.
Chọn đáp án D
Lợi nhuận chưa phân phối
Vốn góp của chủ sở hữu
Giá vốn hàng bán
Phải trả người bán
Chọn đáp án C
Chiết khấu thương mại làm giảm giá gốc hàng mua, còn chiết khấu thanh toán liên quan đến việc thanh toán sớm và ảnh hưởng đến doanh thu tài chính hoặc chi phí tài chính.
Chiết khấu thanh toán làm giảm giá gốc hàng mua.
Chiết khấu thương mại chỉ áp dụng cho khách hàng thanh toán sớm.
Cả hai đều được ghi nhận vào tài khoản “Thu nhập khác”.
Chọn đáp án A
Lượng tiền mặt mà công ty có sẵn.
Toàn bộ lợi nhuận công ty kiếm được từ khi thành lập.
Phần lợi nhuận tích lũy của công ty sau khi đã trừ đi cổ tức đã chia.
Giá trị thị trường của công ty.
Chọn đáp án C
Cho biết công ty có lãi hay không.
Cho biết tổng tài sản của công ty.
Giải thích sự thay đổi của lượng tiền và tương đương tiền trong một kỳ.
Kiểm tra sự cân bằng của phương trình kế toán.
Chọn đáp án C
Nợ TK Văn phòng phẩm / Có TK Chi phí văn phòng phẩm
Nợ TK Chi phí văn phòng phẩm / Có TK Văn phòng phẩm
Nợ TK Tiền / Có TK Chi phí văn phòng phẩm
Không cần điều chỉnh.
Chọn đáp án B
Làm giảm doanh thu (ví dụ. ghi nhận hàng bán bị trả lại).
Làm tăng doanh thu.
Không ảnh hưởng đến doanh thu.
Ghi vào bên phải của tài khoản đó.
Chọn đáp án A
Xác định lợi nhuận ròng.
Kiểm tra xem Sổ Cái có cân bằng hay không trước khi bắt đầu kỳ kế toán mới.
Báo cáo cho các nhà đầu tư.
Điều chỉnh các sai sót.
Chọn đáp án B
Công ty hoạt động không hiệu quả.
Công ty đang thua lỗ.
Nợ phải trả ngắn hạn lớn hơn Tài sản ngắn hạn.
Tài sản ngắn hạn lớn hơn Nợ phải trả ngắn hạn.
Chọn đáp án C
Nợ TK Dự phòng phải trả / Có TK Chi phí bảo hành
Nợ TK Chi phí bán hàng / Có TK Tiền
Nợ TK Chi phí bảo hành / Có TK Dự phòng phải trả về bảo hành sản phẩm
Không ghi nhận cho đến khi có khách hàng yêu cầu bảo hành.
Chọn đáp án C
Số tiền doanh nghiệp còn nợ ngân hàng và các tổ chức tín dụng.
Số tiền doanh nghiệp đã trả nợ trong kỳ.
Khoản lãi vay phải trả.
Tài khoản này không thể có số dư Có.
Chọn đáp án A
Lợi nhuận gộp trên Báo cáo KQKD bằng với Tiền từ hoạt động kinh doanh.
Tổng tài sản trên Bảng CĐKT bằng tổng doanh thu trên Báo cáo KQKD.
Lợi nhuận ròng từ Báo cáo KQKD được dùng để tính Lợi nhuận giữ lại cuối kỳ trên Bảng CĐKT.
Không có mối quan hệ trực tiếp nào.
Chọn đáp án C
Bán hàng chịu cho khách hàng.
Mua thiết bị trả bằng tiền mặt.
Dùng tiền gửi ngân hàng để trả nợ vay.
Trả lương cho nhân viên bằng tiền mặt.
Chọn đáp án D
Các tập đoàn đa quốc gia.
Các cá nhân hoặc doanh nghiệp rất nhỏ có các giao dịch đơn giản.
Các công ty niêm yết trên thị trường chứng khoán.
Tất cả các loại hình doanh nghiệp.
Chọn đáp án B
Doanh thu bán hàng và cung cấp dịch vụ (TK 511)
Doanh thu hoạt động tài chính (TK 515)
Thu nhập khác (TK 711)
Một khoản tăng Vốn chủ sở hữu trực tiếp
Chọn đáp án B
Lập Bảng cân đối kế toán.
Ghi nhận các nghiệp vụ vào sổ nhật ký.
Lập Bảng cân đối thử.
Lập Bảng cân đối thử sau khóa sổ (tùy chọn có bút toán đảo).
Chọn đáp án D
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










