1000+ câu Trắc nghiệm Nguyên lý kế toán (có đáp án) - Phần 20
40 câu hỏi
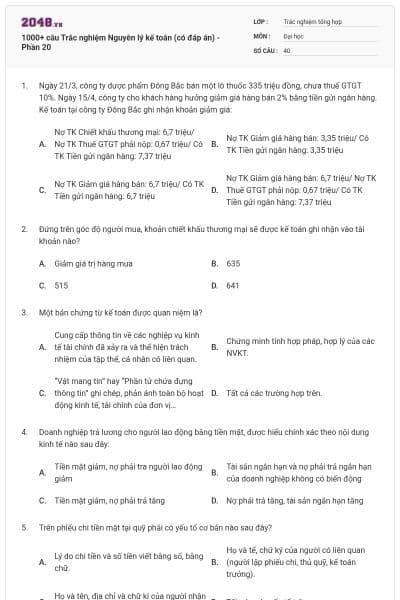
Nợ TK Chiết khấu thương mại: 6,7 triệu/ Nợ TK Thuế GTGT phải nộp: 0,67 triệu/ Có TK Tiền gửi ngân hàng: 7,37 triệu
Nợ TK Giảm giá hàng bán: 3,35 triệu/ Có TK Tiền gửi ngân hàng: 3,35 triệu
Nợ TK Giảm giá hàng bán: 6,7 triệu/ Có TK Tiền gửi ngân hàng: 6,7 triệu
Nợ TK Giảm giá hàng bán: 6,7 triệu/ Nợ TK Thuế GTGT phải nộp: 0,67 triệu/ Có TK Tiền gửi ngân hàng: 7,37 triệu
Chọn đáp án D
Giảm giá trị hàng mua
635
515
641
Chọn đáp án A
Cung cấp thông tin về các nghiệp vụ kinh tế tài chính đã xảy ra và thể hiện trách nhiệm của tập thể, cá nhân có liên quan.
Chứng minh tính hợp pháp, hợp lý của các NVKT.
“Vật mang tin” hay “Phần tử chứa đựng thông tin” ghi chép, phản ánh toàn bộ hoạt động kinh tế, tài chính của đơn vị…
Tất cả các trường hợp trên.
Chọn đáp án D
Tiền mặt giảm, nợ phải tra người lao động giảm
Tài sản ngắn hạn và nợ phải trả ngắn hạn của doanh nghiệp không có biến động
Tiền mặt giảm, nợ phải trả tăng
Nợ phải trả tăng, tài sản ngắn hạn tăng
Chọn đáp án A
Lý do chi tiền và số tiền viết bằng số, bằng chữ.
Họ và tế, chữ ký của người có liên quan (người lập phiếu chi, thủ quỹ, kế toán trưởng).
Họ và tên, địa chỉ và chữ kí của người nhận tiền.
Tất các các yếu tố trên.
Chọn đáp án D
Tài khoản kế toán dùng để phản ánh một cách tổng quát tài sản, nguồn vốn của đơn vị
Bảng cân đối kế toán phản ánh tài sản và nguồn vốn một cách tổng quát ở một thời điểm nhất định
Tài khoản kế toán và báo cáo kết quả hoạt động kinh doanh có cùng đối tượng phản ánh là tình hình và kết quả kinh doanh của doanh nghiệp
Tất cả đúng
Chọn đáp án C
Phần tài sản
Phần nguồn vốn
Cả phần Tài sản và nguồn vốn
Không được ghi vào bản cân đối kế toán
Chọn đáp án A
Nợ TK. PTNLÐ (334): 50.000 - Nợ TK. PTK (138): 20.000
Nợ TK. Nợ TK.TGNH (112): 70.000 - Có TK Có TK.TM (111): 70.000 - Có TK. TGNH (112): 70.000
Nợ TK. TM (111): 50.000 - Nợ TK. PT, PNK (338): 20.000 - Có TK. TGNH (112): 70.000
Nợ TK. PTNLĐ (334): 50.000 - Nợ TK.PT, PNK (338): 20.000 - Có TK. TGNH (112): 70.000
Chọn đáp án C
Khách quan
Trọng yếu
Cơ sở dồn tích
Hoạt động liên tục
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 40 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Nguồn vốn hình thành nên ts của DN
TSản của DN
Tuỳ thuộc quan điểm của từng nviên KT
Phụ thuộc vào quy định của …
Chọn đáp án B
4.575.000 đồng
4.500.000 đồng
4.275.000 đồng
Đáp án khác
Chọn đáp án B
336 triệu
316 triệu
300 triệu
301 triệu
Chọn đáp án D
Tài sản cân bằng với nợ phải trả cộng với vốn chủ sở hữu
Tài sản cộng với nợ phải trả luôn cân bằng với VCSH
Chủ sở hữu là chủ nợ của DN
Vốn chủ SH là tiền mặt của chủ SH có tại DN
Chọn đáp án B
Làm tăng cả TS lẫn nợ phải trả
Làm giảm TS và tăng nợ phải trả
Làm giảm TS và giảm nợ phải trả
Làm tăng TS và giảm nợ phải trả
Chọn đáp án B
Thành phẩm là sản phẩm đã hoàn tất trong quá trình sản xuất.
Hàng hóa là hàng tồn kho mà doanh nghiệp sản xuất để bán.
Tạm ứng là khoản tiền mà doanh nghiệp ứng cho cán bộ công nhân viên của doanh nghiệp.
Chi phí trả trước là khoản chi phí thực tế phát sinh ở 1 kì nhưng có liên quan tới nhiều kì và được phân bổ dần vào chi phí sản xuất kinh doanh trong nhiều kì.
Chọn đáp án B
Sổ cái các tài khoản
Sổ Nhật ký- sổ cái
Sổ đăng ký chứng từ ghi sổ
Sổ kế toán chi tiết
Chọn đáp án B
Doanh thu hàng bán
Chi phí trả trước
Thuế xuất khẩu
Chi phí tài chính
Chọn đáp án B
Nợ TK. VNH (311): 150.000 - Có TK. TGNH (112): 150.000
Nợ TK. TGNH (112): 100.000 - Nợ TK. PT,PNK (338): 50.000 - Có TK. VDH (341): 150.000
Nợ TK. TGNH (112): 100.000 - Nợ TK. Thuế và CKPNNN: 50.000 - Có TK. VNH (311): 150.000 Trước
Nợ TK. VNH (311): 150.000 - Có TK. TM (111): 150.000
Chọn đáp án C
Bên Có của tài khoản "Hàng hóa"
Bên Nợ tài khoản "Hàng bị trả lại"
Ghi giảm "Doanh thu bán hàng"
Ghi tăng "Thu nhập khác"
Chọn đáp án A
45đ
44,8đ
49,5đ
45,32đ
Chọn đáp án D
Nợ TK 632/ Có TK 5111
Nợ Tk 632/ Có TK 1561 chi tiết quầy hàng
Nợ TK 632/ CÓ TK 157
Nợ TK 632/ Có TK 131
Chọn đáp án C
Giá trị còn lại của tài sản cố định
Giá trị hao mòn của tài sản cố định trong kỳ
Giá trị hao mòn luỹ kế của tài sản cố định
Nguyên giá tài sản cố định hiện có
Chọn đáp án C
Giá trị hợp lý của tài sản vào thời điểm được ghi nhận tức là giá được hình thành khi đơn vị giành được quyền sở hữu về tài sản (do mua bán, do sự chế tạo, xây lắp…)
Giá dự toán của tài sản vào thời điểm lập dự toán
Giá kế toán của tài sản vào thời điểm lập kế hoạch
Tất cả các quan niệm nói trên
Chọn đáp án A
75.000.000đ
60.000.000đ
125.000.000đ
A, B, C đều sai
Chọn đáp án A
Kịp thời
Hoạt động liên tục
Trung thực
Khách quan
Chọn đáp án B
Phiếu thu
Phiếu chi
Hóa đơn
Phiếu xuất kho
Chọn đáp án A
Bảng cân đối kế toán
Báo cáo kết quả kinh doanh
Cả hai nội dung trên
Không phải hai nội dung
Chọn đáp án C
Tách rời việc ghi theo thời gian và theo hệ thống
Loại sổ này chỉ phù hợp với cản bộ kế toán có trình độ cao và đồng đều, doanh nghiệp có quy mô lớn
Sổ kiểu nhiều cột, kết cấu phức tạp, khó ghi chép
Tất cả nội dung trên đều sai
Chọn đáp án D
Nợ 152 112.500 Có 112 112.500
Nợ 152 112.500 Nợ 133 11.250 Có 112 123.750
Nợ 152 112.500 Nợ 333 11.250 Có 112 123.750
Tất cả đều sai
Chọn đáp án B
Dựa vào thực tế thu chi tiền
Dựa vào chứng từ mà chứng minh công ty đã phát sinh nghĩa vụ phải trả hoặc quyền phải thu thì sẽ ghi sổ
Dựa vào hoá đơn GTGT hoặc hoá đơn bán hàng
Cả 3 phương án
Chọn đáp án B
Nợ TK 1561/ Có TK 111, 112, 131
Nợ TK 1561 / Có TK 5111
Nợ TK 1561 / Có TK 632
Nợ TK 1561 / Có TK 157
Chọn đáp án C
Sổ liên hợp vừa ghi theo thứ tự thời gian, vừa ghi theo hệ thống
Sổ ghi theo hệ thống
Sổ ghi theo thứ tự thời gian
Tất cả các sổ nói trên
Chọn đáp án D
Thu từ các khoản phải thu của khách hàng 500.000đ
Nhận góp vốn liên doanh bằng tiền mặt 500.000đ
Thu từ các khoản phải thu khác 500.000đ
Các câu trên đều đúng
Chọn đáp án C
Nhập trước, xuất trước
Nhập sau, xuất trước
Thực tế đích danh
Bình quân gia quyền
Chọn đáp án D
Cải chính
Ghi số âm
Ghi bổ sung
Cải chính và ghi số âm
Chọn đáp án D
Tổng gtrị TS của DN càng lớn thì tình hình tài chính càng vững mạnh S (có thể hình thành từ khoản nợ đi vay nên chưa chắc)
Tỷ số nợ phải trả/tổng nguồn VCSH càng lớn thì DN càng ít độc lập về TC
Vốn bằng tiền của DN lớn thì tình hình tài chính càng vững mạnh S
Cả 3 kết luận trên đều đúng
Chọn đáp án B
Thu thập thông tin
Kiểm tra, phân tích thông tin
Ghi chép sổ sách kế toán
Tất cả đều đúng
Chọn đáp án D
Nợ TK Thuế VAT vào: 65.000/ Có TK Thuế VAT đầu ra: 65.000
Nợ TK Thuế VAT vào: 75.000/ Có TK Thuế VAT đầu ra: 75.000
Nợ TK Thuế VAT đầu ra 65.000/ Có TK Thuế VAT đầu vào được khấu trừ 65.000
Nợ TK Thuế VAT đầu ra 75.000/ Có TK Thuế VAT đầu vào được khấu trừ 75.000
Chọn đáp án A
Tài khoản cấp 2 là một hình thức kế tóan chi tiết nội dung và số tiền đã phản ánh trên tài khoản cấp 1
Tài khoản cấp 2 là một bộ phận của tài khoản cấp 1
Kế toán tổng hợp là việc phản ánh các nghiệp vụ kinh tế phát sinh với các tài khoản cấp 2 có liên quan
Nguyên tắc phản ảnh của tài khoản cấp 2 giống như nguyên tắc phản ảnh của tài khoản cấp 1
Chọn đáp án C
100 triệu đồng
110 triệu đồng
90 triệu đồng
98 triệu đồng
Chọn đáp án D
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










