1000+ câu Trắc nghiệm Nguyên lý kế toán (có đáp án) - Phần 2
40 câu hỏi
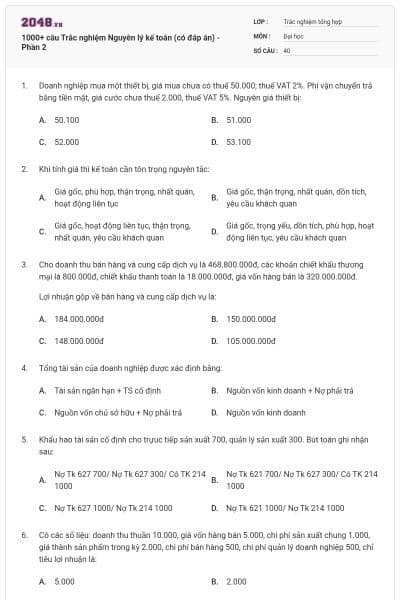
50.100
51.000
52.000
53.100
Chọn đáp án C
Giá gốc, phù hợp, thận trọng, nhất quán, hoạt động liên tục
Giá gốc, thận trọng, nhất quán, dồn tích, yêu cầu khách quan
Giá gốc, hoạt động liên tục, thận trọng, nhất quán, yêu cầu khách quan
Giá gốc, trọng yếu, dồn tích, phù hợp, hoạt động liên tục, yêu cầu khách quan
Chọn đáp án A
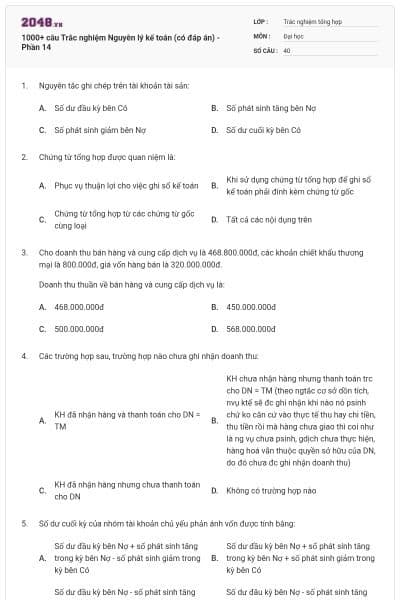
184.000.000đ
150.000.000đ
148.000.000đ
105.000.000đ
Chọn đáp án C
Tài sản ngắn hạn + TS cố định
Nguồn vốn kinh doanh + Nợ phải trả
Nguồn vốn chủ sở hữu + Nợ phải trả
Nguồn vốn kinh doanh
Chọn đáp án C
Nợ Tk 627 700/ Nợ Tk 627 300/ Có TK 214 1000
Nợ Tk 621 700/ Nợ Tk 627 300/ Có TK 214 1000
Nợ Tk 627 1000/ Nợ Tk 214 1000
Nợ Tk 621 1000/ Nợ Tk 214 1000
Chọn đáp án A
5.000
2.000
4.000
1.000
Chọn đáp án C
Loại TK phản ánh quá trình kinh doanh và sử dụng kinh phí
Loại TK chủ yếu
Loại TK điều chỉnh
Loại TK nghiệp vụ
Chọn đáp án B
Sổ ghi theo thứ tự thời gian
Sổ ghi theo hệ thống
Sổ kế toán tổng hợp
Sổ liên hợp vừa ghi theo thứ tự thời gian, vừa ghi theo hệ thống
Chọn đáp án C
Tài khoản tài sản
Tài khoản điều chỉnh giảm tài sản
Tài khoản nguồn vốn
Tài khoản điều chỉnh giảm nguồn vốn
Chọn đáp án B

Học thông minh hơn mỗi ngày
Xem toàn bộ 40 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Lập hoá đơn và dịch vụ đã thực hiện cho KH
Mua thiết bị bằng tiền
Trả tiền cho ng bán về vật dụng đã mua
Mua hàng hoá chưa thanh toán
Chọn đáp án D
Sự nhất quán
Sự cân bằng
Sự liên tục
Cả 3 đáp án đều sai
Chọn đáp án B
SPS Nợ bằng SPS Có
Số dư Nợ bằng Số dư Có
Cả a,b đúng
Cả a,b sai
Chọn đáp án A
Ghi bên phần tài sản và ghi số âm 700
Ghi bên phần nguồn vốn và ghi số âm 700
Ghi bên phần nguồn vốn và ghi số dương
Không trường hợp nào
Chọn đáp án B
Kết cấu của nhóm tài khoản điều chỉnh tăng giống với kết cấu của tài khoản chủ yếu mà nó điều chỉnh
Kết cấu của nhóm tài khoản điều chỉnh giảm ngược lại với kết cấu của tài khoản chủ yếu mà nó điều chỉnh
Nhóm tài khoản điều chỉnh vừa tăng, vừa giảm là kết hợp tính chất kết cấu tài khoản điều chỉnh tăng và kết cấu của tài khoản điều chỉnh giảm
Tất cả tài khoản điều chỉnh không có số dư
Chọn đáp án A
Nợ TK 111: 30.000 Có TK 152: 30.000 và Nợ TK 153: 30.000 Có TK 111: 30.000
Nợ TK 153: 30.000 Có TK 152: 30.000
Nợ TK 152: (30.000) Nợ TK 153: 30.000
Nợ TK 152: (30.000) Có TK 111: (30.000) và Nợ TK 153: 30.000 Có TK 111: 30.000
Chọn đáp án B
Thu thập, xử lý, phân loại được các thông tin
Cung cấp đầy đủ kịp thời chính xác thông tin cho quản lý
Kiểm tra, giám sát được quá trình hoạt động sản xuất kinh doanh
Tất cả các ý nghĩa nói trên
Chọn đáp án C
Thước đo lao động ngày công
Thước đo hiện vật
Thước đo giá trị
Cả 3 câu trên
Chọn đáp án D
Thời kỳ
Thời kỳ kết hợp thời điểm
Thời điểm
Tất cả đều sai
Chọn đáp án D
Chỉ giống kết cấu của nhóm TK chủ yếu phản ánh vốn.
Mang tính chất kết cấu của cả nhóm TK chủ yếu phản ảnh vốn và nguồn vốn.
Chỉ giống với kết cấu của nhóm TK chủ yếu phản ánh nguồn vốn.
Giống với kết cấu nhóm TK điều chỉnh tăng.
Chọn đáp án D
Dương lịch.
Năm hoạt động.
Cả A và B đều đúng.
Có thể A hoặc B.
Chọn đáp án D
Kê khai thường xuyên hoặc kiểm kê định kỳ (là phương pháp hạch toán hàng TKho, dùng quản lý hàng tồn kho, chứ ko phải là đánh giá hàng tồn kho)
Tỷ giá thực tế hoặc tỷ giá hạch toán (chỉ đc tính cho ngoại tệ)
FIFO, LIFO, bình quân, thực tế đích danh
Các câu trên đều đúng
Chọn đáp án C
Nợ TK. PTCKH (131): 100.000 - Có TK. TGNH (112): 100.000
Nợ TK. PTCKH (131): 100.000 - Có TK TM (111): 100.000
Nợ TK. TGNH (112): 100.000 - Có TK. PTCNB (331): 100.000
Nợ TK. TGNH (112): 100.000 - Có TK. PTCKH (131): 100.000
Chọn đáp án D
Một báo cáo sản xuất kinh doanh
Một bảng cân đối tài khoản
Một báo cáo tài chính tổng hợp
Cả 3 đáp án đều sai
Chọn đáp án C
Luồng tiền thu vào > Luồng tiền chi ra
Luồng tiền thu vào < Luồng tiền chi ra
Luồng tiền thu vào = Luồng tiền chi ra
Các câu trên đều sai.
Chọn đáp án B
28.000.000 đồng
29.000.000 đồng
30.000.000 đồng
31.000.000 đồng
Chọn đáp án D
Thực tế đích danh
Nhập trước-xuất trước
Nhập sau-xuất trước
Bình quân gia quyền
Chọn đáp án C
Quy mô của đơn vị
Đặc điểm hoạt động và sử dụng vốn của đơn vị
Không phụ thuộc vào trình độ, số lượng và mức độ đồng đều của cán bộ kế toán đơn vị
Tất cả đều sai
Chọn đáp án C
Các nhà quản trị doanh nghiệp
Chủ nợ
Các nhà đầu tư, cơ quan quản lý chức năng
Cả a và b đều đúng
Chọn đáp án A
Chỉ 1 bút toán: Nợ TK Hàng bán bị trả lại: 4/Nợ TK Thuế GTGT phải nộp: 0,4/Có TK Phải thu khách hàng: 4,4
Chỉ 1 bút toán: Nợ TK Hàng hóa: 9/Có TK GVHB: 9
Các đáp án trên đều sai
Đồng thời cả hai bút toán trên
Chọn đáp án C
Doanh thu gộp trừ chiết khấu thương mại, giảm giá hàng bán và hàng bị trả lại
Doanh thu thuần và giá vốn hàng bán cộng tất cả chi phí bán hàng và quản lý doanh nghiệp
Doanh thu thuần và giá vốn hàng bán
Doanh thu thuần và chi phí điều hành
Chọn đáp án B
1812
655
704
1758
Chọn đáp án D
Hiện tại
Quá khứ và hiện tại
Quá khứ
Quá khứ, hiện tại và tương lai
Chọn đáp án B
146.000.000đ
148.000.000đ
140.000.000đ
138.000.000đ
Chọn đáp án B
Sổ cái các tài khoản
Sổ đăng ký chứng từ
Sổ kế toán chi tiết
Tất cả các loại sổ nói trên
Chọn đáp án B
Có liên quan đến 1 tài khoản
Có liên quan đến 2 tài khoản
Ghi Nợ một tài khoản đối ứng với ghi Có nhiều tài khoản
Ghi Nợ nhiều tài khoản đối ứng với ghi Có một tài khoản
Chọn đáp án D
Giá gốc
Giá bán
Giá mua
Giá thấp nhất giữa giá sổ sách và giá trị thuần có thể thực hiện được
Chọn đáp án C
Nợ TK 515/ Có TK 632
Nợ TK 635 / Có TK 911
Nợ TK 515/ Có TK 911
Nợ TK 515/ Có TK 511
Chọn đáp án D
Khi ghi chép vào tài khoản ghi Đơn.
Phải theo dõi chi tiết từng loại vật tư hàng hóa.
Phản ánh ở tài khoản ngoài bảng.
Tất cả đều đúng.
Chọn đáp án D
Khấu hao, dịch vụ mua ngoài… dùng cho bán hàng
Chi phí nhân công phục vụ bán hàng
Chi phí nguyên vật liệu phục vụ bán hàng
Cả 3 phương án
Chọn đáp án A
Chủ đầu tư DN đầu tư thêm vốn vào DN
Chủ DN phân bổ tổ chức hay cá nhân khác
Chủ DN dùng LN để bổ sung vào vốn
Tất cả câu trên đều đúng
Chọn đáp án D
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










