1000+ câu Trắc nghiệm Nguyên lý kế toán (có đáp án) - Phần 18
40 câu hỏi
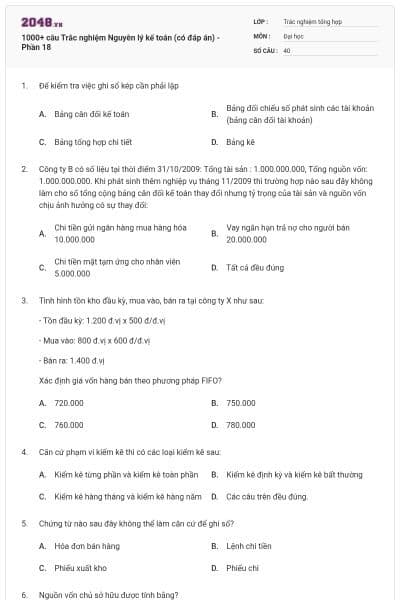
Bảng cân đối kế toán
Bảng đối chiếu số phát sinh các tài khoản (bảng cân đối tài khoản)
Bảng tổng hợp chi tiết
Bảng kê
Chọn đáp án B
Chi tiền gửi ngân hàng mua hàng hóa 10.000.000
Vay ngắn hạn trả nợ cho người bán 20.000.000
Chi tiền mặt tạm ứng cho nhân viên 5.000.000
Tất cả đều đúng
Chọn đáp án D
720.000
750.000
760.000
780.000
Chọn đáp án A
Kiểm kê từng phần và kiểm kê toàn phần
Kiểm kê định kỳ và kiểm kê bất thường
Kiểm kê hàng tháng và kiểm kê hàng năm
Các câu trên đều đúng.
Chọn đáp án A
Hóa đơn bán hàng
Lệnh chi tiền
Phiếu xuất kho
Phiếu chi
Chọn đáp án B
Tổng nguồn vốn – Nguồn vốn kinh doanh.
Tổng tài sản – Tài sản ngắn hạn.
Tổng nguồn vốn – Nợ phải trả.
Tổng tài sản + Nợ phải trả.
Chọn đáp án C
2.200 và 2.000
1.900 và 1.800
1.900 và 1.300
1.800 và 1.100
Chọn đáp án D
Cải chính
Ghi số âm
Ghi bổ sung
Cải chính và ghi số âm
Chọn đáp án D
Nhóm TK điều chỉnh vừa tăng, vừa giảm mang tính chất kết cấu TK điều chỉnh tăng và kết cấu TK điều chỉnh giảm.
Kết cấu của nhóm TK điều chỉnh tăng giống với kết cấu của TK chủ yếu mà nó điều chỉnh.
Kết cấu của nhóm TK điều chỉnh giảm ngược lại với kết cấu của TK chủ yếu mà nó điều chỉnh.
Tất cả đều đúng.
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 40 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Một khoản doanh thu đã thực hiện nhưng chưa thu tiền
Một khoản doanh thu đã thu trước nhưng chưa thực hiện
Ghi chép việc bán hàng đã thu tiền
Không phải các trường hợp trên
Chọn đáp án A
Chữ ký của người lập chứng từ
Số liệu chứng từ
Định khoản kế toán
Thời gian lập chứng từ
Chọn đáp án C
Tài sản của DN
Một loại ngvốn góp phần hình thành nên TS của DN
Không phải là nguồn hình thành ts của DN và DN sẽ thanh toán cho ng bán
Tuỳ từng trg hợp cụ thể ko thể đưa ra kết luận tổng quát
Chọn đáp án B
44.000.000 đ
54.000.000 đ
49.500.000 đ
47.000.000 đ
Chọn đáp án D
Loại TK phản ánh nguồn vốn kinh doanh
Loại TK phản ánh quá trình kinh doanh
Loại TK nghiệp vụ
Loại (nhóm) TK phản ánh vốn kinh doanh
Chọn đáp án C
2.200 và 2.000
1.900 và 1.800
1.900 và 1.300
1.800 và 1.100
Chọn đáp án B
131, 136, 138, 331, 333, 334, 338, 336
131, 136, 138, 331, 141, 221, 333, 334, 338, 336
131, 136, 138, 331, 141, 221, 333, 334, 338, 336
131, 136, 138, 331, 141, 221, 333, 334, 338, 336
Chọn đáp án A
100 triệu đồng
110 triệu đồng
95 triệu đồng
90 triệu đồng
Chọn đáp án C
Nợ TK 627 4.000.000đ Nợ TK 133 500.000đ Có TK 331 4.500.000đ
Nợ TK 621 4.000.000đ Nợ TK 133 500.000đ Có TK 331 4.500.000đ
Nợ TK 627 4.500.000đ Có TK 331 4.500.000đ
Nợ TK 621 4.000.000đ Nợ TK 133 500.000đ Có TK 331 4.500.000đ
Chọn đáp án A
Sổ đối chiếu kiểu hai bên
Sổ kiểu một bên
Sổ kiểu nhiều cột và sổ kiểu bàn cờ
Sổ liên hợp
Chọn đáp án A
Của một nghiệp vụ kế toán
Một đối tượng kế toán
Của một tài sản
Của nhiều đối tượng kế toán
Chọn đáp án B
Ghi sai quan hệ đối ứng TK số tiền ghi sai lớn hơn số thực tế phải ghi
Số ghi sai nhỏ hơn số thực tế phải ghi
Ghi sót NVKT phát sinh
Ghi sai trong diễn giải và sai số liệu được phát hiện ngay khi chưa cộng sổ kế toán và không liên quan đến quan hệ đối ứng tài khoản
Chọn đáp án D
Lập các chỉ tiêu kế hoạch ngắn hạn, dài hạn cho các đơn vị
Tính toán, phản ánh, ghi chép kịp thời, đầy đủ số hiện có về tài sản và sự biến động của tài sản
So sánh, phân tích, đánh giá kết quả thực hiện các mục tiêu do chính đơn vị đặt ra
Tất cả các nhiệm vụ nói trên
Chọn đáp án D
Số tiền còn nợ Người lao động
Số tiền trả thừa cho người lao động
Số tiền trả thừa cho người lao động
Tất cả đáp án trên đề sai
Chọn đáp án B
Để phản ảnh ngắn gọn nghiệp vụ ktế phát sinh
Để giảm bớt sai sót khi ghi sổ KT
Để giảm bớt sai sót khi ghi sổ KT
A và B
Chọn đáp án D
28.000.000 đồng
29.000.000 đồng
30.000.000 đồng
31.000.000 đồng
Chọn đáp án D
Cung cấp kịp thời thông tin cần thiết cho việc quản lý tài sản
Tổng hợp được giá trị toàn bộ tài sản của đơn vị
Tính toán, xác định được kết quả kinh doanh
Tính toán, xác định được giá trị thực tế của tài sản
Chọn đáp án D
Nội dung kinh tế
Yêu cầu quản lý của Nhà nước
Địa điểm lập chứng từ
Hình thức chứng từ
Chọn đáp án B
50 triệu
30 triệu
20 triệu
Chưa đủ thông tin để kết luận
Chọn đáp án B
Là hoạt động dịch vụ với chức năng cung cấp thông tin về các hoạt động của đơn vị cho các nhà quản lý...
Là ngôn ngữ của kinh doanh
Là nghệ thuật ghi chép, phân loại, tổng hợp dưới hình thức tiền tệ các nghiệp vụ kinh tế phát sinh
Tất cả các khái niệm nói trên đều đúng
Chọn đáp án D
LIFO
FIFO
Cả a và b đều đúng
Cả a và b đều sai
Chọn đáp án A
Giá thanh toán với ng bán (có VAT)
Giá chưa có VAT
Giá gốc còn gọi là giá thực tế
Giá đã có VAT
Chọn đáp án D
Tăng lên vào ngày 31/12/2011 và giảm vào ngày 31/12/2012
Tăng lên vào ngày 31/12/2011 và đúng vào ngày 31/12/2012
Giảm vào ngày 31/12/2011 và giảm vào ngày 31/12/2012
Tăng vào ngày 31/12/2011 và tăng vào ngày 31/12/2012
Chọn đáp án C
Phân loại các đối tượng kế toán
Phản ánh ghi chép, kiểm tra tình hình hiện có và sự vận động của từng đối tượng kế toán
Cả A và B đều sai
Cả A và B đều đúng
Chọn đáp án D
Số dư đầu kỳ, Số dư cuối kỳ, Phát sinh tăng ghi bên Nợ; Phát sinh giảm ghi bên Có
Số dư đầu kỳ, Phát sinh tăng ghi bên Nợ; Số dư cuối kỳ, Phát sinh giảm ghi bên Có
Số dư đầu kỳ, Số dư cuối kỳ, Phát sinh tăng ghi bên Có; Phát sinh giảm ghi bên Nợ
Số dư cuối kỳ, Phát sinh tăng ghi bên Có; Số dư đầu kỳ, Phát sinh giảm ghi bên Nợ
Chọn đáp án D
Loại 1, 2
Loại 3, 4
A và B đúng
A và B sai
Chọn đáp án A
TSCĐ vô hình
TSCĐ hữu hình
TSCĐ thuê tài chính
Tất cả các trường hợp trên
Chọn đáp án D
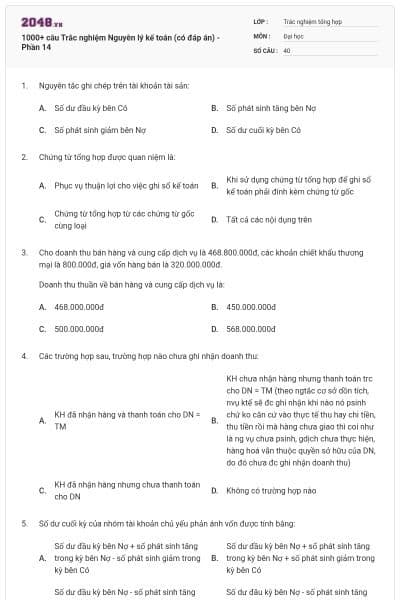
KH đã nhận hàng và thanh toán cho DN = TM
KH chưa nhận hàng nhưng thanh toán trước cho DN = TM (theo nguyên tắc cơ sở dồn tích, nghiệp vụ kinh tế sẽ được ghi nhận khi nào nó phát sinh chứ ko căn cứ vào thực tế thu hay chi tiền, thu tiền rồi mà hàng chưa giao thì coi như là ng vụ chưa phát sinh, giao dịch chưa thực hiện, hàng hoá vẫn thuộc quyền sở hữu của DN, do đó chưa đc ghi nhận doanh thu)
KH đã nhận hàng nhưng chưa thanh toán cho DN
Không có trường hợp nào
Chọn đáp án B
Ghi chép tỉ mỉ, chi tiết từng đối tượng kế toán
Phản ánh trên tài khoản cấp 2 và sổ chi tiết
Sử dụng thước đo hiện vật, thời gian lao động, tiền
Các nội dung trên
Chọn đáp án B
Phân thành 2 loại: tài khoản tài sản và tài khoản nguồn vốn.
Phân thành 3 loại: tài khoản tài sản, tài khoản nguồn vốn và tài khoản trung gian.
Phân thành 4 loại: tài khoản tài sản, tài khoản nguồn vốn, tài khoản doanh thu và tài khoản chi phí.
Phân thành 3 loại: tài khoản chủ yếu, tài khoản điều chỉnh và tài khoản nghiệp vụ.
Chọn đáp án D
Là cơ sở pháp lý cho mọi số liệu, tài liệu của kế toán
Là điểm khởi đầu của quá trình kế toán
Là cơ sở pháp lý để giải quyết các tranh chấp
Tất cả các nội dung nói trên
Chọn đáp án B
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










