1000+ câu Trắc nghiệm Nguyên lý kế toán (có đáp án) - Phần 15
40 câu hỏi
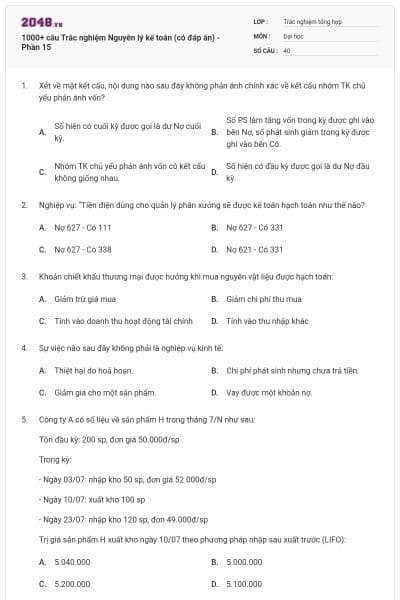
Số hiện có cuối kỳ được gọi là dư Nợ cuối kỳ.
Số PS làm tăng vốn trong kỳ được ghi vào bên Nợ, số phát sinh giảm trong kỳ được ghi vào bên Có.
Nhóm TK chủ yếu phản ánh vốn có kết cấu không giống nhau.
Số hiện có đầu kỳ được gọi là dư Nợ đầu kỳ.
Chọn đáp án B
Nợ 627 - Có 111
Nợ 627 - Có 331
Nợ 627 - Có 338
Nợ 621 - Có 331
Chọn đáp án A
Giảm trừ giá mua
Giảm chi phí thu mua
Tính vào doanh thu hoạt động tài chính
Tính vào thu nhập khác
Chọn đáp án A
Thiệt hại do hoả hoạn.
Chi phí phát sinh nhưng chưa trả tiền.
Giảm giá cho một sản phẩm.
Vay được một khoản nợ.
Chọn đáp án A
5.040.000
5.000.000
5.200.000
5.100.000
Chọn đáp án D
Tình hình thị trường, tình hình cạnh tranh
Tài sản, nguồn hình thành tài sản và sự vận động của tài sản trong quá trình hoạt động của đơn vị kế toán
Tình hình thực hiện kế hoạch kinh doanh
Tình hình thu chi tiền mặt
Chọn đáp án B
Báo cáo lưu tuyển tiền tệ tóm tắt thông tin về các dòng tiền vào (số thu) và dòng ra (các khoản chi) trong một giai đoạn nhất định
Bảng cân đối kế toán thể hiện tài sản, nợ phải trả và vốn chủ sở hữu vào một ngày nhất định
Báo cáo kết quả kinh doanh thể hiện doanh thu, chi phí, những thay đổi trong vốn chủ sở hữu, và thu nhập vòng hay lỗ ròng phát sinh trong một giai đoạn nhất định
Báo cáo vốn chủ sở hữu tóm tắt những thay đổi trong vốn chủ sở hữu trong một giai đoạn nhất định
Chọn đáp án C
Số phát sinh từ Tài khoản loại 1 đến loại 9 trên sổ cái
Số dư cuối kỳ từ tài khoản loại 1 đến tài khoản loại 9
Tài khoản 4 đến 9
Số liệu phát sinh từ tài khoản loại 5 đến loại 9 trên sổ cái
Chọn đáp án D
Ghi Nợ TK Tiền 6 triệu đồng, Ghi Có TK Chi phí tiền lương 6 triệu đồng khi thanh toán lương cho người lao động 6 triệu đồng
Cung cấp dịch vụ cho khách hàng nhận được 9 triệu đồng. Ghi Nợ TK Tiền 9 triệu đồng, Ghi có TK Doanh thu cung cấp dịch vụ 9 triệu đồng
Chọn đáp án A

Học thông minh hơn mỗi ngày
Xem toàn bộ 40 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Hữu hình hoặc vô hình Đ (Tài sản: MMTB, quyền sử dụng đất, bằng phát minh sáng chế…)
DN có thể ksoát đc chúng đc toàn quyền sử dụng Đ
Chúng có thể mang lợi ích cho DN trong tương lai Đ
Tất cả đều đúng
Chọn đáp án D
Việc ghi chép phải thận trọng
Là tính thận trọng của cán bộ kế toán
Là việc tính toán, phản ánh phải thận trọng
Khi có 2 cách lựa chọn khác nhau thoả mãn những nguyên tắc cơ bản và ứng dụng cho một nghiệp vụ, thì sự lựa chọn có ảnh hướng tốt nhất đến lãi ròng hay tổng tài sản cần phải được sử dụng
Chọn đáp án C
Tổng NV trên bảng CĐ KT lập tại thời điểm đó
Tổng NV sở hữu trên bảng CĐKT lập tại thời điểm đó
Tổng NV sở hữu trên bảng CĐKT lập tại thời điểm đó
Tổng vốn bằng tiền của DN trên bảng CĐKT lập tại thời điểm đó
Chọn đáp án A
Loại TK phản ánh vốn
Loại TK nghiệp vụ
Loại TK phản ánh nguồn vốn
Loại TK phản ánh quá trình kinh doanh và sử dụng kinh phí
Chọn đáp án A
Nguồn vốn
Nợ phải trả
TS ngắn hạn
TS dài hạn
Chọn đáp án A
1 năm
5 năm
10 năm
Vĩnh viễn
Chọn đáp án A
Dự toán và điều chỉnh các hoạt động sản xuất kinh doanh
Ghi chép, phán ánh (bằng tiền) một cách hệ thống, kịp thời, đầy đủ các nghiệp vụ kinh tế phát sinh…
Xác định mục tiêu cho đơn vị
Tất cả các chức năng nói trên
Chọn đáp án A
Bảng cân đối kế toán
Bảng đối chiếu số phát sinh các tài khoản (bảng cân đối tài khoản)
Bảng tổng hợp chi tiết
Bảng kê
Chọn đáp án A
Thường xuyên biến động qua các giai đoạn khác nhau
Thay đổi hình thái vật chất
Thay đổi về mặt giá trị
Tất cả đều đúng
Chọn đáp án D
TK 413 và TK 1381
TK 214 và TK 229
TK 413
TK 1381
Chọn đáp án D
Số lượng, tên gọi và số hiệu các tài khoản được sử dụng
Nội dung kinh tế, công dụng và kết cấu từng tài khoản
Mối quan hệ đối ứng chủ yếu của các tài khoản
Các câu trên đều đúng
Chọn đáp án D
67.000
40.000
107.000
27.000
Chọn đáp án C
Nợ TK 242 100.000 Có TK 112 100.000
Nợ TK 641 “CPBH” 100.000 Có TK 112 “TGNH” 100.000
Nợ TK 811 “Chi phí khác” 100.000 Có TK 112 “TGNH” 100.000
Tất cả đều sai
Chọn đáp án B
Ghi sai trong diễn giải và không liên quan đến đối ứng TK
Số ghi sai nhỏ hơn số thực tế phải ghi
Ghi sai quan hệ đối ứng TK, số tiền ghi sai lớn hơn số tiền thực tế phải ghi
Ghi sót NVKTPS
Chọn đáp án A
Chữ ký của kế toán trên chứng từ kế toán bằng mực đỏ hoặc đóng dấu chữ ký đã khắc sẵn.
Chữ ký trên chứng từ kế toán của 1 người phải thống nhất ( không thay đổi giữa các lần ký).
Chứng từ kế toán phải có đủ chữ kí của những người có liên quan đến nội dung chứng từ.
Chữ ký trên chứng từ kế toán thực hiện bằng bút mực.
Chọn đáp án A
Tài sản ngắn hạn và tài sản dài hạn
Nợ phải trả và vốn chủ sở hữu
Tài sản ngắn hạn và tài sản dài hạn
Các câu trên đều sai
Chọn đáp án A
Không làm thay đổi tổng tài sản
Làm tài sản dài hạn tăng 20.000
Làm tài sản ngắn hạn giảm 20.000
Làm tổng tài sản và nguồn vốn đều giảm 20.000
Chọn đáp án D
Chi phí sản xuất chung
Chi phí bán hàng
Chi phí nhân công trực tiếp
Chi phí quản lý doanh nghiệp
Chọn đáp án A
Được gạch bỏ chỗ ghi sai bằng mực thường, sau đó ghi lại cho đúng
Được dùng mực hóa học để sửa chữa chỗ ghi sai
Chỉ được sửa chữa sổ theo đúng quy định về chữa sổ kế toán
Được tẩy xóa, ghi chèn, ghi chồng vào chỗ sai
Chọn đáp án C
Để phản ảnh ngắn gọn nghiệp vụ kinh tế phát sinh
Để giảm bớt việc ghi sổ kế toán
Để giảm bớt sai sót khi ghi sổ kế toán
Cả A, C đều đúng
Chọn đáp án D
Tình hình thực hiện kế hoạch kinh doanh
Tình hình thu chi tiền mặt
Tài sản, nguồn hình thành tài sản Doanh nghiệp và sự vận động của chúng
Tình hình thị trường, tình hình cạnh tranh
Chọn đáp án C
Nợ TK 1561/ Có TK 111,112,331…
Nợ TK 1562/ Có TK 111,112,331…
Nợ TK 152 (chi tiết bao bì)/ Có TK111,112,331…
Nợ TK 153 (chi tiết bao bì); Nợ TK 1331/ Có TK 111,112,331…
Chọn đáp án A
Thông tin thu nhập xử lý chỉ đạo, thông tin về tình hình tài chính, tình hình kinh doanh đến các đối tg sử dụng thông tin KT
Điều hành các hđ sx kd trong DN
Giám đốc tình hình sử dụng vốn, tình hình sản xuất kinh doanh
A và C
Chọn đáp án D
Dương lịch
Năm hoạt động
Cả a và b đều đúng
Có thể a hoặc b
Chọn đáp án D
34.000
36.000
30.000
32.000
Chọn đáp án B
Thông tin về những sự kiện đã xảy ra Đ
Gắn liền với phạm vi toàn DN Đ
Có tính pháp lệnh và phải có độ tin cậy cao Đ
Tất cả đều đúng
Chọn đáp án D
Nợ TK. TGNH (112): 100.000 - Có TK. PTCNB (331): 100.000
Nợ TK. PTCNB (331): 100.000 - Có TK TM (111): 100.000
Nợ TK. PTCNB (331): 50.000 - Nợ TK. Thuế và CKPNNN: 50.000 - Có TK. TGNH (112): 100.000
Nợ TK. PTCNB (331): 100.000 - Có TK.TGNH (112): 100.000
Chọn đáp án C
Trọng yếu
Phù hợp
Thận trọng
Khách quan
Chọn đáp án C
Lợi nhuận thuần cao hơn FIFO
Lợi nhuận thuần bằng FIFO
Lợi nhuận thuần thấp hơn FIFO
Lợi nhuận thuần cao hơn giá bình quân
Chọn đáp án A
Nhóm tài khoản chủ yếu phản ánh vốn có kết cấu không giống nhau
Số hiện có đầu kỳ được gọi là số dư Nợ đầu kỳ
Sổ hiện có cuối kỳ được gọi là số dư Nợ cuối kỳ
Số phát sinh tăng trong kỳ được ghi vào bên Nợ, số phát sinh giảm trong kỳ được ghi vào bên Có
Chọn đáp án D
300.000.000 đồng
315.640.000 đồng
300.600.000 đồng
300.640.000 đồng
Chọn đáp án D
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










