1000+ câu Trắc nghiệm Nguyên lý kế toán (có đáp án) - Phần 13
40 câu hỏi
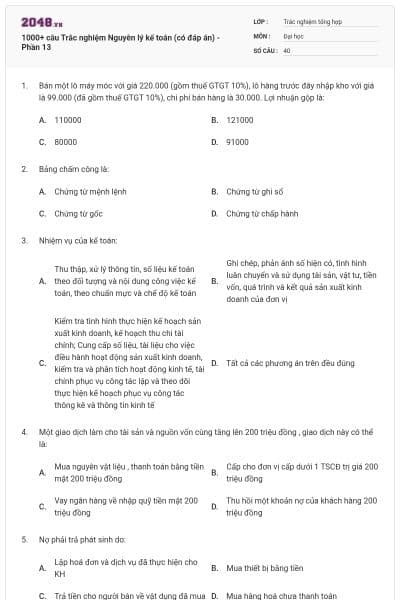
110000
121000
80000
91000
Chọn đáp án B
Chứng từ mệnh lệnh
Chứng từ ghi sổ
Chứng từ gốc
Chứng từ chấp hành
Chọn đáp án D
Thu thập, xử lý thông tin, số liệu kế toán theo đối tượng và nội dung công việc kế toán, theo chuẩn mực và chế độ kế toán
Ghi chép, phản ánh số hiện có, tình hình luân chuyển và sử dụng tài sản, vật tư, tiền vốn, quá trình và kết quả sản xuất kinh doanh của đơn vị
Kiểm tra tình hình thực hiện kế hoạch sản xuất kinh doanh, kế hoạch thu chi tài chính; Cung cấp số liệu, tài liệu cho việc điều hành hoạt động sản xuất kinh doanh, kiểm tra và phân tích hoạt động kinh tế, tài chính phục vụ công tác lập và theo dõi thực hiện kế hoạch phục vụ công tác thông kê và thông tin kinh tế
Tất cả các phương án trên đều đúng
Chọn đáp án C
Mua nguyên vật liệu , thanh toán bằng tiền mặt 200 triệu đồng
Cấp cho đơn vị cấp dưới 1 TSCĐ trị giá 200 triệu đồng
Vay ngân hàng về nhập quỹ tiền mặt 200 triệu đồng
Thu hồi một khoản nợ của khách hàng 200 triệu đồng
Chọn đáp án D
Lập hoá đơn và dịch vụ đã thực hiện cho KH
Mua thiết bị bằng tiền
Trả tiền cho người bán về vật dụng đã mua
Mua hàng hoá chưa thanh toán
Chọn đáp án D
Phù hợp
Giá gốc
Nhất quán
Cơ sở dồn tích
Chọn đáp án B
Sổ cái các tài khoản
Sổ Nhật ký chung
Sổ đăng ký chứng từ ghi sổ
Sổ kế toán chi tiết
Chọn đáp án C
800tr
500tr
300tr
Đáp án khác
Chọn đáp án B
Luôn ghi tăng bên Có, ghi giảm bên Nợ và có số dư bên Có
Thường ghi tăng bên Có, ghi giảm bên Nợ và có số dư bên Có
Luôn ghi tăng bên Nợ, ghi giảm bên Có và có số dư bên Nợ
Thường ghi tăng bên Nợ, ghi giảm bên Có và có số dư bên Nợ
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 40 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Hoạt động liên tục
Trung thực
Đầy đủ
Khách quan
Chọn đáp án A
Cung cấp thông tin qua sổ kế toán.
Cung cấp thông tin qua báo cáo tài chính.
Cung cấp thông tin qua mạng.
Tất cả A, B, C đều đúng.
Chọn đáp án B
Nhà quản lý
Nhà đầu tư
Người môi giới
Cả A, B, C đều sai
Chọn đáp án B
Ghi bổ sung (Nợ 112 có 511: 9.000.000)
Ghi số âm
Cải chính
Tất cả đều đúng
Chọn đáp án A
Trong một định khoản phức tạp, tổng số tiền ghi nợ luôn bằng tổng số tiền ghi có
Định khoản phức tạp là sự ghi chép lại của nhiều định khoản giản đơn
Trong một định khoản phức tạp, khi ghi nợ 2 TK thì đồng thời phải ghi có 2 TK
Nên ghi một nợ đối ứng với nhiều có và ngược lại
Chọn đáp án C
5.040.000
5.000.000
5.200.000
4.994.595
Chọn đáp án D
Phương pháp ghi đỏ (ghi sổ âm).
Phương pháp ghi bổ sung.
Phương pháp cải chính.
Phương pháp định khoản đảo.
Chọn đáp án C
Kinh doanh cá thể
Ủy ban
Công ty liên doanh
Công ty cổ phần
Chọn đáp án B
Hoạt động liên tục
Giá gốc
Nhất quán
Phù hợp
Chọn đáp án C
Thiệt hại do hoả hoạn
Chi phí phát sinh nhưng chưa trả tiền
Giảm giá cho một sp (ghi vào ckhấu, giảm giá hàng bán)
Vay đc 1 khoản nợ
Chọn đáp án A
Nguồn vốn hình thành nên tài sản của doanh nghiệp
Tài sản của doanh nghiệp
Tuỳ thuộc quan điểm của từng nhân viên kế toán
Phụ thuộc vào quy định của…
Chọn đáp án B
Nhật ký chung, nhật ký chuyên dùng, sổ cái
Nhật ký chung, sổ cái, bảng cân đối tài khoản
Nhật ký chung, sổ cái, bảng tổng hợp chi tiết
Nhật ký chung, nhật ký-sổ cái, sổ chuyên dùng
Chọn đáp án A
Tại doanh nghiệp Thiên Hà có bảng cân đối kế toán ngày 30/06/2010 như sau:

Các nghiệp vụ kinh tế phát sinh trong tháng 7 như sau:
1, Khách hàng A trả nợ 2.000.000 đồng bằng tiền mặt
2, Khách hàng B ứng trước cho Doanh nghiệp 8.000.000 đồng bằng tiền gửi Ngân hàng
3, Doanh nghiệp xuất tiền mặt trả nợ người bán X 3.000.000 đồng
4, Doanh nghiệp xuất tiền mặt ứng trước cho người bán Y 2.000.000 đồng
5, Doanh nghiệp được cấp 1 tài sản cố định hữu hình nguyên giá 15.000.000 đồng
Như vậy cuối tháng 7/2010 tổng tài sản của doanh nghiệp sẽ là:
183.000.000 đồng
164.000.000 đồng
178.000.000 đồng
163.000.000 đồng
Chọn đáp án D
2 tài sản giống nhau thì phải ghi cùng giá.
Căn cứ vào chi phí thực tế mà doanh nghiệp đã bỏ ra để có được tài sản.
Căn cứ vào sự thay đổi của giá thị trường.
Tất cả A, B, C đều sai.
Chọn đáp án D
Thu thập, xử lí thông tin, số liệu theo đối tượng và nội dung công việc kế toán
Kiểm tra giám sát các khoản thu chi tài chính, nghĩa vụ thu nộp, kiểm tra việc quản lí và sử dụng tài sản, phát hiện ngăn ngừa các hành vi vi phạm
Phân tích thông tin, số liệu kế toán đề xuất các giải pháp phục vụ yêu cầu quản trị doanh nghiệp về kinh tế, tài chính
Phân tích tình hình kinh doanh của doanh nghiệp qua phương pháp phân tổ và điều tra thống kê
Chọn đáp án D
Nguồn vốn tăng – Tài sản tăng
Nguồn vốn giảm – Tài sản giảm
Nguồn vốn tăng – Nguồn vốn giảm
Không đáp án nào đúng
Chọn đáp án A
Giá thực tế (giá gốc)
Giá hạch toán
Giá kế hoạch
Giá thực tế (giá gốc); Giá hạch toán; Giá kế hoạch
Chọn đáp án A
Khoản đầu tư tài chính
Khoản nợ phải trả
Một khoản tiền mặt
Khoản vốn của chủ sở hữu
Chọn đáp án B
Sổ Nhật ký sổ cái
Sổ cái các TK
Sổ Nhật ký chứng từ
Sổ kế toán chi tiết
Chọn đáp án A
Giá kế hoạch của tài sản vào thời điểm lập kế hoạch
Giá dự toán của tài sản vào thời điểm lập dự toán
Giá trị hợp lí của tài sản vào thời điểm được ghi nhận tức là giá được hình thành khi đơn vị giành được quyền sở hữu tài sản (do mua bán, do tự chế tạo, xây lắp…)
Giá trị định mức của tài sản định mức
Chọn đáp án C
Các sổ kế toán
Các chứng từ kế toán
Các tài khoản chữ T
Các câu trên đều đúng
Chọn đáp án A
Tiền gửi ngân hàng
Tiền đang chuyển
Tiền mặt
Tài sản cố định vô hình
Chọn đáp án D
Sổ kiểu bàn cờ
Sổ nhiều cột
Sổ kiểu 1 bên và 2 bên
Tất cả các loại sổ nói trên
Chọn đáp án D
Nợ TK 711/ Có TK 511
Nợ TK 711/ Có TK 811
Nợ TK 711/ Có 632
Nợ TK 711/ Có 911
Chọn đáp án D
Loại TK chủ yếu
Loại TK phản ánh quá trình kinh doanh
Loại TK nghiệp vụ
Loại TK điều chỉnh
Chọn đáp án C
Nhập trước, xuất trước
Nhập sau, xuất trước
Thực tế đích danh
Bình quân gia quyền
Chọn đáp án B
Tăng nợ phải trả, giảm nợ phải trả
Tăng tài sản, tăng nợ phải trả
Tăng tài sản, giảm tài sản
Tất cả đều sai
Chọn đáp án A
FIFO
LIFO
Bình quân gia quyền
Thực tế đích danh
Chọn đáp án B
Phải thu của khách hàng
Phải trả người bán
Vay dài hạn
Quỹ đầu tư phát triển
Chọn đáp án D
Chứng từ bắt buộc, chứng từ hướng dẫn
Chứng từ bằng giấy, chứng từ điện tử
Chứng từ mệnh lệnh, chứng từ chấp hành
Chứng từ gốc, chứng từ ghi sổ
Chọn đáp án C
Thời hạn thanh toán
Thời hạn bảo hành
Số tài khoản
Tất cả các câu trên
Chọn đáp án D
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










