1000+ câu Trắc nghiệm Nguyên lý kế toán (có đáp án) - Phần 12
40 câu hỏi
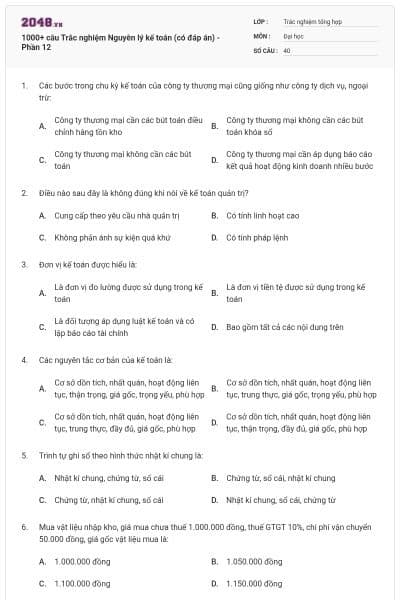
Công ty thương mại cần các bút toán điều chỉnh hàng tồn kho
Công ty thương mại không cần các bút toán khóa sổ
Công ty thương mại không cần các bút toán
Công ty thương mại cần áp dụng báo cáo kết quả hoạt động kinh doanh nhiều bước
Chọn đáp án A
Cung cấp theo yêu cầu nhà quản trị
Có tính linh hoạt cao
Không phản ánh sự kiện quá khứ
Có tính pháp lệnh
Chọn đáp án D
Là đơn vị đo lường được sử dụng trong kế toán
Là đơn vị tiền tệ được sử dụng trong kế toán
Là đối tượng áp dụng luật kế toán và có lập báo cáo tài chính
Bao gồm tất cả các nội dung trên
Chọn đáp án C
Cơ sở dồn tích, nhất quán, hoạt động liên tục, thận trọng, giá gốc, trọng yếu, phù hợp
Cơ sở dồn tích, nhất quán, hoạt động liên tục, trung thực, giá gốc, trọng yếu, phù hợp
Cơ sở dồn tích, nhất quán, hoạt động liên tục, trung thực, đầy đủ, giá gốc, phù hợp
Cơ sở dồn tích, nhất quán, hoạt động liên tục, thận trọng, đầy đủ, giá gốc, phù hợp
Chọn đáp án A
Nhật kí chung, chứng từ, sổ cái
Chứng từ, sổ cái, nhật kí chung
Chứng từ, nhật kí chung, sổ cái
Nhật kí chung, sổ cái, chứng từ
Chọn đáp án C
1.000.000 đồng
1.050.000 đồng
1.100.000 đồng
1.150.000 đồng
Chọn đáp án B
Nợ TK. TM (111): 50.000 - Có TK. PTNLĐ (334): 50.000
Nợ TK. PTNLĐ (334): 50.000 - Có TK. TM (111): 50.000
Nợ TK. TGNH (112): 50.000 - Có TK. PTNLĐ (334): 50.000
Nợ TK. PTNLĐ (334): 50.000 - Có TK. TGNH (112): 50.000
Chọn đáp án B
Nhóm tài khoản chủ yếu phản ánh vốn
Nhóm tài khoản tập hợp phân phối
Nhóm tài khoản chủ yếu phản ánh nguồn vốn
Nhóm tài khoản chủ yếu phản ánh cả vốn và nguồn vốn
Chọn đáp án B
Nợ TK 331/ Có TK 112
Nợ TK 331/ Có TK 131
Nợ TK 131/ Có TK 112
Nợ TK 112/ Có TK 131
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 40 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Trọng yếu
Nhất quán
Giá gốc
Phù hợp
Chọn đáp án B
Ghi kết hợp theo thứ tự thời gian và theo hệ thống
Sổ tổng hợp
Sổ nhiều cột
Tất cả đều đúng
Chọn đáp án D
Mức trích khấu hao = giá trị hao mòn thực tế
Mức trích khấu hao > giá trị hao mòn thực tế
Mức trích khấu hao < giá trị hao mòn thực tế
1 trong 3 trường hợp trên
Chọn đáp án D
Việc vào sổ kế toán
Việc lập chứng từ kế toán
Việc ghi nợ và ghi có vào các tài khoản có liên quan
Tất cả các quan niệm nói trên
Chọn đáp án C
Tên chứng từ, số hiệu chứng từ.
Thời gian và địa điểm lập chứng từ.
Tóm tắt nội dung kinh tế ghi trên chứng từ.
Phương thức thanh toán và thời hạn thanh toán.
Chọn đáp án D
Nợ 152 500 Có 621 500
Nợ 152 500 Có 154 500
Nợ 154 500 Có 621 500
Nợ 152 500 Có 627 500
Chọn đáp án A
Nợ TK. TM (111): 10.000 - Có TK. TƯ (141): 10.000
Nợ TK. PTK (138): 10.000 - Có TK. TM (111): 10.000
Nợ TK. TƯ (141): 10.000 - Có TK. TM (111): 10.000
Nợ TK. PTNB (136): 10.000 - Có TK. TM (111): 10.000
Chọn đáp án C
Thời gian thanh toán.
Thời gian bảo hãnh.
Ngày tháng lập chứng từ và số hiệu chứng từ.
Hình thức thanh toán.
Chọn đáp án C
Ban lãnh đạo
Các chủ nợ
Các nhà đầu tư (quan tâm lợi nhuận)
Cơ quan thuế (quan tâm lợi nhuận)
Chọn đáp án C
3 năm
5 năm
10 năm
Vĩnh viễn
Chọn đáp án C
Nợ TK. PTCKH (131): 100.000 - Có TK. TGNH (112): 100.000
Nợ TK. TGNH (112): 100.000 - Có TK. PTCKH (131): 100.000
Nợ TK. PTK (138): 100.000 - Có TK. TGNH (112): 100.000
Nợ TK. TGNH (112): 100.000O - Có TK. PTNB (136): 100.000
Chọn đáp án B
Là phương pháp cân đối các nghiệp vụ kinh tế phát sinh
Là phương pháp cộng dồn các NVKT phát sinh
Là phương pháp để tổng hợp số liệu từ các số kế toán theo các mối quan hệ cân đối vốn có của đối tượng kế toán cụ thể, từ đó hình thành các chỉ tiêu cần thiết để lập báo cáo tài chính
Phương pháp tổng hợp các nghiệp vụ kinh tế phát sinh từ chứng từ kế toán đề vào sổ kế toán
Chọn đáp án C
Doanh thu (ghi nhận 70% ngày 1/2, 30% ngày 28/2) và giá vốn ghi nhận vào ngày 1/2
Doanh thu và giá vốn ghivào ngày 28/2
Doanh thu ngày 28/2 và giá vốn ghi nhận vào ngày 1/2
Doanh thu và giá vốn ghi nhận vào ngày 1/2
Chọn đáp án D
Mua hàng
Chi phí bán hàng
Giá vốn bán hàng
Giảm giá hàng mua
Chọn đáp án A
Cùng biến động tăng 200 triệu VNĐ
Cùng biến động giảm 200 triệu VNĐ
Không thay đổi
Không có đáp án nào đúng
Chọn đáp án D
Số phát sinh làm giảm nguồn được ghi bên Nợ
Số phát sinh làm tăng nguồn được ghi vào bên Có
Dư cuối kỳ là dư Có
Dư cuối kỳ bên Nợ
Chọn đáp án D
Gia mua thực tế
Chi phí vận chuyển hàng hoá
Các khoản thuế đầu vào không được hoàn lại
Chi phí bảo hiểm mua hàng
Chọn đáp án A
Tài sản tăng – Tài sản sản giảm
Tài sản tăng – Nguồn vốn tăng
Tải sản giảm – Nguồn vốn giảm
Không đáp án nào đúng
Chọn đáp án C
Cuối kỳ kế toán năm
Đánh giá lại tài sản theo quyết định của Nhà nước
Chia tách, hợp nhất, giải thể doanh nghiệp
Tất cả các câu trên
Chọn đáp án C
Giá thành
Nguyên tắc trọng yếu
Tính chi phí
Nguyên tắc giá gốc
Chọn đáp án C
15.000
10.000
25.000
20.000
Chọn đáp án C
Bảng Cân đối phát sinh, Bảng Cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ
Bảng Cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ, Thuyết minh Báo cáo tài chính
Bảng Cân đối phát sinh, Bảng Cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh, Thuyết minh Báo cáo tài chính
Bảng Cân đối kế toán, Bảng Cân đối phát sinh, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ
Chọn đáp án C
Cuối kì nhận được hóa đơn tiền điện thoại đã sử dụng trong kì
Nhận được hàng hóa từ người bán và thanh toán nốt số tiền còn lại bằng chuyển khoản sau khi trừ đi tiền ứng trước
Trả lại hàng do sản phẩm lỗi hỏng, người bán đã nhận lại hàng và trừ vào số tiền phải trả
Ứng trước tiền cho người bán để tháng sau nhận hàng
Chọn đáp án A
20
80
100
Không thể xác định
Chọn đáp án A
Thiệt hại do hoả hoạn
Chi phí phát sinh nhưng chưa trả tiền
Giảm giá cho một sp (ghi vào chiết khấu, giảm giá hàng bán)
Vay đc 1 khoản nợ
Chọn đáp án C
Chữa sổ kế toán
Khóa sổ kết toán
Mở sổ vào ghi sổ kế toán
Tất cả các quy định nói trên
Chọn đáp án A
Nợ TK 621 Nợ TK 627 Có TK 214
Nợ TK 627 Có TK 214
Nợ TK 621 Có TK 214
Tất cả đều sai
Chọn đáp án A
Nhóm TK điều chỉnh tăng
Nhóm TK điều chỉnh giảm
Nhóm TK tính giá
Nhóm TK vừa điều chỉnh tăng, vừa điều chỉnh giảm
Chọn đáp án C
Nợ TK 811/Có 111: 20 triệu
Nợ TK 642/Có 111: 20 triệu
Nợ TK 635/Có 111: 20 triệu
Nợ TK 641/Có 111: 20 triệu
Chọn đáp án A
Nợ TK. TSCĐHH (211): 200.000 - Có TK. VDH (341): 200.000
Nợ TK. TSCĐVH (213): 200.000 - Có TK VDH (341): 200.000
Nợ TK. TSCĐHH (211): 200.000 - Có TK. VNH (311): 200.000
Nợ TK. VDH (341): 200.000 - Có TK. TSCĐHH (211): 200.000
Chọn đáp án C
Thay đổi theo chiều hướng tăng lên và tỷ trọng tiền mặt, nợ phải trả thay đổi
Thay đổi theo chiều hướng giảm xuống và tỷ trọng tiền mặt, nợ phải trả thay đổi
Không thay đổi nhưng tỷ trọng tiền mặt, nợ phải trả thay đổi
Thay đổi theo chiều hướng tăng lên nhưng tỷ trọng tiền mặt, nợ phải trả không thay đổi
Chọn đáp án C
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










