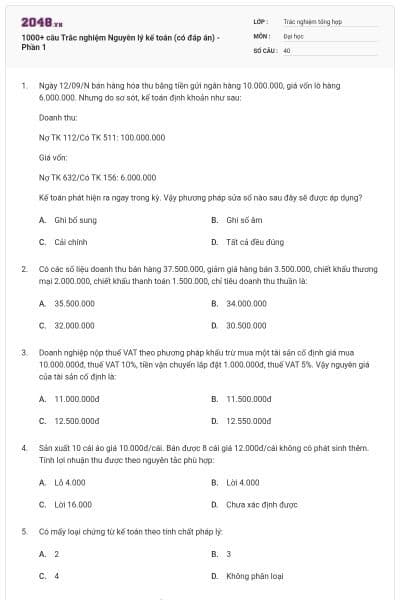
1000+ câu Trắc nghiệm Nguyên lý kế toán (có đáp án) - Phần 1
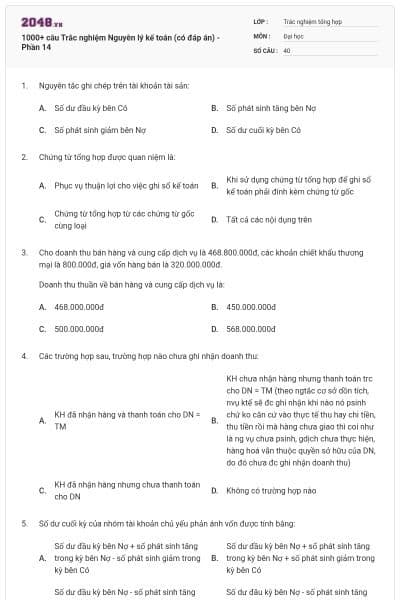
40 câu hỏi
Ghi bổ sung
Ghi số âm
Cải chính
Tất cả đều đúng
Chọn đáp án B
35.500.000
34.000.000
32.000.000
30.500.000
Chọn đáp án C
11.000.000đ
11.500.000đ
12.500.000đ
12.550.000đ
Chọn đáp án A
Lỗ 4.000
Lời 4.000
Lời 16.000
Chưa xác định được
Chọn đáp án B
2
3
4
Không phân loại
Chọn đáp án A
Phiếu thu, phiếu chi
Chứng từ mệnh lệnh
Chứng từ liên hợp.
Tất cả đáp án trên
Chọn đáp án D
Nhóm TK tính giá
Nhóm TK chủ yếu phản ánh cả vốn và nguồn vốn
Nhóm TK chủ yếu phản ánh vốn
Nhóm TK chủ yếu phản ánh nguồn vố
Chọn đáp án A
Nợ TK 627 5.000.000đ Nợ TK 133 500.000đ Có TK 331 5.500.000đ
Nợ TK 627 5.500.000đ Có TK 331 5.500.000đ
Nợ TK 621 5.000.000đ Nợ TK 133 500.000đ Có TK 331 5.500.000đ
Nợ TK 621 5.500.000đ Có TK 331 5.500.000đ
Chọn đáp án A
30.000
32.000
33.000
35.200
Chọn đáp án B

Học thông minh hơn mỗi ngày
Xem toàn bộ 40 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Tình hình thị trường, tình hình cạnh tranh S
Tài sản, nguồn vốn hình thành tài sản doanh nghiệp và sự vận động của chúng Đ
Tình hình thực hiện kỷ luật lao động S
Tình hình thu chi tiền mặt (Đ mà chưa đủ, đối tượng kế toán ko chỉ có tiền)
Chọn đáp án B
Đơn vị đo lường phải nhất quán
Đơn vị kế toán phải nhất quán
Chính sách kế toán và phương pháp kế toán phải nhất quán trong kỳ kế toán
Thời hạn ghi sổ phải nhất quán
Chọn đáp án C
Vay ngắn hạn để trả nợ người bán 300
Mua hàng hóa chưa thanh toán 200
Xuất quỹ tiền mặt trả nợ vay NH 700
Tất cả các trường hợp trên
Chọn đáp án D
Tài sản (giá trị dương)
Tài sản (giá trị dương)
Tài sản (giá trị âm)
Nguồn vốn (giá trị âm)
Chọn đáp án C
Nguồn vốn hình thành nên ts của DN
Tài sản của DN
Tuỳ thuộc quan điểm của từng nhân viên KT
Phụ thuộc vào quy định của…
Chọn đáp án A
Tính và ghi số dư cuối kỳ của các TK
Cộng số phát sinh
Ghi chuyển số liệu giữa các sổ kế toán có liên quan
Tất cả các công việc nói trên
Chọn đáp án D
KT phải tuân thủ các quy định của nhà nước về số hiệu, tên gọi, nội dung ghi chép vào TK KT cấp 1
KT có quyền chọn số hiệu tên gọi cho các TK cấp 2 và 3
Đối với các TK chi tiết mà nhà nc chưa quy định số hiệu, tên gọi, nội dung ghi chép thì KT có quyền tự quyết định số hiệu, tên gọi, nội dung ghi chép
A và C
Chọn đáp án D
Mua hàng hoá chưa trả tiền
Khách hàng trả nợ cho doanh nghiệp bằng TM (TS tăng, TS giảm)
Chi tiền mặt để trả nợ
Chọn đáp án B
Kế toán tài chính và kế toán quản trị
Kế toán dựa trên cơ sở tiền và kế toán dồn tích
Kế toán doanh nghiệp và kế toán công
Kế toán tổng hợp và kế toán chi tiết
Chọn đáp án B
Nhật ký chung
Nhật ký sổ cái
Chứng từ ghi sổ
Nhật ký chứng từ
Chọn đáp án B
Nợ TK111,112, 131/Có TK 521
Nợ TK111,112,131/Có TK 531
Nợ TK111,112,131/Có TK 511
Nợ TK111,112,131/Có TK 511, Có TK33311
Chọn đáp án B
Tài khoản tài sản
Tài khoản nguồn vốn
Tài khoản trung gian
Tài khoản hỗn hợp
Chọn đáp án B
53.440.000
50.000.000
50.400.000
Không có đáp án đúng
Chọn đáp án C
Tên chứng từ, số hiệu chứng từ
Thời gian và địa điểm lập chứng từ
Tóm tắt nội dung kinh tế ghi trên chứng từ
Phương thức thanh toán và thời hạn thanh toán
Chọn đáp án D
1 báo cáo kế toán
1 phương pháp kế toán
1 chứng từ kế toán
Cả A và B đều đúng
Chọn đáp án A
Hoàn chỉnh chứng từ - Kiểm tra chứng từ - Luân chuyển chứng từ - Bảo quản và lưu giữ chứng từ.
Kiểm tra chứng từ - Luân chuyển chứng từ - Hoàn chỉnh chứng từ - Bảo quản và lưu giữ chứng từ.
Kiểm tra chứng từ - Hoàn chỉnh chứng từ - Bảo quản và lưu giữ chứng từ - Tổ chức luân chuyển chứng từ.
Kiểm tra chứng từ - Hoàn chỉnh chứng từ - Luân chuyển chứng từ - Bảo quản và lưu giữ.
Chọn đáp án D
Thay đổi theo chiều hướng tăng lên và tỷ trọng của tất cả tài sản ảnh hưởng có sự thay đổi
Thay đổi theo chiều hướng tăng lên và tỷ trọng của tài sản và nguồn vốn chịu ả nh hưởng có sự thay đổi
Thay đổi theo chi ều hướng tăng lên và tỷ trọng của tài sản và nguồn vốn chịu ảnh hưởng không có sự thay đổi
Không Thay đổi nhưng tỷ trọng của tài sản và nguồn vốn chịu ảnh hưởng có sự thay đổi
Chọn đáp án B
Nợ TK. TƯ (141): 20.000 - Có TK. NL, VL (152): 20.000
Nợ TK. NL, VL (152): 10.000 - Nợ TK.CCDC (153): 10.000 - Có TK. TƯ (141): 20.000
Nợ TK. NL, VL (152): 10.000 - Nợ TK. CCDC (153): 10.000 - Có TK. PTNB (136): 20.000
Nợ TK. PTK (138): 20.000 - Có TK. TƯ (141): 20.000
Chọn đáp án B
Ban lãnh đạo
Các chủ nợ
Các nhà đầu tư (quan tâm lợi nhuận)
Cơ quan thuế (quan tâm lợi nhuận)
Chọn đáp án A
Ghi nhận quá khứ
Tuân thủ nguyên tắc kế toán
Cung cấp thông tin cho nhà đầu tư
Bao gồm các nội dung trên
Chọn đáp án D
Chứng từ kế toán được lập nhiều lần cho mỗi nghiệp vụ kinh tế, tài chính
Chứng từ kế toán được lập hai lần cho mỗi nghiệp vụ kinh tế, tài chính
Chứng từ kế toán chỉ được lập một lần cho mỗi nghiệp vụ kinh tế, tài chính
Tất cả đều sai
Chọn đáp án C
X = 18.000, Y = 52.000
X = 17.000, Y = 49.111
X = 16.000, Y = 46.222
X = 20.000, Y = 57.778
Chọn đáp án A
Cơ sở dồn tích
Hoạt động liên tục
Giá gốc
Thận trọng
Chọn đáp án A
Doanh nghiệp tư nhân, doanh nghiệp nhỏ, và công ty hợp danh
Doanh nghiệp tư nhân, công ty hợp danh và tập đoàn
Doanh nghiệp một thành viên, công ty hợp danh và công ty cổ phần
Công ty tài chính, sản xuất và dịch vụ
Chọn đáp án C
Không phải là tài sản DN S
Là TS của DN nhưng bị đơn vị khác đang sử dụng Đ
Không phải là TS của DN vì TS của DN thì ở tại DN
Không chắc chắn là TS của DN
Chọn đáp án B
Chi phí vận chuyển (do bên mua đảm nhận)
Giá mua trên hóa đơn
Chi phí lắp đặt và chạy thử (nếu có)
Tất cả đều đúng
Chọn đáp án D
Tổng chi phí sản xuất
Tổng giá thành sản phẩm
Giá thành đơn vị sản phẩm
Giá trị sản phẩm dở dang
Chọn đáp án D
Nợ TK 152 112.500 Nợ TK 133 11.250 Có TK112 123.750
Nợ TK 152 112.500 Có TK 112 112.500
Nợ TK 152 112.500 Nợ TK 333 11.250 Có TK 112 123.750
Tất cả đều sai
Chọn đáp án A
Ký hđ thuê nhà xưởng để sx. gtrị hđ 20tr/năm
Mua tscđ 50tr, chưa thanh toán
Nhận đc lệnh chi tiền phục vụ tiếp khách của dn 5tr (tiền chưa chi)
Tất cả trg hợp trên
Chọn đáp án B
Giá thành
Nguyên tắc trọng yếu
Tính chi phí
Nguyên tắc giá gốc
Chọn đáp án D
Thời hạn ghi sổ phải nhất quán
Đơn vị đo lường phải nhất quán
Chính sách kế toán và phương pháp kế toán phải nhất quán trong kỳ kế toán năm
Đơn vị kế toán phải nhất quán
Chọn đáp án C
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










