700 câu trắc nghiệm Nghiệp vụ ngân hàng có đáp án - Phần 7
30 câu hỏi
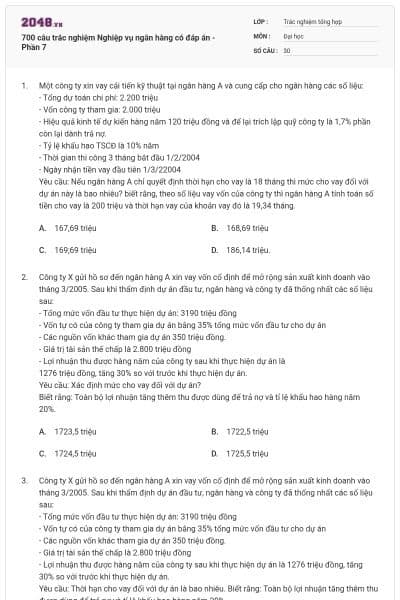
- Tổng dự toán chi phí: 2.200 triệu
- Vốn công ty tham gia: 2.000 triệu
- Hiệu quả kinh tế dự kiến hàng năm 120 triệu đồng và để lại trích lập quỹ công ty là 1,7% phần còn lại dành trả nợ.
- Tỷ lệ khấu hao TSCĐ là 10% năm
- Thời gian thi công 3 tháng bắt đầu 1/2/2004
- Ngày nhận tiền vay đầu tiên 1/3/22004
Yêu cầu: Nếu ngân hàng A chỉ quyết định thời hạn cho vay là 18 tháng thì mức cho vay đối với dự án này là bao nhiêu? biết rằng, theo số liệu vay vốn của công ty thì ngân hàng A tính toán số tiền cho vay là 200 triệu và thời hạn vay của khoản vay đó là 19,34 tháng.
167,69 triệu
168,69 triệu
169;69 triệu
186,14 triệu.
Chọn D
- Tổng mức vốn đầu tư thực hiện dự án: 3190 triệu đồng
- Vốn tự có của công ty tham gia dự án bằng 35% tổng mức vốn đầu tư cho dự án
- Các nguồn vốn khác tham gia dự án 350 triệu đồng.
- Giá trị tài sản thế chấp là 2.800 triệu đồng
- Lợi nhuận thu được hàng năm của công ty sau khi thực hiện dự án là
1276 triệu đồng, tăng 30% so với trước khi thực hiện dự án.
Yêu cầu: Xác định mức cho vay đối với dự án?
Biết rằng: Toàn bộ lợi nhuận tăng thêm thu được dùng để trả nợ và tỉ lệ khấu hao hàng năm 20%.
1723,5 triệu
1722,5 triệu
1724,5 triệu
1725,5 triệu
Chọn A
- Tổng mức vốn đầu tư thực hiện dự án: 3190 triệu đồng
- Vốn tự có của công ty tham gia dự án bằng 35% tổng mức vốn đầu tư cho dự án
- Các nguồn vốn khác tham gia dự án 350 triệu đồng.
- Giá trị tài sản thế chấp là 2.800 triệu đồng
- Lợi nhuận thu được hàng năm của công ty sau khi thực hiện dự án là 1276 triệu đồng, tăng 30% so với trước khi thực hiện dự án.
Yêu cầu: Thời hạn cho vay đối với dự án là bao nhiêu. Biết rằng: Toàn bộ lợi nhuận tăng thêm thu được dùng để trả nợ và tỉ lệ khấu hao hàng năm 20%.
2 năm 5 tháng 11 ngày
2 năm 7 tháng 10 ngày
2 năm 8 tháng 11 ngày
2 năm 6 tháng 10 ngày
Chọn C
4.223 triệu
4.222 triệu
4.224 triệu
4.221 triệu
Chọn A
- Hiệu quả kinh tế hàng năm thu được: 150 triệu đồng trong đó dùng 60% trả nợ ngân hàng.
- Tỷ lệ khấu hao hàng năm: 20% năm
- Các nguồn khác dùng trả nợ 30 triệu/năm. Biết rằng công ty nhận tiền vay một lần toàn bộ vào ngày 15/5/2004. Ngân hàng và công ty thoả thuận kỳ hạn trả nợ là 1 tháng, kỳ hạn trả nợ đầu tiên sau 2 tháng kể từ ngày nhận tiền.
Yêu cầu: Xác định thời hạn cho vay
22 tháng
20 tháng
21 tháng
23 tháng.
Chọn A
- Hiệu quả kinh tế hàng năm thu được: 150 triệu đồng trong đó dùng 60% trả nợ ngân hàng.
- Tỷ lệ khấu hao hàng năm: 20% năm
- Các nguồn khác dùng trả nợ 30 triệu/năm. Biết rằng công ty nhận tiền vay một lần toàn bộ vào ngày 15/5/2004. Ngân hàng và công ty thoả thuận kỳ hạn trả nợ là 1 tháng, kỳ hạn trả nợ đầu tiên sau 2 tháng kể từ ngày nhận tiền.
Yêu cầu: Tính thời hạn nợ cuối cùng của khoản vay.
15/2/2006
15/3/2006
15/5/2006
15/4/2006
Chọn B
- Hiệu quả kinh tế hàng năm thu được: 150 triệu đồng trong đó dùng 60% trả nợ ngân hàng.
- Tỷ lệ khấu hao hàng năm: 20% năm
- Các nguồn khác dùng trả nợ 30 triệu/năm. Biết rằng công ty nhận tiền vay một lần toàn bộ vào ngày 15/5/2004. Ngân hàng và công ty thoả thuận kỳ hạn trả nợ là 1 tháng, kỳ hạn trả nợ đầu tiên sau 2 tháng kể từ ngày nhận tiền.
Yêu cầu: Tính số tiền trả nợ lần đầu tiên (cả gốc và lãi) cho biết lãi suất vay 1,1% tháng.
15,495triệu
16,495 triệu
17,495 triệu
18,495 triệu
Chọn A

Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
- Hiệu quả kinh tế hàng năm thu được: 150 triệu đồng trong đó dùng 60% trả nợ ngân hàng.
- Tỷ lệ khấu hao hàng năm: 20% năm
- Các nguồn khác dùng trả nợ 30 triệu/năm. Biết rằng công ty nhận tiền vay một lần toàn bộ vào ngày 15/5/2004. Ngân hàng và công ty thoả thuận kỳ hạn trả nợ là 1 tháng, kỳ hạn trả nợ đầu tiên sau 2 tháng kể từ ngày nhận tiền.
Yêu cầu: Nếu thời hạn cho vay tối đa là 15 tháng thì ngân hàng có thể cho vay tối đa là bao nhiêu tiền.
204,54 triệu
206,54 triệu
207,54 triệu
205,54 triệu
Chọn D
30.540.000 đồng
30.450.000 đồng
30.054.000 đồng
30.504.000 đồng
Chọn A
32.219.022 đồng
31.246.022 đồng
32.543.264 đồng
333.534.246 đồng
Chọn A
124.267,67 USD
124.245,66 USD
124.245,33 USD
124.645,67 USD
Chọn C
Chi phí trả lãi tiền gửi thanh toán
Chi phí trả lãi tiền gửi tiết kiệm dài hạn
Chi phí trả lãi tiền gửi tiết kiệm ngắn hạn
Chi phí trả lãi cho các khoản tiền huy động của NHTM chiếm tỷ trọng lớn nhất trong tổng chi phí huy động vốn của NHTM.
Chọn D
242.637,61 USD
242.430,56 USD
242.673,56 USD
242.430,16 USD
Chọn B
Vì NHTM là ngân hàng của nhà nước.
Vì NHTM chỉ cho khách hàng vay để bổ sung vốn lưu động của khách hàng khi thiếu
Cả A và B đều đúng
Vì NHTM đi vay vốn để cho vay; phải làm nghĩa vụ đối với nhà nước và để tồn tại phát triển.
Chọn D
Tiền gửi có kỳ hạn và tiền gửi không kỳ hạn
Tiền gửi thanh toán và tiền gửi tiết kiệm
Tiền gửi VND và tiền gửi ngoại tệ
Tất cả đều đúng
Chọn D
Có ý nghĩa như là căn cứ để đánh giá hoạt động của ngân hàng
Có ý nghĩa tăng cường thu nợ
Có ý nghĩa đối với việc mở rộng kinh doanh của ngân hàng
Có ý nghĩa trong việc phán quyết cho vay; xem xét hồ sơ vay của khách hàng; trong việc thu nợ; tăng cường hiệu quả sử dụng vốn vay;làm rõ trách nhiệm và quyền hạn của các bên có liên quan trong vay vốn.
Chọn D
Khi khách hàng vay vốn đảm bảo đúng mục đích, đối tượng; tăng cường sử dụng vốn vay có hiệu quả, trả nợ đúng hạn; chỉ ra những tình huống có thể dẫn đến rủi ro cho ngân hàng, tiên lượng khả năng kiểm soát những loại rủi ro đó và dự kiến các biện pháp phòng ngừa và hạn chế thiệt hại có thể xảy ra.
Chỉ để kiểm tra khách hàng vay vốn
Để cho cán bộ tín dụng ngân hàng quan tâm đến thu nợ khi cho vay
Để các bộ phận của ngân hàng biết được tình hình cho vay và thu
Chọn A
Thực hiện cả nghiệp vụ giao dịch kỳ hạn và giao dịch giao ngay về ngoại tệ
Thực hiện các nghiệp vụ: giao dịch kỳ hạn, sử dụng hợp đồng tương lai, sử dụng giao dịch quyền chọn.
Chỉ thực hiện các giao dịch ngoại tệ về quyền chọn mua
Không thực hiện nghiệp vụ giao dịch kỳ hạn ngoại tệ mà chỉ thực hiện nghiệp vụ giao dịch giao ngay.
Chọn B
Xác định quy mô dự trữ ngoại hối
Xác định cơ cấu dự trữ ngoại hối
Tổ chức quản lý dự trữ ngoại hối
Cả A, B, C
Chọn D
Dựa trên cơ sở có đảm bảo bằng vàng
Dựa trên cơ sở có đảm bảo bằng vàng bạc, kim khí đá quý
Dựa trên cơ sở có đảm bảo bằng tốc độ lạm phát
Dựa trên cơ sở có đảm bảo bằng hàng hoá, dịch vụ
Chọn D
Là mối quan hệ nhiều bên phụ thuộc lẫn nhau.
Bảo lãnh ngân hàng có tính độc lập so với hợp đồng.
B; mối quan hệ nhiều bên phụ thuộc lẫn nhau.
C và tính phù hợp của bảo lãnh.
Chọn D
Hình thức hợp đồng, mệnh giá hợp đồng.
Giá thực hiện, thời hạn hợp đồng.
A và B; lệ phí quyền chọn.
A; lệ phí quyền chọn và thời hạn hợp đồng.
Chọn C
Người chuyển tiền, người nhận chuyển tiền (người thụ hưởng).
Ngân hàng phục vụ người chuyển tiền, ngân hàng phục vụ người nhận chuyển tiền.
Người chuyển tiền, ngân hàng phục vụ người chuyển tiền, người nhận chuyển tiền.
A và B
Chọn D
Người xuất khẩu, người nhập khẩu.
Ngân hàng chuyển, ngân hàng xuất trình.
A và B.
Người xuất khẩu, ngân hàng chuyển.
Chọn C
Thẻ ngân hàng là công cụ thanh toán do ngân hàng phát hành và bán cho khách hàng sử dụng để trả tiền hàng hoá, dịch vụ, các khoản thanh toán khác hoặc rút tiền mặt tại các máy rút tiền tự động.
Thẻ ngân hàng là công cụ thanh toán do ngân hàng phát hành cho khách hàng sử dụng để trả tiền hàng hoá, dịch vụ.
Thẻ ngân hàng là công cụ thanh toán do ngân hàng phát hành cho khách hàng sử dụng để trả tiền hàng hoá.
Thẻ ngân hàng là công cụ thanh toán do ngân hàng bán cho khách hàng sử dụng để trả tiền dịch vụ hoặc rút tiền mặt tại các máy rút tiền tự động.
Chọn A
Lệnh thanh toán là lệnh của người sử dụng dịch vụ thanh toán với ngân hàng cung ứng dịch vụ thanh toán dưới hình thức chứng từ giấy hoặc chứng từ điện tử hoặc các hình thức khác theo quy định của cơ quan nhà nước có thẩm quyền để yêu cầu ngân hàng thực hiện giao dịch thanh toán.
Lệnh thanh toán của tổ chức cung ứng dịch vụ thanh toán đối với người sử dụng dịch vụ thanh toán để thực hiện thanh toán.
Lệnh thanh toán là lệnh của người sử dụng dịch vụ thanh toán với ngân hàng cung ứng dịch vụ thanh toán dưới hình thức chứng từ điện tử để yêu cầu ngân hàng thực hiện giao dịch thanh toán.
Gồm B và C.
Chọn A
Chủ tài khoản yêu cầu, khi tổ chức có tài khoản bị chấm dứt hoạt động theo quy định của pháp luật.
Trường hợp chủ tài khoản vi phạm pháp luật trong thanh toán hoặc vi phạm thoả thuận với ngân hàng hoặc khi tài khoản có số dư thấp và không hoạt động trong một thời gian nhất định theo quy định của ngân hàng thì ngân hàng được quyền quyết định việc đóng tài khoản của chủ tài khoản; Tài khoản hêt số dư, sau 6 tháng không có hoạt động.
Tài khoản hêt số dư, sau 6 tháng không có hoạt động.
A và B; khi cá nhân có tài khoản bị chết, mất tích hoặc mất năng lực hành vi dân sự.
Chọn D
Có thoả thuận giữa chủ tài khoản và ngân hàng
Có quyết định hoặc yêu cầu bằng văn bản của người có thẩm quyền theo quy định của pháp luật
B; các trường hợp khác theo quy định của pháp luật
C; có thoả thuận giữa chủ tài khoản và ngân hàng
Chọn D
Thuận tiện trong giao dịch, tốc độ nhanh
Đảm bảo an toàn tài sản
Chi phí giao dịch hợp lý; đảm bảo an toàn
A và C
Chọn D
Chứng từ thanh toán là các phương tiện chuyển tải những điều kiện thanh toán và được sử dụng làm căn cứ thực hiện việc chi trả gồm các lệnh thu, lệnh chi do chính người thụ hưởng hay người trả tiền lập ra.
Chứng từ thanh toán là các lệnh thu, lệnh chi do chính người thụ hưởng lập ra.
Chứng từ thanh toán là các phương tiện chuyển tải những điều kiện thanh toán như lệnh thu do chính người trả tiền lập ra.
Chứng từ thanh toán là các căn cứ thực hiện việc chi trả như lệnh chi do chính người thụ hưởng lập ra.
Chọn A
Bạn có thích hoạt động này không?
Ý kiến của bạn sẽ giúp chúng tôi đề xuất nội dung phù hợp hơn.
Gợi ý cho bạn
Tài liệu phổ biến Trắc nghiệm tổng hợp
Tài liệu phổ biến Đại học