200+ câu trắc nghiệm tổng hợp Trị giá hải quan có đáp án - Phần 1
30 câu hỏi
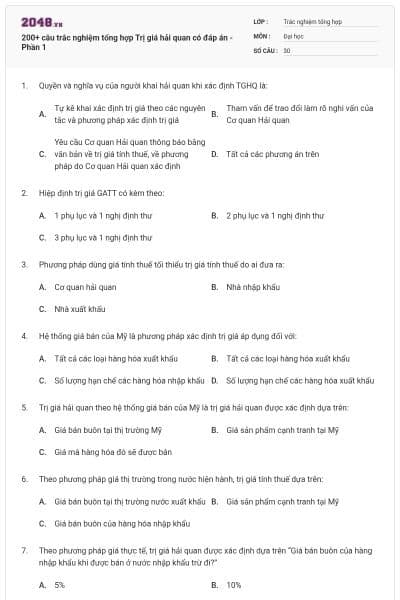
Tự kê khai xác định trị giá theo các nguyên tắc và phương pháp xác định trị giá
Tham vấn để trao đổi làm rõ nghi vấn của Cơ quan Hải quan
Yêu cầu Cơ quan Hải quan thông báo bằng văn bản về trị giá tính thuế, về phương pháp do Cơ quan Hải quan xác định
Tất cả các phương án trên
1 phụ lục và 1 nghị định thư
2 phụ lục và 1 nghị định thư
3 phụ lục và 1 nghị định thư
Cơ quan hải quan
Nhà nhập khẩu
Nhà xuất khẩu
Tất cả các loại hàng hóa xuất khẩu
Tất cả các loại hàng hóa xuất khẩu
Số lượng hạn chế các hàng hóa nhập khẩu
Số lượng hạn chế các hàng hóa xuất khẩu
Giá bán buôn tại thị trường Mỹ
Giá sản phẩm cạnh tranh tại Mỹ
Giá mà hàng hóa đó sẽ được bán
Giá bán buôn tại thị trường nước xuất khẩu
Giá sản phẩm cạnh tranh tại Mỹ
Giá bán buôn của hàng hóa nhập khẩu
5%
10%
15%
Giá mua ghi trên hợp đồng
Giá thực tế thanh toán
Giá do cơ quan hải quan xác định
Giá bán trên thị trường
Giá bán buôn tại thị trường nước xuất khẩu
Giá sản phẩm cạnh tranh tại Mỹ
Giá bán buôn của hàng NK khi được bán ở nước NK - 15%
Giá thông thường
Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
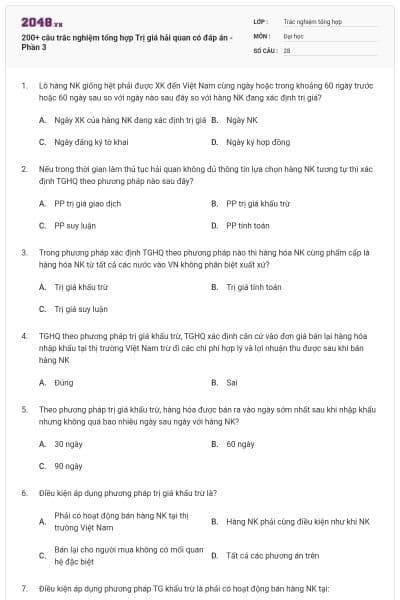
Người khai hải quan xác định được TGHQ theo các phương pháp xác định trị giá
Có căn cứ xác định TGHQ do người khai hải quan tự khai, tự xác định không phù hợp
Chưa đủ cơ sở căn cứ bác bỏ trị giá do người khai hải quan tự kê khai, tự xác định
Giá bán của hàng hóa tính đến cửa khẩu xuất
Giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên
Trị giá khai báo
Trị giá do Cơ quan Hải quan xác định
Trị giá giao dịch của hàng NK và trị giá giao dịch của hàng NK giống hệt (PP1 & PP2)
Trị giá khấu trừ và trị giá tính toán (PP4 & PP5)
Trị giá tính toán và trị giá suy luận (PP5 & PP6)
Trị giá khấu trừ và trị giá suy luận (PP4 & PP6)
Phương pháp giá bán của hàng hóa giống hệt hoặc tương tự tại thị trường Việt Nam
Phương pháp suy luận
Phương pháp trị giá tính toán
Phương pháp trị giá giao dịch của hàng hóa nhập khẩu
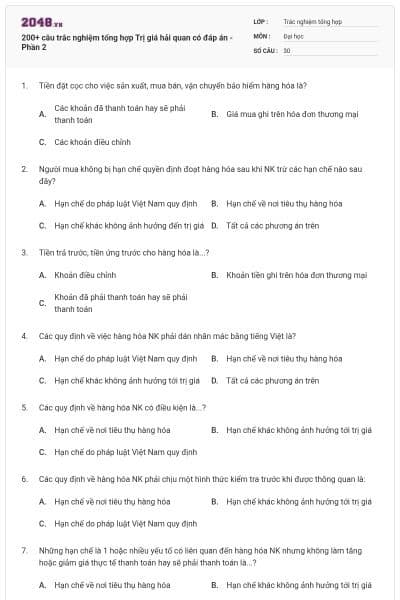
Giá mua ghi trên hóa đơn thương mại
Các khoản tiền người mua phải thanh toán nhưng chưa tính vào giá mua ghi trên hóa đơn thương mại
Các khoản điều chỉnh
Tất cả các phương án trên
2 điều kiện
3 điều kiện
4 điều kiện
5 điều kiện
Người mua bị hạn chế quyền định đoạt sử dụng hàng hóa sau khi nhập khẩu
Giá cả hoặc việc bán hàng phụ thuộc vào những điều kiện hay các khoản thanh toán mà vì chúng không xác định được trị giá
Sau khi bán lại, chuyển nhượng hoặc sử dụng hàng hóa NK người mua không phải thanh toán thêm bất kỳ các khoản tiền nào cho người bán
Người mua và người bán có mối quan hệ đặc biệt và có ảnh hưởng đến trị giá
Đúng
Sai
Cùng là thành viên hợp danh góp vốn trong kinh doanh
Bạn hàng truyền thống
Chủ và người làm thuê
Do người mua thanh toán và chưa được tính trong giá thực thanh toán
Liên quan đến hàng hóa NK
Có số liệu khách quan định lượng được
Tất cả các phương án trên
Chưa được tính trong giá thực thanh toán
Đã được tính trong giá thực thanh toán
Không có số liệu khách quan, không định lượng được
Phương pháp trị giá giao dịch của hàng NK
Phương pháp trị giá giao dịch của hàng NK giống hệt
Phương pháp trị giá suy luận
Phí hoa hồng mua hàng
Hoa hồng bán hàng
Chi phí vận chuyển nội địa
Phí hoa hồng bán hàng
Phí môi giới
Chi phí bao bì
Tất cả các phương án trên
Các khoản thuế, phí, lệ phí phải nộp ở Việt Nam
Chi phí đóng gói
Các khoản giảm giá
Chi phí kiểm tra số lượng, chất lượng
Các khoản giảm giá
Khoản tiền mà người NK phải trả từ số tiền thu được sau khi bán lại, định đoạt, sử dụng hàng hóa NK
Giá mua
Giá bán
Giá thực tế thanh toán
Đúng
Sai
Chi phí cho hoạt động phát sinh sau khi nhập khẩu
Phí bản quyền, phí giấy phép
Phí môi giới
Các khoản trợ giúp
Được trừ ra khỏi trị giá giao dịch
Không được trừ ra khỏi trị giá giao dịch
Phải cộng vào trị giá giao dịch
Là khoản điều chỉnh cộng
Không phải điều chỉnh
Khoản điều chỉnh trừ
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.



Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.