500 câu trắc nghiệm Tài chính ngân hàng có đáp án - Phần 13
25 câu hỏi
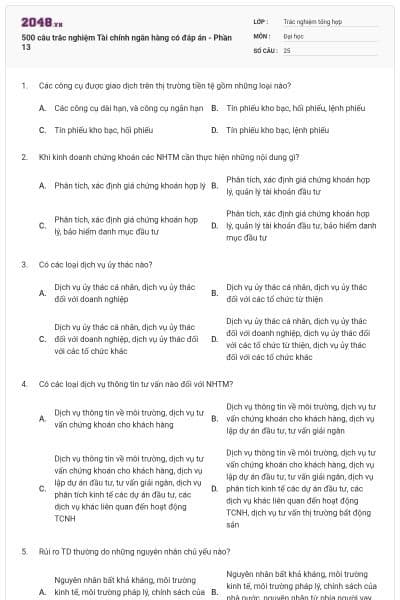
Các công cụ dài hạn, và công cụ ngắn hạn
Tín phiếu kho bạc, hối phiếu, lệnh phiếu
Tín phiếu kho bạc, hối phiếu
Tín phiếu kho bạc, lệnh phiếu
Chọn đáp án là B
Phân tích, xác định giá chứng khoán hợp lý
Phân tích, xác định giá chứng khoán hợp lý, quản lý tài khoản đầu tư
Phân tích, xác định giá chứng khoán hợp lý, bảo hiểm danh mục đầu tư
Phân tích, xác định giá chứng khoán hợp lý, quản lý tài khoản đầu tư, bảo hiểm danh mục đầu tư
Chọn đáp án là D
Dịch vụ ủy thác cá nhân, dịch vụ ủy thác đối với doanh nghiệp
Dịch vụ ủy thác cá nhân, dịch vụ ủy thác đối với các tổ chức từ thiện
Dịch vụ ủy thác cá nhân, dịch vụ ủy thác đối với doanh nghiệp, dịch vụ ủy thác đối với các tổ chức khác
Dịch vụ ủy thác cá nhân, dịch vụ ủy thác đối với doanh nghiệp, dịch vụ ủy thác đối với các tổ chức từ thiện, dịch vụ ủy thác đối với các tổ chức khác
Chọn đáp án là D
Dịch vụ thông tin về môi trường, dịch vụ tư vấn chứng khoán cho khách hàng
Dịch vụ thông tin về môi trường, dịch vụ tư vấn chứng khoán cho khách hàng, dịch vụ lập dự án đầu tư, tư vấn giải ngân
Dịch vụ thông tin về môi trường, dịch vụ tư vấn chứng khoán cho khách hàng, dịch vụ lập dự án đầu tư, tư vấn giải ngân, dịch vụ phân tích kinh tế các dự án đầu tư, các dịch vụ khác liên quan đến hoạt động
TCNH
Dịch vụ thông tin về môi trường, dịch vụ tư vấn chứng khoán cho khách hàng, dịch vụ lập dự án đầu tư, tư vấn giải ngân, dịch vụ phân tích kinh tế các dự án đầu tư, các dịch vụ khác liên quan đến hoạt động TCNH, dịch vụ tư vấn thị trường bất động sản
Nguyên nhân bất khả kháng, môi trường kinh tế, môi trường pháp lý, chính sách của nhà nước, nguyên nhân từ phía người vay
Nguyên nhân bất khả kháng, môi trường kinh tế, môi trường pháp lý, chính sách của nhà nước, nguyên nhân từ phía người vay, nguyên nhân do bản thân NH
Nguyên nhân bất khả kháng, môi trường kinh tế, môi trường pháp lý, chính sách của nhà nước, nguyên nhân từ phía người vay, nguyên nhân do bản thân NH, nguyên nhân từ các đảm bảo
Nguyên nhân bất khả kháng, môi trường kinh tế, môi trường pháp lý, chính sách của nhà nước, nguyên nhân từ phía người vay, nguyên nhân từ các đảm bảo
Chọn đáp án là C
Xây dựng chính sách TD hợp lý, phân tích TD và đo lường mức độ rủi ro, thực hiện tốt các đảm bảo TD
Xây dựng chính sách TD hợp lý, phân tích TD và đo lường mức độ rủi ro, thực hiện tốt các đảm bảo TD, thực hiện tốt việc giám sát TD
Xây dựng chính sách TD hợp lý, phân tích TD và đo lường mức độ rủi ro, thực hiện tốt các đảm bảo TD, thực hiện tốt việc giám sát TD, thực hiện phân tán rủi ro
Xây dựng chính sách TD hợp lý, phân tích TD và đo lường mức độ rủi ro, thực hiện tốt các đảm bảo TD, thực hiện tốt việc giám sát TD, thực hiện phân tán rủi ro, sử dụng các hợp đồng tương lai và hợp đồng
Chọn đáp án là D
Biện pháp khai thác
Biện pháp khai thác, biện pháp thanh lý
Biện pháp thanh lý
Biện pháp thu nợ
Chọn đáp án là B
Rủi ro lãi suất tái tài trợ tài sản nợ
Rủi ro lãi suất tái đầu tư tài sản có
A và B
A, B và rủi ro giảm giá trị tài sản
Chọn đáp án là D
Lạm phát tăng, cơ cấu tài sản có và tài sản nợ của NH không hợp lý
Lạm phát tăng, cơ cấu tài sản có và tài sản nợ của NH không hợp lý, trình độ thấp kém trong cạnh tranh lãi suất ở thị trường của NH, các yếu tố khác của nền kinh tế tác động
Các yếu tố của nền kinh tế tác động
Lạm phát tăng, cơ cấu tài sản có và tài sản nợ của NH không hợp lý, trình độ thấp kém trong cạnh tranh lãi suất ở thị trường của NHTM
Chọn đáp án là B
Các nghiệp vụ kỳ hạn về lãi suất, các nghiệp vụ giao ngay
Giao dịch quyền chọn
Giao dịch hoán đổi
C và các nghiệp vụ kỳ hạn về lãi suất, giao dịch quyền chọn
Chọn đáp án là D
Trạng thái ngoại hối ròng, mức độ biến động tỷ giá
Trạng thái ngoại hối
Mức độ biến động tỷ giá
B và C
Chọn đáp án là A
Môi trường hoạt động kinh doanh, chính sách tiền tệ của NHNN
Chiến lược quản lý thanh khoản của NHTM
Cả A và B
Cả A, B, và sự phát triển của thị trường tiền tệ, các nhân tố khác
Là loại hình Marketing dịch vụ tài chính, sản phẩm dịch vụ NH có tính vô hình, tính không tách rời, tính không ổn định và khó xác định
Là loại hình Marketing dịch vụ tài chính, sản phẩm dịch vụ NH có tính vô hình, tính không tách rời, tính không ổn định và khó xác định. Marketing NH đa dạng, phức tạp
Là loại hình Marketing dịch vụ tài chính, sản phẩm dịch vụ NH có tính vô hình, tính không tách rời, tính không ổn định và khó xác định. Thuộc loại Marketing quan hệ
Là loại hình Marketing dịch vụ tài chính, sản phẩm dịch vụ Ngân hàng có tính vô hình, tính không tách rời, tính không ổn định và khó xác định. Marketing Ngân hàng đa dạng, phức tạp. Thuộc loại Marketing quan hệ
Nhu cầu của khách hàng, những nhân tố ảnh hưởng đến dịch vụ tài chính của khách hàng
Nhu cầu của khách hàng, những nhân tố ảnh hưởng đến dịch vụ tài chính của khách hàng, hành vi mua sản phẩm tài chính của khách hàng
Nhu cầu của khách hàng, những nhân tố ảnh hưởng đến dịch vụ tài chính của khách hàng, hành vi mua sản phẩm tài chính của khách hàng, nhân tố tác động quyết định đến lựa chọn ngân hàng của khách hàng
Nhu cầu của khách hàng, những nhân tố ảnh hưởng đến dịch vụ tài chính của khách hàng, nhân tố tác động quyết định đến lựa chọn ngân hàng của khách hàng
Chọn đáp án là C
Yếu tố cạnh tranh, yếu tố kinh tế, pháp luật
Yếu tố kinh tế, yếu tố pháp luật, môi trường văn hóa xã hội
Yếu tố cạnh tranh, yếu tố pháp luật, môi trường văn hóa xã hội
Yếu tố cạnh tranh, yếu tố kinh tế, yếu tố pháp luật, môi trường văn hóa xã hội
Chọn đáp án là D
Các cơ chế, chính sách có liên quan đến hoạt động kinh doanh của NH
Các số liệu thống kê, kế toán (bảng cân đối kế toán, kết quả hoạt động kinh doanh)
Các nguồn thông tin chi tiết tổng hợp trong và ngoài NH
Cả A, B, C
Chọn đáp án là D
Là mức vốn phù hợp với các quy định của pháp luật, các cơ quan quản lý
Là mức vốn phù hợp với mức độ rủi ro trong hoạt động kinh doanh của NH
Là mức vốn phù hợp với các quy định của pháp luật, các cơ quan quản lý, phù hợp với mức độ rủi ro trong hoạt động kinh doanh của NH, và phù hợp với quy mô điều kiện của NH
A và B
Chọn đáp án là C
Vốn tự có/ Tổng tiền gửi (tổng tiền huy động)
Vốn tự có/ Tổng tiền gửi, Vốn tự có/ Tổng tài sản, Vốn tự có/ Tổng tài sản rủi ro
Vốn tự có/ Tổng tiền gửi, Vốn tự có/ Tổng tài sản, Vốn tự có/ Tổng tài sản không có rủi ro
Vốn tự có/ Tổng tài sản, Vốn tự có/ Tổng tài sản rủi ro
Chọn đáp án là B
Nhóm nợ đủ tiêu chuẩn, nhóm nợ cần chú ý, nhóm nợ dưới tiêu chuẩn
Nhóm nợ đủ tiêu chuẩn, nhóm nợ cần chú ý, nhóm nợ dưới tiêu chuẩn, nhóm nợ nghi ngờ
Nhóm nợ đủ tiêu chuẩn, nhóm nợ cần chú ý, nhóm nợ dưới tiêu chuẩn, nhóm nợ nghi ngờ, nhóm nợ có khả năng mất vốn
Nhóm nợ đủ tiêu chuẩn, nhóm nợ cần chú ý, nhóm nợ dưới tiêu chuẩn, nhóm nợ có khả năng mất vốn
Chọn đáp án là C
Nhóm các khoản nợ được đánh giá có khả năng thu hồi được nợ gốc, lãi đúng hạn và các khoản nợ có khả năng thu hồi đủ nợ gốc, lãi nhưng có dấu hiệu giảm khả năng trả nợ (gia hạn nợ)
Gồm A, nhóm không trả được một phần hay toàn bộ nợ gốc và lãi trong vòng 180 ngày kể từ ngày đến hạn trả
Gồm B, nhóm không trả được một phần hay toàn bộ nợ gốc và lãi trong vòng 180 ngày kể từ ngày đến hạn trả, nhóm không trả được một phần hay toàn bộ nợ gốc và lãi trong thời gian từ 181 đến 360 ngày kể
từ ngày đến hạn trả
Gồm C, nhóm không trả được một phần hay toàn bộ nợ gốc và lãi trong thời gian từ 181 đến 360 ngày kể từ ngày đến hạn trả, nhóm không trả được một phần hay toàn bộ nợ gốc và lãi sau 360 ngày, và khoản nợ không có khả năng thu hồi
Chọn đáp án là D
Phân tích, đánh giá thực trạng doanh thu, thu nhập của NH
Phân tích, đánh giá thực trạng doanh thu, thu nhập của NH, phân tích chi phí của NH
Phân tích, đánh giá thực trạng doanh thu, thu nhập của NH, phân tích khả năng sinh lời
Phân tích, đánh giá thực trạng doanh thu, thu nhập của NH, phân tích chi phí của NH, phân tích khả năng sinh lời (thông qua phân tích các hệ số sinh lời)
Chọn đáp án là D
Phân tích dự trữ pháp định, tiền mặt tại quỹ, các khoản thu từ các NH khác
Phân tích tiền mặt tại quỹ, các khoản thu từ các NH khác
Phân tích dự trữ pháp định, tiền mặt tại quỹ
Phân tích dự trữ pháp định, các khoản thu từ các NH khác
Chọn đáp án là A
Các chỉ tiêu: hệ số khả năng chi trả, chỉ số về trạng thái tiền mặt, chỉ số chứng khoán thanh khoản, chỉ số về năng lực cho vay
Các chỉ tiêu: hệ số khả năng chi trả, chỉ số về trạng thái tiền mặt, chỉ số chứng khoán thanh khoản, chỉ số về năng lực cho vay, chỉ số thanh toán nhanh, chỉ số trạng thái ròng về tiền vay, chỉ số vốn đầu tư ngắn hạn, chỉ số giữa tiền gửi giao dịch và tiền gửi có kỳ hạn
Các chỉ tiêu: hệ số khả năng chi trả, chỉ số về trạng thái tiền mặt, chỉ số chứng khoán thanh khoản, chỉ số về năng lực cho vay, chỉ số thanh toán nhanh
Các chỉ tiêu: hệ số khả năng chi trả, chỉ số về trạng thái tiền mặt, chỉ số chứng khoán thanh khoản, chỉ số về năng lực cho vay, chỉ số thanh toán nhanh, chỉ số vốn đầu tư ngắn hạn
Chọn đáp án là B
Tín dụng tiêu dùng là loại cho vay để đáp ứng yêu cầu kinh doanh và tiêu dùng của gia đình
Tín dụng tiêu dùng là loại cho vay để đáp ứng yêu cầu tiêu dùng của cá nhân và yêu cầu kinh doanh của hộ gia đình
Tín dụng tiêu dùng là loại cho vay để đáp ứng yêu cầu kinh doanh của cá nhân và hộ gia đình
Tín dụng tiêu dùng là loại cho vay để đáp ứng nhu cầu tiêu dùng của cá nhân và hộ gia đình
Chọn đáp án là D
Nhu cầu tín dụng phong phú, đa dạng; thời hạn vay ngắn hạn
Mục đích của tín dụng tiêu dùng rất linh hoạt; rủi ro thấp
Lãi suất cho vay thường cao so với các khoản cho vay cùng thời hạn khác
Gồm C; nhu cầu tín dụng phong phú, đa dạng; mục đích linh hoạt; rủi ro cao; thời hạn vay cả ngắn, trung và dài hạn
Chọn đáp án là D