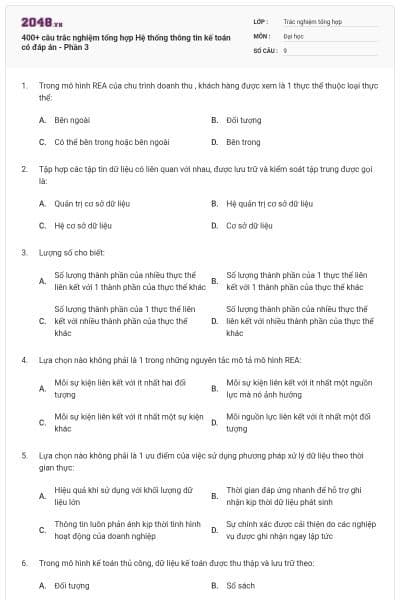
400+ câu trắc nghiệm tổng hợp Hệ thống thông tin kế toán có đáp án - Phần 3
30 câu hỏi
Bản điều chỉnh công nợ phải thu
Phiếu xuất kho
Lệnh bán hàng
Bảng kê chi tiết đóng gói
Chọn đáp án B
Hạn chế truy cập dữ liệu về giá
Xác thực bằng chữ ký
Xét duyệt trong từng trường hợp cụ thể
Thiết lập hạn mức tín dụng
Chọn đáp án C, D
Sao lưu dữ liệu và phục hồi sau thiệt hại
Xem xét tất cả thay đổi của dữ liệu
Kiểm soát tính toàn vẹn
Ngăn chặn truy cập vào dữ liệu
Chọn đáp án B, C, D
Đơn đặt hàng
Phiếu xuất kho
Phiếu giao hàng
Bảng kê chi tiết đóng gói
Phân chia trách nhiệm giữa chức năng lập SÉC và ký SÉC
Chỉ lập SÉC cho những hóa đơn phù hợp với báo cáo nhận hàng và đơn đặt hàng
Hủy tất cả các chứng từ hỗ trợ khi SÉC đã được ký
Yêu cầu hai chữ ký trên tất cả các SÉC trong một giới hạn nhất định
Chọn đáp án C
Thường áp dụng cho sản xuất hàng thiết yếu
Phù hợp với sản phẩm có vòng đời
Giao hàng số lượng lớn tới kho
Dựa trên dự báo bán hàng
Chọn đáp án B
Bằng mức đặt hàng
Thấp hơn mức đặt hàng
Cao hơn mức đặt hàng
Cao hơn hoặc bằng mức đặt hàng
Chọn đáp án B
Lập báo cáo nhận hàng
Lập hóa đơn
Đếm hàng hóa nhận được
Kiểm tra chất lượng hàng hóa nhận được
Chọn đáp án B
Báo cáo nhận hàng
Đơn đặt hàng
Bản điều chỉnh công nợ phải thu
Bản điều chỉnh công nợ phải trả
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Giao nhận hàng nhiều lần, cần nhiều vị trí nhận hàng
Giao nhận hàng với khối lượng lớn, cần nhiều vị trí nhận hàng
Giao nhận hàng với khối lượng lớn, cần ít vị trí nhận hàng
Dựa trên dự báo bán hàng
Chọn đáp án A
Phê duyệt hàng bán trả lại
Thiết lập hạn mức tín dụng cho khách hàng
Lập vận đơn hàng hải
Xét duyệt tín dụng khách hàng
Công bố các thông tin nhạy cảm
Chấp nhận hàng hóa không đặt mua
Đặt hàng thừa hoặc thiếu so với nhu cầu
Sai sót trong kiểm đếm hàng
Chọn đáp án C, D
Chỉ bộ phận mua hàng
Chỉ bộ phận kiểm soát hàng tồn kho
Chỉ bộ phận kho
Bất kỳ bộ phận nào
Chọn đáp án D
Duy trì danh sách những nhà cung cấp đã được chấp thuận và yêu cầu tất cả hoạt động mua hàng phải lựa chọn nhà cung cấp từ danh sách đó
Yêu cầu phải phê duyệt tất cả đơn đặt hàng
Đánh số trước và kế toán định kỳ cho tất cả đơn đặt hàng
Yêu cầu đối tượng mua hàng phải công bố tất cả các khoản đầu tư tài chính ở những nhà cung cấp tiềm năng
Chọn đáp án D
Quan sát B. Sơ đồ dòng dữ liệu
Bảng câu hỏi D. Lưu đồ
Chọn đáp án D
Chuyển đổi từng phần B. Chuyển đổi thí điểm
Chuyển đổi trực tiếp D. Vận hành song song
Chọn đáp án C
Vận hành hệ thống
Phân tích hệ thống
Thực hiện và chuyển đổi hệ thống
Thiết kế hệ thống
Chọn đáp án B
Khả thi về vận hành
Khả thi về kinh tế
Khả thi về kỹ thuật công nghệ
Khả thi về quy trình
Chọn đáp án A, B, C
Tiết kiệm thời gian chuyển đổi
Hệ thống vận hành ổn định hơn
Giảm chi phí chuyển đổi
Giảm thiểu rủi ro đối với hệ thống
Chọn đáp án D
Thiết kế hệ thống (luận lý và vật lý)
Thực hiện và chuyển đổi hệ thống
Lắp đặt hệ thống
Phân tích hệ thống
Chọn đáp án C
Mô hình REA B. Bảng câu hỏi
Lưu đồ D. Sơ đồ dòng dữ liệu
Quan sát B. Sơ đồ dòng dữ liệu
Bảng câu hỏi D. Phỏng vấn
Chọn đáp án C
Phỏng vấn B. Quan sát
Bảng câu hỏiD. Sơ đồ dòng dữ liệu
Chọn đáp án A
Thiết kế hệ thống B. Vận hành hệ thống
Thực hiện và chuyển đổi D. Phân tích hệ thống
Chọn đáp án C
Cho phép DN tập trung vào giá trị cốt lõi
Hệ thống có khả năng đáp ứng tốt nhu cầu thông tin của DN
Quá trình phát triển hệ thống được kiểm soát chặt bởi người dùng hệ thống
Tiết kiệm thời gian phát triển hệ thống
Chọn đáp án A, D
Thu hút lao động có trình độ cao
Tích hợp các hệ thống
Tạo lợi thế cạnh tranh
Công nghệ thay đổi
Mục tiêu trách nhiệm
Mục tiêu chiến lược
Mục tiêu tuân thủ
Mục tiêu báo cáo
Mục tiêu hoạt động
Chọn đáp án A
Khuôn mẫu ERM của COSO là có phạm vi hẹp và giới hạn trong kiểm soát tài chính
Khuôn mẫu Internal control integrated của COSO xác định có 4 mục tiêu kiểm soát mà ban quản lý cần đạt được để hoàn thành mục tiêu của tổ chức có 3 mục tiêu: hoạt động, báo cáo, tuân thủ
Khuôn mẫu Internal control integrated của COSO được chấp nhận rộng rãi, là căn cứ cho thiết kế và triển khai kiểm soát nội bộ để kiểm soát hoạt động kinh doanh
Sẽ dễ dàng hơn khi gắn thêm các kiểm soát vào 1 hệ thống được thiết kế sẵn so với thiết kế các kiểm soát cùng lúc trong giai đoạn thiết kế ban đầu. KO GẮN THÊM
Chọn đáp án C
Kiểm soát phát hiện cần ưu tiên hơn kiểm soát ngăn ngừa
Kiểm soát bù đắp (corrective controls) cần ưu tiên hơn kiểm soát ngăn ngừa
Kiểm soát ngăn ngừa cần ưu tiên tương đương kiểm soát phát hiện
Kiểm soát ngăn ngừa cần ưu tiên hơn kiểm soát phát hiện
Chọn đáp án D
Một cấu trúc tổ chức phức tạp và không rõ ràng có thể là dấu hiệu của các vấn đề nghiêm trọng hơn
Một văn bản ban hành chính sách hoặc cẩm nang hướng dẫn thực hành (procedures manual) là một công cụ quan trọng cho phân chia trách nhiệm
Hành vi đạo đức và quan điểm của ban quản lý hướng về kiêm soát nội bộ sẽ ít ảnh hưởng tới hành động và niềm tin của nhân viên trong tổ chức
Sự giám sát là quan trọng đặc biệt trong tổ chức có đặc điểm là không thể đáp ứng các báo cáo trách nhiệm chi tiết hoặc quá nhỏ nên không thể phân chia trách nhiệm đầy đủ
Chọn đáp án C
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
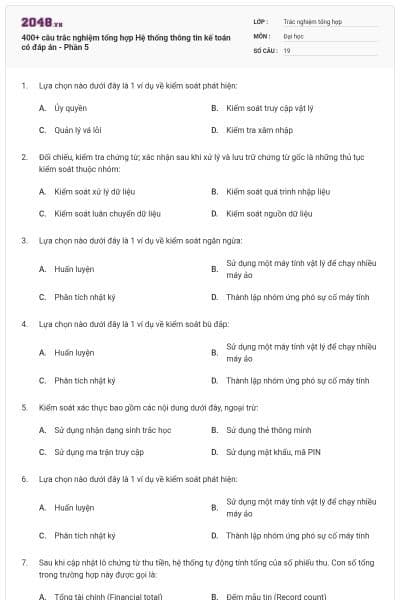
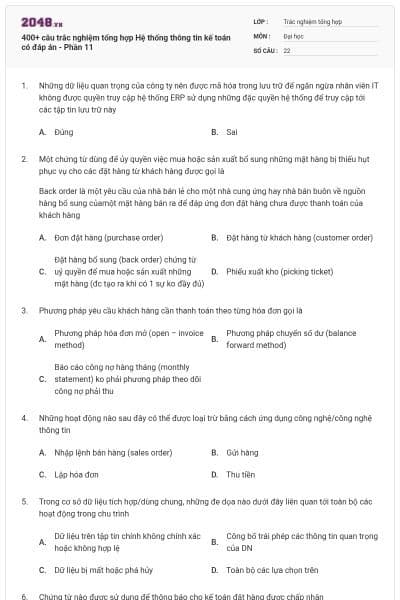

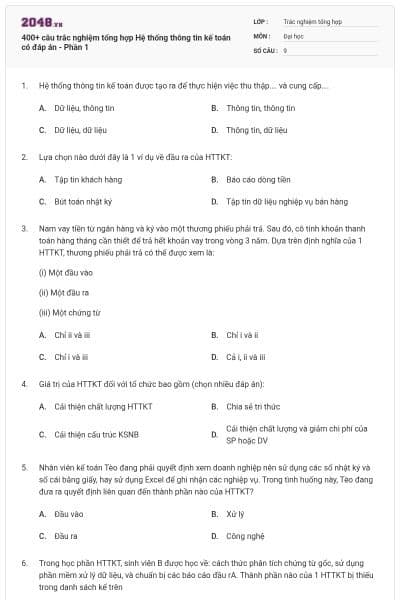



Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










