400+ câu trắc nghiệm tổng hợp Hệ thống thông tin kế toán có đáp án - Phần 1
30 câu hỏi
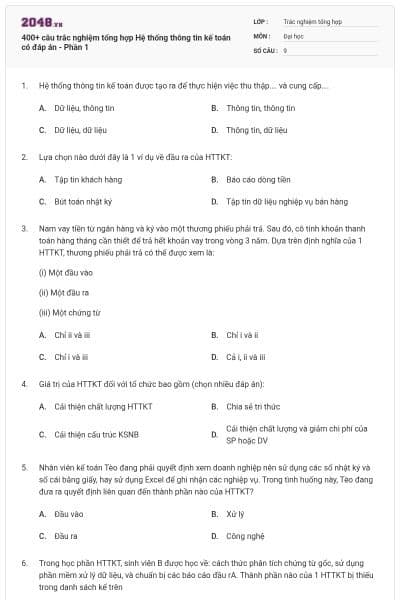
Hệ thống thông tin kế toán được tạo ra để thực hiện việc thu thập…. và cung cấp….
Dữ liệu, thông tin
Thông tin, thông tin
Dữ liệu, dữ liệu
Thông tin, dữ liệu
Chọn đáp án A
Lựa chọn nào dưới đây là 1 ví dụ về đầu ra của HTTKT:
Tập tin khách hàng
Báo cáo dòng tiền
Bút toán nhật ký
Tập tin dữ liệu nghiệp vụ bán hàng
Chọn đáp án B
Nam vay tiền từ ngân hàng và ký vào một thương phiếu phải trả. Sau đó, cô tính khoản thanh toán hàng tháng cần thiết để trả hết khoản vay trong vòng 3 năm. Dựa trên định nghĩa của 1 HTTKT, thương phiếu phải trả có thể được xem là:
(i) Một đầu vào
(ii) Một đầu ra
(iii) Một chứng từ
Chỉ ii và iii
Chỉ i và ii
Chỉ i và iii
Cả i, ii và iii
Chọn đáp án D
Giá trị của HTTKT đối với tổ chức bao gồm (chọn nhiều đáp án):
Cải thiện chất lượng HTTKT
Chia sẻ tri thức
Cải thiện cấu trúc KSNB
Cải thiện chất lượng và giảm chi phí của SP hoặc DV
Chọn đáp án B, C, D
Nhân viên kế toán Tèo đang phải quyết định xem doanh nghiệp nên sử dụng các sổ nhật ký và sổ cái bằng giấy, hay sử dụng Excel để ghi nhận các nghiệp vụ. Trong tình huống này, Tèo đang đưa ra quyết định liên quan đến thành phần nào của HTTKT?
Đầu vào
Xử lý
Đầu ra
Công nghệ
Chọn đáp án D
Trong học phần HTTKT, sinh viên B được học về: cách thức phân tích chứng từ gốc, sử dụng phần mềm xử lý dữ liệu, và chuẩn bị các báo cáo đầu rA. Thành phần nào của 1 HTTKT bị thiếu trong danh sách kể trên
Xử lý
Đầu vào
Lưu trữ
Đầu ra
Chọn đáp án C
Một HTTKT chuyển đổi đầu vào thành đầu ra thông qua các quy trình như:
Luôn luôn sử dụng công nghệ thông tin
Nhận biết và thích ứng với các hạn chế lợi ích – chi phí
Nhận diện các thành phần của khuôn mẫu lý thuyết về kế toán
Ghi nhật ký các nghiệp vụ và chuyển dữ liệu vào các sổ cái có liên quan
Chọn đáp án D
Lựa chọn nào sau đây không phải là 1 trong 6 thành phần của HTTKT:
Quy trình, thủ tục, hướng dẫn
Con người
Hệ thống chuẩn mực kế toán
Kiểm soát nội bộ và phương thức bảo mật
Chọn đáp án C
Lựa chọn nào dưới đây mô tả tốt nhất mối quan hệ giữa dữ liệu và thông tin:
Đáp án
Dữ liệu và thông tin không liên quan với nhau
Dữ liệu hữu ích hơn thông tin trong việc ra quyết định
Dữ liệu là thông tin đã được diễn giải
Thông tin là dữ liệu đã được diễn giải
Kế toán bán hàng kiểm tra và đối chiếu chứng từ trước khi ghi nhận bán hàng, hoạt động này có thể được mô tả trong DFD bởi:
Hình tròn
Hình hai đường thẳng song song
Hình chữ nhật
Hình thang cân
Chọn đáp án A
Hình…. là một ký hiệu đặc biệt được sử dụng để mô tả quá trình ra quyết định trong lưu đồ:
Thoi
Tròn
Chữ nhật
Bình hành
Chọn đáp án A
Lưu đồ…. được tổ chức thành các cột đại diện cho các chức năng xử lý được thực hiện bởi các bộ phận khác nhau trong tổ chức:
Hệ thống
Chứng từ
Dòng dữ liệu
Chương trình
Chọn đáp án B
Trong DFD, ký hiệu nào được sử dụng để mô tả nguồn dữ liệu hoặc điểm đến:
Hình tam giác
Hình vuông
Hình thang cân
Hình tròn
Chọn đáp án B
Trong lưu đồ, ký hiệu nào có thể được sử dụng để mô tả việc lưu trữ hóa đơn mua hàng (bằng giấy) nhận được từ nhà cung cấp:
Hai đường thẳng song song nằm ngang
Hình đĩa từ
Hình mũi tên cong
Hình tam giác
Chọn đáp án D
Kế toán bán hàng kiểm tra và đối chiếu chứng từ trước khi ghi nhận bán hàng, hoạt động này có thể được mô tả trong lưu đồ bởi:
Hình thoi
Hình tròn
Hình bình hành
Hình chữ nhật
Chọn đáp án D
Điểm đến, dòng dữ liệu, lưu trữ dữ liệu, hoạt động xử lý là những ký hiệu được sử dụng để mô tả:
Lưu đồ chứng từ
Sơ đồ hệ thống
Sơ đồ dòng dữ liệu
Lưu trữ dữ liệu
Chọn đáp án C
Trong lưu đồ, các ký hiệu được sắp xếp theo hướng luân chuyển thông tin:
Từ dưới lên trên, hoặc từ trên xuống dưới
Từ phải sang trái, từ dưới lên trên
Từ trái sang phải, từ dưới lên trên
Từ trên xuống dưới, từ trái qua phải
Chọn đáp án D
Lưu đồ … nhận diện các hoạt động tổng quát trong hệ thống. Nó tập trung mô tả mối quan hệ giữa đầu vào, xử lý, lưu trữ và đầu ra của hệ thống
Chương trình
Dòng dữ liệu
Hệ thống
Chứng từ
Chọn đáp án C
Trong lưu đồ, ký hiệu nào có thể sử dụng để mô tả Bảng sao kê ngân hàng:
Ký hiệu kết nối
Ký hiệu chứng từ
Ký hiệu xử lý
Ký hiệu điểm đến
Chọn đáp án B
Trong mô hình REA của chu trình doanh thu , khách hàng được xem là 1 thực thể thuộc loại thực thể:
Bên ngoài
Đối tượng
Có thể bên trong hoặc bên ngoài
Bên trong
Chọn đáp án B
Tập hợp các tập tin dữ liệu có liên quan với nhau, được lưu trữ và kiểm soát tập trung được gọi là:
Quản trị cơ sở dữ liệu
Hệ quản trị cơ sở dữ liệu
Hệ cơ sở dữ liệu
Cơ sở dữ liệu
Chọn đáp án D
Lượng số cho biết:
Số lượng thành phần của nhiều thực thể liên kết với 1 thành phần của thực thể khác
Số lượng thành phần của 1 thực thể liên kết với 1 thành phần của thực thể khác
Số lượng thành phần của 1 thực thể liên kết với nhiều thành phần của thực thể khác
Số lượng thành phần của nhiều thực thể liên kết với nhiều thành phần của thực thể khác
Chọn đáp án B
Lựa chọn nào không phải là 1 trong những nguyên tắc mô tả mô hình REA:
Mỗi sự kiện liên kết với ít nhất hai đối tượng
Mỗi sự kiện liên kết với ít nhất một nguồn lực mà nó ảnh hưởng
Mỗi sự kiện liên kết với ít nhất một sự kiện khác
Mỗi nguồn lực liên kết với ít nhất một đối tượng
Chọn đáp án D
Lựa chọn nào không phải là 1 ưu điểm của việc sử dụng phương pháp xử lý dữ liệu theo thời gian thực:
Hiệu quả khi sử dụng với khối lượng dữ liệu lớn
Thời gian đáp ứng nhanh để hỗ trợ ghi nhận kịp thời dữ liệu phát sinh
Thông tin luôn phản ánh kịp thời tình hình hoạt động của doanh nghiệp
Sự chính xác được cải thiện do các nghiệp vụ được ghi nhận ngay lập tức
Chọn đáp án A
Trong mô hình kế toán thủ công, dữ liệu kế toán được thu thập và lưu trữ theo:
Đối tượng
Sổ sách
Trình tự thời gian
Theo trình tự thời gian và theo đối tượng
Chọn đáp án D
Trong mô hình kế toán thủ công, dữ liệu kế toán được thu thập và lưu trữ trên:
Đáp án
Đối tượng
Sổ sách
Trình tự thời gian
Theo trình tự thời gian và theo đối tượng
Lựa chọn nào không phải là 1 đặc điểm của mô hình tổ chức dữ liệu theo hệ cơ sở dữ liệu:
Dữ liệu được lưu trữ tập trung
Dữ liệu được kiểm soát bởi hệ cơ sở dữ liệu
Dữ liệu lưu trữ trùng lắp
Dữ liệu được chia sẻ cho nhiều người dùng khác nhau
Chọn đáp án C
Trung tâm diện máy ABC có chính sách bán hàng thu tiền ngay bằng tiền mặt, khách hàng phải thanh toán rồi mới nhận hàng. Mối liên kết giữa sự kiện thu tiền và sự kiện bán hàng trong trường hợp này là:
N:1
N:M
1:1
1:N
Chọn đáp án C
Lựa chọn nào dưới đây là đúng về các chức năng được phân chia trách nhiệm:
Kiểm soát, ghi chép và giám sát
Kiểm soát, bảo vệ tài sản và xét duyệt
Xét duyệt, ghi chép và bảo vệ tài sản
Giám sát, ghi chép và lập kế hoạch
Chọn đáp án C
Lựa chọn nào dưới đây mô tả đúng thứ tự các bước đánh giá rủi ro theo ERM:
Xác định các nguy cơ, ước tính rủi ro và khả năng xảy ra, xác định các thủ tục kiểm soát, ước tính lợi ích và chi phí
Xác định các thủ tục kiểm soát, ước tính rủi ro và khả năng xảy ra, xác định các nguy cơ, ước tính lợi ích và chi phí
Ước tính rủi ro và khả năng xảy ra, xác định các thủ tục kiểm soát, xác định các nguy cơ, ước tính lợi ích và chi phí
Ước tính lợi ích và chi phí, xác định các nguy cơ, xác định các thủ tục kiểm soát, ước tính rủi ro và khả năng xảy ra
Chọn đáp án A