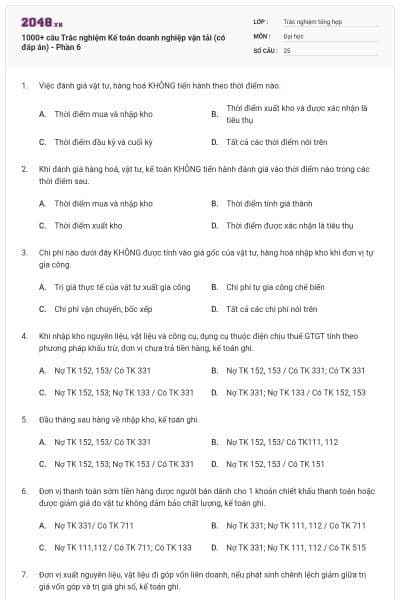
1000+ câu Trắc nghiệm Kế toán doanh nghiệp vận tải (có đáp án) - Phần 6
25 câu hỏi
Việc đánh giá vật tư, hàng hoá KHÔNG tiến hành theo thời điểm nào.
Thời điểm mua và nhập kho
Thời điểm xuất kho và được xác nhận là tiêu thụ
Thời điểm đầu kỳ và cuối kỳ
Tất cả các thời điểm nói trên
Chọn đáp án C
Khi đánh giá hàng hoá, vật tư, kế toán KHÔNG tiến hành đánh giá vào thời điểm nào trong các thời điểm sau.
Thời điểm mua và nhập kho
Thời điểm tính giá thành
Thời điểm xuất kho
Thời điểm được xác nhận là tiêu thụ
Chọn đáp án B
Chi phí nào dưới đây KHÔNG được tính vào giá gốc của vật tư, hàng hoá nhập kho khi đơn vị tự gia công.
Trị giá thực tế của vật tư xuất gia công
Chi phí tự gia công chế biến
Chi phí vận chuyển, bốc xếp
Tất cả các chi phí nói trên
Chọn đáp án C
Khi nhập kho nguyên liệu, vật liệu và công cụ, dụng cụ thuộc điện chịu thuế GTGT tính theo phương pháp khấu trừ, đơn vị chưa trả tiền hàng, kế toán ghi.
Nợ TK 152, 153/ Có TK 331
Nợ TK 152, 153 / Có TK 331; Có TK 331
Nợ TK 152, 153; Nợ TK 133 / Có TK 331
Nợ TK 331; Nợ TK 133 / Có TK 152, 153
Chọn đáp án C
Đầu tháng sau hàng về nhập kho, kế toán ghi.
Nợ TK 152, 153/ Có TK 331
Nợ TK 152, 153/ Có TK111, 112
Nợ TK 152, 153; Nợ TK 153 / Có TK 331
Nợ TK 152, 153 / Có TK 151
Chọn đáp án D
Đơn vị thanh toán sớm tiền hàng được người bán dành cho 1 khoản chiết khấu thanh toán hoặc được giảm giá do vật tư không đảm bảo chất lượng, kế toán ghi.
Nợ TK 331/ Có TK 711
Nợ TK 331; Nợ TK 111, 112 / Có TK 711
Nợ TK 111,112 / Có TK 711; Có TK 133
Nợ TK 331; Nợ TK 111, 112 / Có TK 515
Chọn đáp án D
Đơn vị xuất nguyên liệu, vật liệu đi góp vốn liên doanh, nếu phát sinh chênh lệch giảm giữa trị giá vốn góp và trị giá ghi sổ, kế toán ghi.
Nợ TK 222 / Có TK 152; Có TK 412
Nợ TK 222/ Có TK 152
Nợ TK 222; Nợ TK 811 / Có TK 152
Nợ TK 152; Nợ TK 412 / Có TK 222
Chọn đáp án A
Nguyên liệu, vật liệu xuất dùng cho sản xuất kinh doanh không dùng hết nhập lại kho, kế toán ghi.
Nợ TK 152; Nợ TK 133 / Có TK 621, 627
Nợ TK 152 / Có TK 621, 627; Có TK 333
Nợ TK 152 /Có TK 621, 627, 642, 641
Nợ TK 152 /Có TK 641, 642
Chọn đáp án A
Khi đơn vị nhận vật tư do đơn vị khác góp vốn liên doanh, kế toán ghi:(KKĐK)
Nợ TK 152,153 / Có TK 331
Nợ TK 152, 153/ Có TK 411
Nợ TK 611/ Có TK 331
Nợ TK 611/ Có TK 411
Chọn đáp án B
Đơn vị đánh giá vật tư, trường hợp phát sinh chênh lệch giảm, kế toán ghi.
Nợ TK 338(1) / Có TK 152, 153
Nợ TK 138(1)/ Có TK 152, 153
Nợ TK 412 / Có TK 152, 153
Nợ TK 152, 153 / Có TK 412
Chọn đáp án A
Đơn vị không đánh giá lại TSCĐ trong trường hợp nào.
Cổ phần hoá Doanh nghiệp
Chia, tách, sát nhập Doanh nghiệp
Giá vốn liên doanh
Đầu kì và cuối kỳ kế toán
Chọn đáp án D
Thuế GTGT của TSCĐ hữu hình nhập khẩu không được khấu trừ mà được tính vào nguyên giá, kế toán ghi.
Nợ TK 211/ Có TK 111, 112
Nợ TK 211; Nợ TK 133(2) / Có TK 111, 112
Nợ TK 211 / Có TK 111, 122; Có TK 333(2); Có TK 333(1)
Nợ TK 211 / Có TK 111, 112; Có TK 333(3); Có TK 333 (12)
Chọn đáp án A
Đơn vị mang TSCĐ hữu hình để trao đổi lấy TSCĐ hữu hình khác tương tự nhau, kế toán ghi.
Nợ TK 211(nhận về)/ Có TK 211 (chuyển đi)
Nợ TK 211 (nhận về); Nợ TK 214/ Có TK 211 (chuyển đi)
Nợ TK 211(chuyển về)/ Có TK 211 (chuyển đi); Có TK 214
Nợ TK 211 (nhận về) / Có TK 411
Chọn đáp án A
Đơn vị mang TSCĐ hữu hình để trao đổi lấy TSCĐ hữu hình không tương tự, trước hết kế toán ghi giảm TSCĐ hữu hình bang đi trao đổi.
Nợ TK 411/ Có TK 211
Nợ TK 811/ Có TK 211
Nợ TK 811 / Có TK 211; Có TK 214
Nợ TK 811; Nợ TK 214 / Có TK 211
Chọn đáp án C
Đơn vị nhận lại TSCĐ hữu hình đem đi góp vốn liên doanh, nếu số vốn góp không thu hồi đủ, kế toán ghi.
Nợ TK 211 / Có TK 222; Có TK 635
Nợ TK 211 / Có TK 635; Có TK 222
Nợ TK 211/ Có TK 222
Nợ TK 211; Nợ TK 642/ Có TK 222
Chọn đáp án A
Đơn vị thanh lý TSCĐ hữu hình, kế toán phản ánh nguyên giá, giá trị còn lại như sau.
Nợ TK 214/ Có TK 211
Nợ TK 211 / Có TK 214; Có TK 811
Nợ TK 214; Nợ TK 711 / Có TK 211
Nợ TK 811; Nợ TK 214 / Có TK 211
Chọn đáp án C
Kế toán KHÔNG sử dụng phương pháp nào để tính khấu hao TSCĐ.
Phương pháp khấu hao theo đường thẳng
Phương pháp khấu hao theo số dư giảm dần
Phương pháp khấu hao theo ước lượng
Phương pháp khấu hao theo sản lượng
Chọn đáp án C
Khi trích BHXH< BHYT, KPCĐ hàng kỳ phải trả cho các đối tượng, kế toán ghi.
Nợ TK 334/Có TK 338 (3382, 3383, 3384)
Nợ TK 622, 627, 641, 642 / Có TK 338 (3382, 3383, 3384)
Nợ TK 622, 627, 641, 642 / Có TK 334; Có TK 338 (3382, 3383, 3384)
Nợ TK 622, 627, 641, 642; Nợ TK 334 / Có TK 338 (3382, 3383, 3384)
Chọn đáp án A
Để tập hợp chi phí sản xuất toàn doanh nghiệp, kế toán KHÔNG áp dụng phương pháp nào.
Phương pháp kế toán
Phương pháp KKĐX
Phương pháp gián tiếp
Tất cả phương pháp
Chọn đáp án B
Để đánh giá sản phẩm dở dang, kế toán có thể sử dụng phương pháp nào.
Theo chi phí nguyên liệu, vật liệu chính
Theo chi phí nguyên liệu, vật liệu trực tiếp
Theo sản lượng tương đương hoàn thành
Tất cả các phương pháp
Chọn đáp án D
Đơn vị bán hàng trực tiếp (nộp thuế theo phương pháp khấu trừ), người mua đã trả bằng tiền mặt và tiền gửi ngân hàng, kế toán ghi.
Nợ TK 111, 112/ Có TK 511
Nợ TK 111, 112; Nợ TK 133 / Có TK 511
Nợ TK 111, 112 / Có TK 511; Có TK 333(1)
Nợ TK 111, 112 / Có TK 131; Có TK 3331
Chọn đáp án C
Khi đơn vị nhận được vật tư, kế toán ghi.
Nợ TK 152, 153, 155, 156/ Có TK 511
Nợ TK 152, 153, 156/ Có TK 131
Nợ TK 152, 153, 155, 156; Nợ TK 133/ Có TK 131
Nợ TK 152, 153, 155, 156/ Có TK 131; Có TK 333(1)
Chọn đáp án D
Đơn vị gửi hàng cho người mua theo hợp đồng kinh tế, người mua chấp nhận trả, thuế GTGT nộp theo phương pháp trực tiếp, kế toán ghi.
Nợ TK 331/ Có TK 511
Nợ TK 131/ Có TK 511
Nợ TK 131 / Có TK 511; Có TK 3331
Nợ TK 131; Nợ TK 133 / Có TK 511
Chọn đáp án C
Đơn vị nhận được quyết định trợ cấp, trợ giá của Nhà nước, kế toán ghi.
Nợ TK 111, 112/ Có TK 511(4)
Nợ TK 333(9)/ Có TK 511
Nợ TK 333(9)/ Có TK 511(4)
Nợ TK 333/ Có TK 511(4)
Chọn đáp án C
Đơn vị nhận được trợ cấp, trợ giá của Nhà nước, kế toán ghi.
Nợ TK 111, 112/ Có TK 511(4)
Nợ TK 111, 112/ Có TK 511
Nợ TK 111, 112/ Có TK 333
Nợ TK 111, 112/ Có TK 333(9)
Chọn đáp án D