1000+ câu Trắc nghiệm Kế toán doanh nghiệp vận tải (có đáp án) - Phần 37
40 câu hỏi
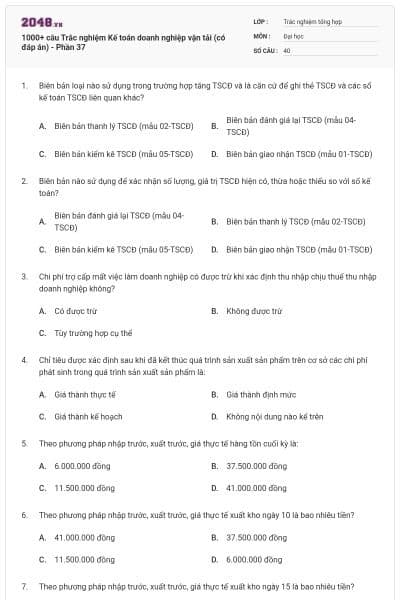
Biên bản thanh lý TSCĐ (mẫu 02-TSCĐ)
Biên bản đánh giá lại TSCĐ (mẫu 04-TSCĐ)
Biên bản kiểm kê TSCĐ (mẫu 05-TSCĐ)
Biên bản giao nhận TSCĐ (mẫu 01-TSCĐ)
Chọn đáp án D
Biên bản đánh giá lại TSCĐ (mẫu 04-TSCĐ)
Biên bản thanh lý TSCĐ (mẫu 02-TSCĐ)
Biên bản kiểm kê TSCĐ (mẫu 05-TSCĐ)
Biên bản giao nhận TSCĐ (mẫu 01-TSCĐ)
Chọn đáp án C
Có được trừ
Không được trừ
Tùy trường hợp cụ thể
Chọn đáp án A
Giá thành thực tế
Giá thành định mức
Giá thành kế hoạch
Không nội dung nào kể trên
Chọn đáp án A
6.000.000 đồng
37.500.000 đồng
11.500.000 đồng
41.000.000 đồng
Chọn đáp án B
41.000.000 đồng
37.500.000 đồng
11.500.000 đồng
6.000.000 đồng
Chọn đáp án A
37.500.000 đồng
11.500.000 đồng
6.000.000 đồng
41.000.000 đồng
Chọn đáp án B
41.000.000 đồng
11.500.000 đồng
6.000.000 đồng
37.500.000 đồng
Chọn đáp án C
Nợ TK 2141: 130.000 – Nợ TK 411: 250.000 – Nợ TK 811: 20.000 – Có TK 211: 400.000
Nợ TK 2141: 130.000 – Nợ TK 411: 270.000 – Có TK 211: 400.000
Nợ TK 2141: 130.000 – Nợ TK 411: 250.000 – Nợ TK 635: 20.000 – Có TK 211: 400.000
Nợ TK 2141: 130.000 – Nợ TK 411: 250.000 – Nợ TK 412: 20.000 – Có TK 211: 400.000
Chọn đáp án A

Học thông minh hơn mỗi ngày
Xem toàn bộ 40 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Giá thành
Chi tiêu
Không nội dung nào ở trên
Chi phí
Chọn đáp án D
Chi phí
Chi tiêu
Không nội dung nào ở trên
Giá thành
Chọn đáp án B
Thẻ TSCĐ được mở cho từng đối tượng ghi TSCĐ và phản ánh các thông tin chi tiết về TSCĐ
Gồm có phần phản ánh các chỉ tiêu chung về TSCĐ như tên, ký hiệu, mã hiệu, quy cách, nước sản xuất, năm sản xuất
Thẻ TSCĐ để theo dõi chi tiết TSCĐ của doanh nghiệp
Gồm có phần phản ánh 2 chỉ tiêu về nguyên giá TSCĐ, giá trị hao mòn
Chọn đáp án D
Nợ TK 111, 112, 331 – Có TK 133 – Có TK 515: % Chiết khấu Giá không thuế
Nợ TK 111, 112, 331 – Có TK 133 – Có TK 152: % Chiết khấu Giá không thuế
Nợ TK 111, 112, 331 – Có TK 133 – Có TK 152: % Chiết khấu Giá có thuế
Nợ TK 111, 112, 331 – Có TK 133 – Có TK 515: % Chiết khấu Giá có thuế
Chọn đáp án B
Nợ TK 212: 400 – Có TK 642: 400
Nợ TK 212: 400 – Có TK 635: 400
Nợ TK 212: 400 – Có TK 342: 400
Nợ TK 212: 400 – Có TK 315: 400
Chọn đáp án C
Phương pháp mà vật liệu, dụng cụ sẽ được quản lý riêng cả về hiện vật và giá trị. Xuất vật liệu, dụng cụ thuộc lô nào sẽ tính giá đích danh của lô đó.
Phương pháp giả định rằng lô nguyên vật liệu nào nhập kho trước sẽ được xuất kho trước, xuất hết lần nhập trước mới xuất đến lần nhập sau.
Không phải nội dung nào ở trên.
Chọn đáp án A
Nợ TK 211: 400 – Nợ TK 1332: 30.000 – Nợ TK 811: 15.000 – Có TK 112: 200.000 – Có TK 131: 145.000
Nợ TK 211: 400 – Nợ TK 1332: 30.000 – Nợ TK 642: 15.000 – Có TK 112: 200.000 – Có TK 131: 145.000
Nợ TK 211: 400 – Nợ TK 1332: 30.000 – Nợ TK 242: 15.000 – Có TK 112: 200.000 – Có TK 131: 145.000
Nợ TK 211: 400 – Nợ TK 1332: 30.000 – Nợ TK 627: 15.000 – Có TK 112: 200.000 – Có TK 131: 145.000
Chọn đáp án C
Nợ TK 242: 50 – Nợ TK 641: 10 – Nợ TK 1331: 6 – Có TK 112: 66
Nợ TK 142: 50 – Nợ TK 641: 10 – Nợ TK 1331: 6 – Có TK 112: 66
Nợ TK 142: 60 – Nợ TK 1331: 6 – Có TK 112: 66
Nợ TK 641: 60 – Nợ TK 1331: 6 – Có TK 112: 66
Chọn đáp án C
Người sử dụng lao động
Không đối tượng nào ở trên
Cơ quan bảo hiểm xã hội
Chọn đáp án A
Cơ quan bảo hiểm xã hội
Không đối tượng nào ở trên
Người sử dụng lao động
Chọn đáp án A
Người sử dụng lao động
Cơ quan bảo hiểm xã hội
Không đối tượng nào ở trên
Chọn đáp án A
Người sử dụng lao động
Cơ quan bảo hiểm xã hội
Không đối tượng nào ở trên
Chọn đáp án A
Giá hóa đơn + Chi phí thu mua + Thuế không được khấu trừ – Giảm giá hàng mua
Giá hóa đơn + Chi phí thu mua Chiết khấu thương mại
Giá hóa đơn + Chi phí thu mua Chiết khấu thương mại, giảm giá hàng mua
Giá hóa đơn + Chi phí thu mua + Thuế không được khấu trừ Chiết khấu thương mại, giảm giá hàng mua
Chọn đáp án A
Nợ TK 632: Thiếu trong định mức; Nợ TK 1381: Thiếu ngoài định mức; Có TK 152, 153: Giá trị vật liệu, dụng cụ thiếu, mất.
Nợ TK 631: Thiếu ngoài định mức; Nợ TK 3381: Thiếu trong định mức; Có TK 152, 153: Giá trị vật liệu, dụng cụ thiếu, mất.
Nợ TK 631: Thiếu ngoài định mức; Nợ TK 1381: Thiếu trong định mức; Có TK 152, 153: Giá trị vật liệu, dụng cụ thiếu, mất.
Nợ TK 632: Thiếu ngoài định mức; Nợ TK 3381: Thiếu trong định mức; Có TK 152, 153: Giá trị vật liệu, dụng cụ thiếu, mất.
Chọn đáp án A
TK 351
TK 622
TK 642
TK 431
Chọn đáp án A
Nợ TK 211: Nguyên giá theo giá mua trả tiền ngay; Nợ TK 1332: Thuế GTGT được khấu trừ; Nợ TK 515: Lãi do mua trả góp, trả chậm; Có TK 331: Tổng giá thanh toán.
Nợ TK 211: Nguyên giá theo giá mua trả tiền ngay; Nợ TK 1332: Thuế GTGT được khấu trừ; Nợ TK 811: Lãi do mua trả góp, trả chậm; Có TK 331: Tổng giá thanh toán.
Nợ TK 211: Nguyên giá theo giá mua trả tiền ngay; Nợ TK 1332: Thuế GTGT được khấu trừ; Nợ TK 242: Lãi do mua trả góp, trả chậm; Có TK 331: Tổng giá thanh toán.
Nợ TK 211: Nguyên giá theo giá mua trả tiền ngay; Nợ TK 1332: Thuế GTGT được khấu trừ; Nợ TK 241: Lãi do mua trả góp, trả chậm; Có TK 331: Tổng giá thanh toán.
Chọn đáp án C
Nợ TK 111, 112, 331; Có TK 152: % chiết khấu Giá có thuế
Nợ TK 111, 112, 331; Có TK 515: % chiết khấu Giá có thuế
Nợ TK 111, 112, 331; Có TK 515: % chiết khấu Giá không thuế
Nợ TK 111, 112, 331; Có TK 152: % chiết khấu Giá không thuế
Chọn đáp án B
Nợ TK 111, 112, 334: Giá trị bồi thường; Nợ TK 632: Phần không thu hồi được; Có TK 3381: Tổng giá trị thiếu, mất
Nợ TK 111, 112, 334: Giá trị bồi thường; Nợ TK 632: Phần không thu hồi được; Có TK 1381: Tổng giá trị thiếu, mất
Nợ TK 111, 112, 334: Giá trị bồi thường; Nợ TK 631: Phần không thu hồi được; Có TK 3381: Tổng giá trị thiếu, mất
Nợ TK 111, 112, 334: Giá trị bồi thường; Nợ TK 631: Phần không thu hồi được; Có TK 1381: Tổng giá trị thiếu, mất
Chọn đáp án B
Phụ cấp quản lý
Phụ cấp thu hút đối với vùng kinh tế mới, cơ sở kinh tế và đảo xa đất liền có điều kiện sinh hoạt đặc biệt khó khăn
Phụ cấp độc hại, nguy hiểm đối với những ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm
Phụ cấp khu vực đối với người làm việc ở vùng xa xôi, hẻo lánh và khí hậu xấu
Chọn đáp án A
Biên bản đánh giá lại TSCĐ
Bảng trích khấu hao TSCĐ
Sổ TSCĐ
Thẻ TSCĐ
Chọn đáp án C
Nợ TK 2141: 15.000; Nợ TK 1388: 10.000; Nợ TK 811: 10.000; Có TK 211: 35.000
Nợ TK 2141: 15.000; Nợ TK 1388: 10.000; Nợ TK 627: 10.000; Có TK 211: 35.000
Nợ TK 2141: 15.000; Nợ TK 1388: 10.000; Nợ TK 635: 10.000; Có TK 211: 35.000
Nợ TK 2141: 15.000; Nợ TK 1388: 10.000; Nợ TK 642: 10.000; Có TK 211: 35.000
Chọn đáp án A
TSCĐ mua dưới hình thức trao đổi với một TSCĐ hữu hình tương tự
TSCĐ mua trả chậm, trả góp
TSCĐ hình thành từ xây dựng và tự chế
TSCĐ hữu hình do đầu tư xây dựng cơ bản theo phương thức giao thầu
Chọn đáp án D
TSCĐ hữu hình do đầu tư xây dựng cơ bản theo phương thức giao thầu
TSCĐ mua trả chậm, trả góp
TSCĐ thuê tài chính
TSCĐ mua dưới hình thức trao đổi với một TSCĐ hữu hình tương tự
Chọn đáp án C
Chi phí vượt quá mức bình thường trong quá trình tự sản xuất và tự chế
Chi phí chạy thử TSCĐ
Giá trị hợp lý của TSCĐ hữu hình nhận về, hoặc giá trị hợp lý của tài sản đem trao đổi (sau khi điều chỉnh các khoản tiền hoặc tương đương tiền trả thêm hoặc thu về)
Chi phí lắp đặt TSCĐ
Chọn đáp án A
Giá mua trả tiền ngay tại thời điểm mua
Chi phí vận chuyển, lắp đặt, chạy thử
Các khoản thuế được hoàn lại
Khoản chênh lệch giữa giá mua trả chậm và giá mua trả tiền ngay được hạch toán vào chi phí sản xuất, kinh doanh theo kỳ hạn thanh toán
Chọn đáp án C
Phần giá trị TSCĐ đã dịch chuyển vào sản phẩm mới tạo ra
Giá trị còn lại trên sổ kế toán của TSCĐ ở đơn vị cấp, đơn vị điều chuyển
Giá trị theo đánh giá thực tế của Hội đồng giao nhận
Chi phí trực tiếp liên quan đến việc đưa TSCĐ vào trạng thái sẵn sàng sử dụng.
Chọn đáp án A
Nợ TK 152: Vật liệu thừa tại kho; Có TK 3381
Nợ TK 152: Vật liệu thừa tại kho; Có TK 1381
Nợ TK 153: Vật liệu thừa tại kho; Có TK 1381
Nợ TK 153: Vật liệu thừa tại kho; Có TK 3381
Chọn đáp án A
Nợ TK 152: Phế liệu nhập kho (theo giá bán ước tính); Có TK 911
Nợ TK 152: Phế liệu nhập kho (theo giá bán ước tính); Có TK 511
Nợ TK 152: Phế liệu nhập kho (theo giá bán ước tính); Có TK 515
Nợ TK 152: Phế liệu nhập kho (theo giá bán ước tính); Có TK 711
Chọn đáp án D
Tài sản cố định
Không phải đối tượng nào ở trên
Nguyên vật liệu
Công cụ dụng cụ
Chọn đáp án C
Không phải đối tượng nào ở trên
Công cụ dụng cụ
Tài sản cố định
Nguyên vật liệu
Chọn đáp án B
Là loại thuế gián thu
Là loại thuế trực thu
Thuế được đánh trên thu nhập nhận được của cá nhân trong một khoảng thời gian nhất định hoặc từng lần phát sinh.
Mang tính chất lũy tiến
Chọn đáp án A
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.