1000+ câu Trắc nghiệm Kế toán doanh nghiệp vận tải (có đáp án) - Phần 40
Đề thi

1000+ câu Trắc nghiệm Kế toán doanh nghiệp vận tải (có đáp án) - Phần 40

A
Admin
Đại họcTrắc nghiệm tổng hợp68 lượt thi
25 câu hỏi
1.Trắc nghiệm
• 1 điểm

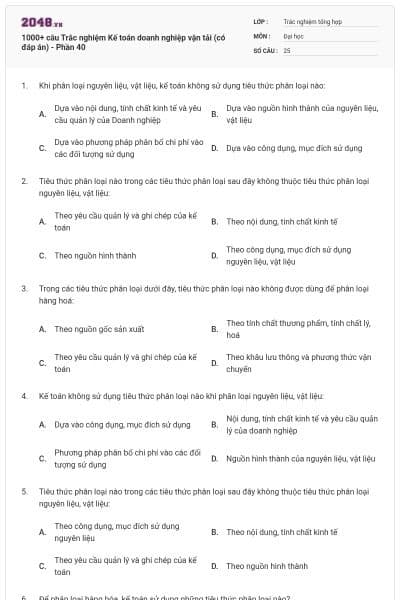
Khi phân loại nguyên liệu, vật liệu, kế toán không sử dụng tiêu thức phân loại nào:

Dựa vào nội dung, tính chất kinh tế và yêu cầu quản lý của Doanh nghiệp

Dựa vào nguồn hình thành của nguyên liệu, vật liệu

Dựa vào phương pháp phân bổ chi phí vào các đối tượng sử dụng

Dựa vào công dụng, mục đích sử dụng

Xem đáp án

Chọn đáp án C

2.Trắc nghiệm
• 1 điểm

Tiêu thức phân loại nào trong các tiêu thức phân loại sau đây không thuộc tiêu thức phân loại nguyên liệu, vật liệu:

Theo yêu cầu quản lý và ghi chép của kế toán

Theo nội dung, tính chất kinh tế

Theo nguồn hình thành

Theo công dụng, mục đích sử dụng nguyên liệu, vật liệu

Xem đáp án

Chọn đáp án A

3.Trắc nghiệm
• 1 điểm

Trong các tiêu thức phân loại dưới đây, tiêu thức phân loại nào không được dùng để phân loại hàng hoá:

Theo nguồn gốc sản xuất

Theo tính chất thương phẩm, tính chất lý, hoá

Theo yêu cầu quản lý và ghi chép của kế toán

Theo khâu lưu thông và phương thức vận chuyển

Xem đáp án

Chọn đáp án C

4.Trắc nghiệm
• 1 điểm

Kế toán không sử dụng tiêu thức phân loại nào khi phân loại nguyên liệu, vật liệu:

Dựa vào công dụng, mục đích sử dụng

Nội dung, tính chất kinh tế và yêu cầu quản lý của doanh nghiệp

Phương pháp phân bổ chi phí vào các đối tượng sử dụng

Nguồn hình thành của nguyên liệu, vật liệu

Xem đáp án

Chọn đáp án C

5.Trắc nghiệm
• 1 điểm

Tiêu thức phân loại nào trong các tiêu thức phân loại sau đây không thuộc tiêu thức phân loại nguyên liệu, vật liệu:

Theo công dụng, mục đích sử dụng nguyên liệu

Theo nội dung, tính chất kinh tế

Theo yêu cầu quản lý và ghi chép của kế toán

Theo nguồn hình thành

Xem đáp án

Chọn đáp án C

6.Trắc nghiệm
• 1 điểm

Để phân loại hàng hóa, kế toán sử dụng những tiêu thức phân loại nào?

Dựa vào tiêu thức thương phẩm, tính chất lý, hóa

Dựa vào khâu lưu thông và phương thức vận chuyển

Dựa vào nguồn gốc sản xuất

Tất cả các tiêu thức trên

Xem đáp án

Chọn đáp án D

7.Trắc nghiệm
• 1 điểm

Đối với các khoản chi phí khác bằng tiền, phục vụ cho công tác quản lý doanh nghiệp, kế toán ghi:

Nợ TK 642(8), Nợ TK 133 / Có TK 111, 112

Nợ TK 111, 112 / Có TK 642

Nợ TK 642, Nợ TK 133 / Có TK 111, 112

Nợ TK 642 / Có TK 111, 112

Xem đáp án

Chọn đáp án A

8.Trắc nghiệm
• 1 điểm

Cuối kỳ kết chuyển chi phí quản lý doanh nghiệp để xác định kết quả, kế toán ghi:

Nợ TK 642 / Có TK 911

Nợ TK 641 / Có TK 911

Nợ TK 911 / Có TK 641

Nợ TK 911 / Có TK 642

Xem đáp án

Chọn đáp án D

9.Trắc nghiệm
• 1 điểm

Đơn vị bán chứng khoán bị lỗ, kế toán ghi:

Nợ TK 635 / Có TK 121, 221

Nợ TK 635 / Có TK 121, 221

Nợ TK 111, 112 / Có TK 121, 221

Nợ TK 111, 112, Nợ TK 635 / Có TK 121, 221

Xem đáp án

Chọn đáp án D

2048.vn

Học thông minh hơn mỗi ngày

Xem toàn bộ 25 câu hỏi và nhiều hơn nữa với tài khoản miễn phí

Tạo đề thi
Tổ chức kiểm tra
Báo cáo chấm điểm tự động
Bạn đã có tài khoản?
10.Trắc nghiệm
• 1 điểm

Đơn vị thua lỗ về đầu tư tài chính, kế toán ghi:

Nợ TK 635 / Có TK 121, 221

Nợ TK 635 / Có TK 128

Nợ TK 635 / Có TK 128, 228

Nợ TK 635 / Có TK 228

Xem đáp án

Chọn đáp án C

11.Trắc nghiệm
• 1 điểm

Khi phát sinh chiết khấu thanh toán cho người mua do trả sớm tiền hàng, kế toán ghi:

Nợ TK 511 / Có TK 3331

Nợ TK 3331 / Có TK 511

Nợ TK 511 / Có TK 333

Nợ TK 333 / Có TK 511

Xem đáp án

Chọn đáp án A

12.Trắc nghiệm
• 1 điểm

Khi phát sinh chiết khấu thanh toán cho người mua do trả sớm tiền hàng, kế toán ghi:

Nợ TK 511 / Có TK 3331

Nợ TK 3331 / Có TK 511

Nợ TK 511 / Có TK 333

Nợ TK 333 / Có TK 511

Xem đáp án

Chọn đáp án A

13.Trắc nghiệm
• 1 điểm

Khi trích lập dự phòng giảm giá đầu tư tài chính ngắn hạn và dài hạn, kế toán ghi:

Nợ TK 635 / Có TK 129, 229

Nợ TK 129, 229 / Có TK 635

Nợ TK 139, 159 / Có TK 635

Nợ TK 635 / Có TK 129, 159

Xem đáp án

Chọn đáp án A

14.Trắc nghiệm
• 1 điểm

Cuối năm, đơn vị xử lý chênh lệch tỷ giá hối đoái đánh giá lại cuối năm, khi lỗ tỷ giá hối đoái, kế toán ghi:

Nợ TK 635 / Có TK 413

Nợ TK 635 / Có TK 431

Nợ TK 431(1) / Có TK 635

Nợ TK 635 / Có TK 413(1)

Xem đáp án

Chọn đáp án A

15.Trắc nghiệm
• 1 điểm

Cuối kỳ, kết chuyển chi phí tài chính để xác định kết quả, kế toán ghi:

Nợ TK 911 / Có TK 515

Nợ TK 515 / Có TK 911

Nợ TK 911 / Có TK 635

Nợ TK 635 / Có TK 911

Xem đáp án

Chọn đáp án C

16.Trắc nghiệm
• 1 điểm

Cổ tức, lợi nhuận được chia phát sinh trong kỳ tế hoạt động góp vốn cổ phần, liên doanh, đơn vị đã nhận được bằng tiền, kế toán ghi:

Nợ TK 111, 112 / Có TK 635

Nợ TK 515 / Có TK 111, 112

Nợ TK 111, 112 / Có TK 515

Nợ TK 111, 112 / Có TK 121, 222

Xem đáp án

Chọn đáp án C

17.Trắc nghiệm
• 1 điểm

Đơn vị bán hàng trực tiếp (nộp thuế theo phương pháp khấu trừ) người mua đã trả bằng tiền mặt và tiền gửi ngân hàng, kế toán ghi:

Nợ TK 111, 112, Nợ TK 133(1) / Có TK 511

Nợ TK 111, 112 / Có TK 131, Có TK 3331

Nợ TK 111, 112 / Có TK 511, Có TK 333(1)

Nợ TK 111, 112 / Có TK 511

Xem đáp án

Chọn đáp án C

18.Trắc nghiệm
• 1 điểm

Đơn vị không trích trước chi phí bảo hành, kế toán ghi:

Nợ TK 641, Nợ TK 133(1) / Có TK 111, 112, 331…

Nợ TK 641 / Có TK 111, 112, 331…

Nợ TK 641 / Có TK 111, 112, 131

Nợ TK 641, Nợ TK 133(1) / Có TK 111, 112, 131

Xem đáp án

Chọn đáp án A

19.Trắc nghiệm
• 1 điểm

Khi phát sinh chi phí dịch vụ mua ngoài phục vụ công tác bán hàng, kế toán ghi:

Nợ TK 641, Nợ TK 133(1) / Có TK 111, 112, 131…

Nợ TK 641 / Có TK 111, 112, 131…

Nợ TK 641 / Có TK 111, 112, 331…

Nợ TK 641, Nợ TK 133(1) / Có TK 111, 112, 331…

Xem đáp án

Chọn đáp án D

20.Trắc nghiệm
• 1 điểm

Cuối kỳ, kết chuyển chi phí bán hàng để xác định kết quả, kế toán ghi:

Nợ TK 911, Nợ TK 133 / Có TK 641

Nợ TK 911 / Có TK 641

Nợ TK 641 / Có TK 911

Nợ TK 641 / Có TK 911, Có TK 333(1)

Xem đáp án

Chọn đáp án B

21.Trắc nghiệm
• 1 điểm

Khi xuất kho thành phẩm gửi bán cho khách hàng, kế toán ghi sổ:

Nợ TK 131 / Có TK 157

Nợ TK 157 / Có TK 155

Nợ TK 632 / Có TK 155

Nợ TK 131 / Có TK 157

Xem đáp án

Chọn đáp án B

22.Trắc nghiệm
• 1 điểm

Khi xuất kho thành phẩm bán trực tiếp cho khách hàng, để phản ánh giá vốn hàng bán, kế toán ghi sổ như thế nào?

Nợ TK 632 / Có TK 155

Nợ TK 111 / Có TK 155

Nợ TK 632 / Có TK 156

Nợ TK 131 / Có TK 632

Xem đáp án

Chọn đáp án A

23.Trắc nghiệm
• 1 điểm

Khi xuất kho thành phẩm bán trực tiếp cho khách hàng, doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ. Để phản ánh doanh thu bán hàng, kế toán ghi sổ như thế nào?

Nợ TK 111, 112, 331 / Có TK 511, Có TK 3331

Nợ TK 111, 112, 331, Nợ TK 133 / Có TK 511

Nợ TK 111, 112, 331 / Có TK 511

Nợ TK 131 / Có TK 511

Xem đáp án

Chọn đáp án A

24.Trắc nghiệm
• 1 điểm

Kế toán bên giao đại lý, khi đại lý gửi bản kê thông báo hàng đã bán được, kế toán phản ánh doanh thu:

Nợ TK 111, 112 / Có TK 511, Có TK 3331

Nợ TK 111, 111 / Có TK 511, Có TK 3331

Nợ TK 131 / Có TK 511, Có TK 3331

Nợ TK 136 / Có TK 511, Có TK 3331

Xem đáp án

Chọn đáp án C

25.Trắc nghiệm
• 1 điểm

Để phản ánh chi phí vận chuyển hàng hóa về nhập kho:

Nợ TK 1562, Nợ TK 1331 / Có TK 111, 112, 331

Nợ TK 152, Nợ TK 1331 / Có TK 111, 112, 331

Nợ TK 632, Nợ TK 1331 / Có TK 111, 112, 331

Nợ TK 811, Nợ TK 1331 / Có TK 111, 112, 331

Xem đáp án

Chọn đáp án A

Bạn có thích hoạt động này không?

Hãy lưu hoặc chia sẻ nội dung này đến mọi người.

Khám phá các nguồn tài nguyên miễn phí, phù hợp với tiêu chuẩn trong vài giây
Cơ học lý thuyếtTiếng Anh chuyên ngành kỹ thuật điệnCông nghệ IoT và ứng dụngHệ thống điện thông minhThiết kế hệ thống điện nhẹAnten và truyền sóngKỹ thuật đa phương tiệnThiết kế hệ thống thông tin quangNgôn ngữ mô tả phần cứngTiếng Anh chuyên ngành hệ thống giao thông thông minhLập trình APIHệ điều hành Windows ServerKiểm thử phần mềmCông nghệ phần mềmNhập môn xử lý ngôn ngữ tự nhiênPhát triển phần mềm mã nguồn mởHọc máy cơ bảnDi tích lịch sử văn hóaDu lịch văn hóaTâm lý và giao tiếp trong du lịchGiao tiếp và lễ tân ngoại giaoPhân tích hoạt động kinh tế doanh nghiệp du lịchNhập môn ngành Logistics và Quản lý chuỗi cung ứngQuản lý chuỗi cung ứngLogistics vận tải hàng hóaNghiệp vụ hải quanQuản lý đầu tưKế toán doanh nghiệp vận tảiHành vi người tiêu dùngTổ chức vận tải hàng hóaĐàm phán trong kinh doanh quốc tếHệ thống thông tin trong kinh doanh quốc tếHệ thống thuế, phí trong vận tải và thương mại quốc tếThiết kế ga và khu đầu mối đường sắt (F2)Nghiệp vụ ngân hàng thương mạiThuế và kế toán thuếNgân hàng nhà nước và chính sách tiền tệQuản trị rủi ro ngân hàng thương mạiNguyên lý kế toánLuật và quy tắc giao thông đường bộKỹ thuật đo lường trong an toàn giao thôngKỹ thuật phương tiện giao thôngChiến lược an toàn giao thông Quốc giaKhí hậu và biến đổi khí hậuLuật và chính sách môi trườngViễn thám và GIS ứng dụng trong quản lý môi trườngAn toàn sức khỏe nghề nghiệpĐịa chất công trình ứng dụngNguyên lý thiết kế cầu và hầmCơ sở thiết kế nền mặt đường ô tôĐịnh giá xây dựngĐộng lực học công trìnhThiết kế cầu bê tông cốt thépThiết kế nền mặt đường ô tôKhai thác và bảo trì đường ô tôKiến trúc dân dụngKhoa học dữ liệu và trí tuệ nhân tạoĐường lối cách mạng của Đảng Cộng sản Việt NamThủy lựcTrắc địa công trìnhTin học xây dựngThủy văn công trình

Gợi ý cho bạn

Xem tất cả
2048.vn

Ý tưởng của bạn, bài học của bạn

Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Tạo mới

Học liệu phổ biến Trắc nghiệm tổng hợp

Xem tất cả

Học liệu phổ biến Đại học

Xem tất cả