1000+ câu Trắc nghiệm Kế toán doanh nghiệp vận tải (có đáp án) - Phần 11
25 câu hỏi
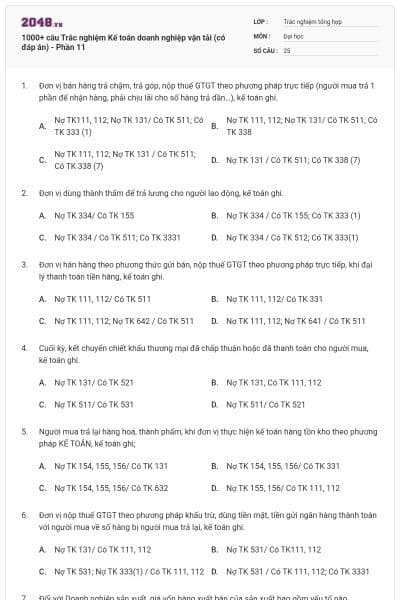
Nợ TK111, 112; Nợ TK 131/ Có TK 511; Có TK 333 (1)
Nợ TK 111, 112; Nợ TK 131/ Có TK 511; Có TK 338
Nợ TK 111, 112; Nợ TK 131 / Có TK 511; Có TK 338 (7)
Nợ TK 131 / Có TK 511; Có TK 338 (7)
Chọn đáp án A
Nợ TK 334/ Có TK 155
Nợ TK 334 / Có TK 155; Có TK 333 (1)
Nợ TK 334 / Có TK 511; Có TK 3331
Nợ TK 334 / Có TK 512; Có TK 333(1)
Chọn đáp án B
Nợ TK 111, 112/ Có TK 511
Nợ TK 111, 112/ Có TK 331
Nợ TK 111, 112; Nợ TK 642 / Có TK 511
Nợ TK 111, 112; Nợ TK 641 / Có TK 511
Chọn đáp án A
Nợ TK 131/ Có TK 521
Nợ TK 131, Có TK 111, 112
Nợ TK 511/ Có TK 531
Nợ TK 511/ Có TK 521
Chọn đáp án D
Nợ TK 154, 155, 156/ Có TK 131
Nợ TK 154, 155, 156/ Có TK 331
Nợ TK 154, 155, 156/ Có TK 632
Nợ TK 155, 156/ Có TK 111, 112
Chọn đáp án A
Nợ TK 131/ Có TK 111, 112
Nợ TK 531/ Có TK111, 112
Nợ TK 531; Nợ TK 333(1) / Có TK 111, 112
Nợ TK 531 / Có TK 111, 112; Có TK 3331
Chọn đáp án A
Giá thành thực tế của sản phẩm nhập kho
Chi phí bán hàng
Chi phí quản lý Doanh nghiệp
Tất cả các yếu tố
Chọn đáp án A
Nợ TK 632/ Có TK 911
Nợ TK 911 / Có TK 632; Có TK 3331
Nợ TK 911; Nợ TK 133 / Có TK 632
Nợ TK 911/ Có TK 632
Chọn đáp án D
Nợ TK 641/ Có TK 142
Nợ TK 641/ Có TK 152
Nợ TK 641/ Có TK 153
Nợ TK 641/ Có TK 242
Chọn đáp án C

Học thông minh hơn mỗi ngày
Xem toàn bộ 25 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
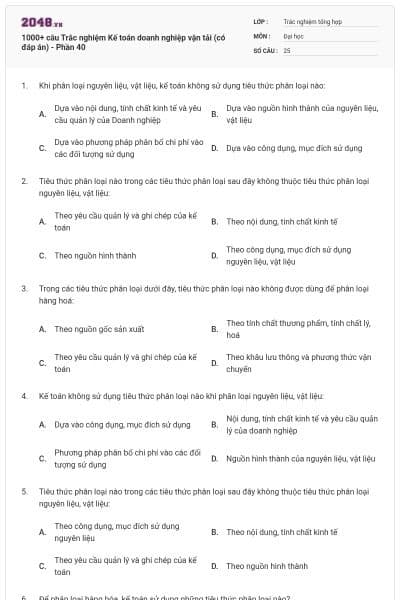
Theo yêu cầu quản lý và ghi chép của kế toán
Theo nội dung, tính chất kinh tế
Theo nguồn hình thành
Theo công dụng, mục đích sử dụng nguyên liệu, vật liệu
Chọn đáp án A
Theo nguồn gốc sản xuất
Theo tính chất thương phẩm, tính chất lý, hoá
Theo yêu cầu quản lý và của ghi chép của kế toán
Theo khâu lưu thông và phương thức vận chuyển
Chọn đáp án C
Dựa vào công dụng. mục đích sử dụng
Nội dùng tính chất kinh tế và yêu cầu quản lý của doanh nghiệp
Phương pháp phân bổ chi phí vào các đối tượng sử dụng
Nguồn hình thành của nguyên liệu, vật liệu
Chọn đáp án C
Theo công dụng, mục đích sử dụng nguyên liệu
Theo nội dùng, tính chất kinh tế
Theo yêu cầu quản lý và ghi chép của kế toán
Theo nguồn hình thành
Chọn đáp án A
Nợ TK 635/ có TK 121,221
Nợ TK 635/ có TK 128
Nợ TK 635/ có TK 128,228
Nợ TK 635/ có TK 228
Chọn đáp án B
Nợ TK 635/ có TK 111, 112, 331
Nợ TK 521/ có TK 111, 112, 131
Nợ TK 635/ có TK 111, 112, 131
Nợ TK 635/ có TK 111,112,131
Chọn đáp án B
Nợ TK 635/ có TK 129, 229
Nợ TK 129, 229/ có K 635
Nợ TK 139,159/ có TK 635
Nợ TK 635/ có TK 129, 159
Chọn đáp án A
Chi phí cô định
Chi phí nhân công trực tiếp
Chi phí NLVL trực tiếp
Chi phí sản xuất chung
Chọn đáp án A
Định khoản kế toán là việc xác định cách ghi nột nghiệp vụ kinh tế phát sinh vào bên nợ và bên có của các tài khoản kế toán có liên quan và số tiền phải ghi vào từng tài khoản
Định khoản kế toán là ghi một nghiệp vụ kinh tế phát sinh bên nợ tài khoản nàym đồng thời ghi vào bên có của tài khoản khác có liên quan
Định khoản kế toán là việc xác định cách ghi một nghiệp vụ kinh tế phát sinh vào các tài khoản kế toán có liên quan
Định khoản kế toán là việc xác định làm thế nào để ghi kép một nghiệp vụ kinh tế phát sinh vào các tài khoản kế toán có liên quan
Chọn đáp án A
Hàng ngày căn cứ vào chứng từ gốc hợp lệ, hợp pháp để ghi vừa theo tổng hơp kết hơph vừa theo chi tiết vào sổ nhật ký sổ cái
Cuối tháng căn cứ vào chứng từ gốc hợp lệ, hợp pháp ghi cào sổ nhật ký sổ cái vừa ghi theo thứ tự thời gian nghiệp vụ kinh tế phát sinh kết hợp vừa ghi theo hệ thống (theo tài khoản kế toán tổng hợp)
Căn cứ vào chứng từ gốc hợp lệ, hợp pháp hàng ngày ghi vào sổ nhật ký sổ cái, kết hợp vừa ghi theo thứ tụ thời gian các nghiệp vụ kinh tế phát sinh, vừa ghi theo hệ thống
Căn cứ chứng từ gốc hợp lệ, hợp pháp, định kỳ ngắn ghi vào sổ nhật ký sổ cái, kết hợp vừa ghi tổng quát theo tài khoản tổng hợp vừa ghi chi tiết theo tài khoản chi tiết
Chọn đáp án C
Lấy số liệu trên các tài khoản tổng hợp lập bảng cân đối tài khoản để kiểm tra việc ghi chép trên các tài khoản tổng hợp, lấy số liệu trên các tài khoản chi tiết lập bảng cân đối số phát sinh để kiểm tra việc ghi chép trên các tài khoản chi tiết
Lấy số liệu trên các TK tổng hợp lập bảng cân đối TK để kiểm tra việc ghi chép trên các TK tổng hợp. Lấy số liệu trên các TK chi tiết lập bảng chi tiết số phát sinh để kiểm tra việc ghi chép trên các tài khoản chi tiết
Lấy số liệu trên các tài khoản tổng hợp lập bảng chi tiết số phát sinh để kiểm tra việc ghi chép trên TK tổng hợp, còn lấy số liệu trên các TK chi tiết lập bảng cân đối TK để kiểm tra việc ghi chép trên các tài khoản chi tiết
Lấy số liệu trên các TK chi tiết lập bảng cân đối TK để kiểm tra việc ghi chép trên các tài khoản tổng hợp lấy số liệu trên các tài khoản tổng hợp lập bảng chi tiết số phát sinh để kiểm tra việc ghi chép trên các tài khoản chi tiết
Chọn đáp án A
Chi phí nguyên vật liệu, chi phí nhân công, chi phí khấu hao TSCĐ, chi phí dịch vụ mua ngoài, chi phí khác bằng tiền
Chi phí mua nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp, chi phí san xuất chung, chi phí bán hàng, chi phí quản lý doanh nghiệp
Chi phí nguyên vật liệu, chi phí nhân công, chi phí sản xuất chung, chi phí mua ngoài, chi phí khác bằng tiền
Chi phí nguyên vật liệu trực tiếp, chi phí nhân công, chi phí khấu hao TSCĐ, chi phí dịch vụ mua ngoài
Chọn đáp án C
80 triệu đồng
95 triệu đồng
85 triệu đồng
90 triệu đồng
Chọn đáp án B
Cơ quan tài chính, cục thuế, cho quan thông kê, doanh nghiệp cấp trên
Cục thuế, cơ quan đăng ký kinh doanh
Cục thuế, cơ quan đăng ký kinh doanh, cơ quan thống kê
Cục thuế, cơ quan đăng ký kinh doanh, cơ quan có thẩm quyền
Chọn đáp án C
Báo cáo kết quả HDKD kì trước
Bảng CĐKT kì báo cáo
Sổ kế toán các TK loại 3, 5, 6, 7, 8, 9
Các tài liệu có liên quan khác (sổ chi tiết thuế, chi tiết TK 635)
Chọn đáp án A
500
600
700
900
Chọn đáp án B
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.