100+ câu trắc nghiệm tổng hợp Kế toán môi trường có đáp án - Phần 1
30 câu hỏi
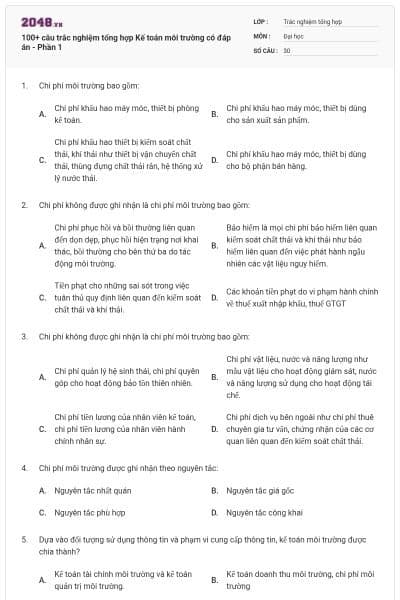
Chi phí khấu hao máy móc, thiết bị phòng kế toán.
Chi phí khấu hao máy móc, thiết bị dùng cho sản xuất sản phẩm.
Chi phí khấu hao thiết bị kiểm soát chất thải, khí thải như thiết bị vận chuyển chất thải, thùng đựng chất thải rắn, hệ thống xử lý nước thải.
Chi phí khấu hao máy móc, thiết bị dùng cho bộ phận bán hàng.
Chọn đáp án C
Chi phí phục hồi và bồi thường liên quan đến dọn dẹp, phục hồi hiện trạng nơi khai thác, bồi thường cho bên thứ ba do tác động môi trường.
Bảo hiểm là mọi chi phí bảo hiểm liên quan kiểm soát chất thải và khí thải như bảo hiểm liên quan đến việc phát hành ngẫu nhiên các vật liệu nguy hiểm.
Tiền phạt cho những sai sót trong việc tuân thủ quy định liên quan đến kiểm soát chất thải và khí thải.
Các khoản tiền phạt do vi phạm hành chính về thuế xuất nhập khẩu, thuế GTGT
Chọn đáp án D
Chi phí quản lý hệ sinh thái, chi phí quyên góp cho hoạt động bảo tồn thiên nhiên.
Chi phí vật liệu, nước và năng lượng như mẫu vật liệu cho hoạt động giám sát, nước và năng lượng sử dụng cho hoạt động tái chế.
Chi phí tiền lương của nhân viên kế toán, chi phí tiền lương của nhân viên hành chính nhân sự.
Chi phí dịch vụ bên ngoài như chi phí thuê chuyên gia tư vấn, chứng nhận của các cơ quan liên quan đến kiểm soát chất thải.
Chọn đáp án C
Nguyên tắc nhất quán
Nguyên tắc giá gốc
Nguyên tắc phù hợp
Nguyên tắc công khai
Chọn đáp án C
Kế toán tài chính môi trường và kế toán quản trị môi trường.
Kế toán doanh thu môi trường, chi phí môi trường
Kế toán doanh thu môi trường, chi phí môi trường, tài sản môi trường
Kế toán doanh thu môi trường, chi phí môi trường, tài sản môi trường, nợ phải trả môi trường
Chọn đáp án A
Bán phế liệu, phế thải, trợ giá tiêu thụ sản phẩm từ hoạt động bảo vệ môi trường, thu nhập từ nhượng bán chứng chỉ phát thải.
Từ sự tiết kiệm chi phí môi trường của doanh nghiệp
Từ chuyển nhượng thương hiệu của doanh nghiệp
Từ khoản được nhà nước hoặc cấp trên cho miễn giảm thuế GTGT.
Chọn đáp án A
Thu nhận, xử lý thông tin, số liệu kế toán của từng loại tài sản môi trường, nợ phải trả môi trường, chi phí môi trường, thu nhập môi trường trong doanh nghiệp.
Kiểm tra, giám sát việc quản lý, sử dụng tài sản, nợ phải trả môi trường, phát hiện và ngăn ngừa các hành vi vi phạm pháp luật về môi trường.
Phân tích thông tin, số liệu kế toán môi trường để tham mưu, đề xuất giải pháp phục vụ yêu cầu quản lý môi trường và ra các quyết định kinh tế tài chính.
Cung cấp thông tin kế toán tài chính theo quy định của pháp luật phục vụ cho việc kiểm tra, kiểm soát của cơ quan thuế.
Chọn đáp án D
Tổ chức công tác kế toán tài sản môi trường, tổ chức công tác kế toán nợ phải trả môi trường
Tổ chức công tác kế toán tài sản môi trường, tổ chức công tác kế toán nợ phải trả môi trường, tổ chức công tác kế toán chi phí môi trường, tổ chức công tác kế toán thu nhập môi trường
Tổ chức công tác kế toán nợ phải trả môi trường, tổ chức công tác kế toán chi phí môi trường, tổ chức công tác kế toán thu nhập môi trường
Tổ chức công tác kế toán chi phí môi trường, tổ chức công tác kế toán thu nhập môi trường
Chọn đáp án B
Kế toán môi trường có chức năng thu thập, xử lý, kiểm tra, phân tích và cung cấp thông tin môi trường cho các đối tượng sử dụng thông tin môi trường bên trong và bên ngoài doanh nghiệp trong việc ra quyết định.
Kế toán môi trường có chức năng thu thập thông tin môi trường cho các đối tượng sử dụng thông tin môi trường bên trong và bên ngoài doanh nghiệp trong việc ra quyết định.
Kế toán môi trường có chức năng phân tích và cung cấp thông tin môi trường cho các đối tượng sử dụng thông tin môi trường bên trong và bên ngoài doanh nghiệp trong việc ra quyết định.
Kế toán môi trường có chức năng xử lý, kiểm tra thông tin môi trường cho các đối tượng sử dụng thông tin môi trường bên trong và bên ngoài doanh nghiệp trong việc ra quyết định.
Chọn đáp án A

Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Tổ chức công tác kế toán tài chính môi trường
Tổ chức công tác kế toán quản trị môi trường
Tổ chức công tác kế toán thuế bảo vệ môi trường, tổ chức công tác kế toán nợ phải trả môi trường
Tổ chức công tác kế toán tài chính môi trường, tổ chức công tác kế toán quản trị môi trường
Chọn đáp án D
Tổ chức kiểm toán
Người lao động
Chính phủ
Chủ nợ
Chọn đáp án B
Là tài sản môi trường
Là thu nhập môi trường
Là nợ phải trả môi trường
Là chi phí môi trường
Chọn đáp án A
Nguyên tắc cơ sở dồn tích
Nguyên tắc trọng yếu
Nguyên tắc nhất quán
Nguyên tắc giá gốc
Chọn đáp án D
Sau khi ghi nhận ban đầu, tài sản môi trường sẽ được báo cáo theo giá trị còn lại là giá thị trường.
Sau khi ghi nhận ban đầu, tài sản môi trường sẽ được báo cáo theo giá gốc.
Sau khi ghi nhận ban đầu, tài sản môi trường sẽ được báo cáo theo giá trị còn lại là giá gốc trừ khấu hao lũy kế.
Sau khi ghi nhận ban đầu, tài sản môi trường sẽ được báo cáo số khấu hao lũy kế.
Chọn đáp án C
Nợ phải trả là nghĩa vụ hiện tại của doanh nghiệp phát sinh từ các sự kiện quá khứ mà việc thanh toán sẽ dẫn đến sự sụt giảm lợi ích kinh tế.
Là các khoản thuế bảo vệ môi trường mà doanh nghiệp chưa nộp.
Là các khoản làm giảm lợi ích kinh tế, giảm lợi nhuận của doanh nghiệp.
Là các khoản mà doanh nghiệp chưa thanh toán cho nhà cung cấp.
Chọn đáp án A
Nợ phải trả môi trường được xác định khi doanh nghiệp mua hàng hóa, dịch vụ.
Nợ phải trả môi trường được xác định khi có đủ điều kiện chắc chắn là doanh nghiệp phải dùng một lượng tiền chi ra để trang trải cho nghĩa vụ hiện tại, và khoản nợ phải trả đó phải được xác định một cách đáng tin cậy.
Nợ phải trả môi trường được xác định dựa trên hóa đơn giá trị gia tăng.
Nợ phải trả môi trường được xác định dựa vào sổ kế toán.
Chọn đáp án B
Rủi ro môi trường, tác động môi trường
Chính sách môi trường; chiến lược môi trường
Rủi ro môi trường; tác động môi trường; chính sách môi trường; chiến lược môi trường; tài sản, chi phí, thu nhập và nợ phải trả môi trường
Tài sản, chi phí, thu nhập và nợ phải trả môi trường
Chọn đáp án C
Hiện vật
Phi tiền tệ
Tiền tệ
Thời gian lao động cần thiết
Chọn đáp án C
Báo cáo tài sản
Bảng cân đối kế toán
Báo cáo kết quả hoạt động kinh doanh
Báo cáo chi phí
Chọn đáp án B
Báo cáo nguồn vốn
Báo cáo kết quả hoạt động kinh doanh
Bảng cân đối kế toán
Báo cáo lưu chuyển tiền tệ
Chọn đáp án C
Báo cáo tài sản
Bảng cân đối kế toán
Báo cáo kết quả hoạt động kinh doanh
Báo cáo thu nhập
Chọn đáp án C
Báo cáo tài sản
Bảng cân đối kế toán
Báo cáo lưu chuyển tiền tê
Báo cáo kết quả hoạt động kinh doanh
Chọn đáp án D
Phương pháp xác định chi phí môi trường dựa trên cơ sở hoạt động (ABC)
Phương pháp xác định chi phí môi trường theo dòng luân chuyển vật liệu
Phương pháp xác định chi phí môi trường thông qua sự kết hợp giữa phương pháp dòng luân chuyển vật liệu và phương pháp ABC
Phương pháp xác định chi phí môi trường dựa trên cơ sở hoạt động (ABC), Phương pháp xác định chi phí môi trường theo dòng luân chuyển vật liệu, Phương pháp xác định chi phí môi trường thông qua sự kết hợp giữa phương pháp dòng luân chuyển vật liệu và phương pháp ABC.
Chọn đáp án D
Nhà máy xử lý rác thải
Giá trị thương hiệu của doanh nghiệp
Giấy chứng nhận quyền sử dụng đất
Phần mềm kế toán
Tòa nhà văn phòng của doanh nghiệp
Khoản ký quỹ của hoạt động bảo vệ môi trường
Thuế bảo vệ môi trường phải nộp
Lương phải trả cho công nhân xử lý rác thải
Chọn đáp án A
Tài sản môi trường
Nợ phải trả môi trường
Doanh thu môi trường
Nguồn vốn môi trường
Chọn đáp án B
Báo cáo Kế toán quản trị môi trường được sử dụng để thông tin môi trường cho các nhà quản trị sử dụng nội bộ.
Báo cáo Kế toán quản trị môi trường không bắt buộc tuân thủ các quy định pháp lý, chuẩn mực kế toán giống như báo cáo tài chính môi trường.
Báo cáo Kế toán quản trị môi trường mang tính pháp lý cao
Báo cáo kế toán quản trị môi trường nhằm cung cấp thông tin cho các nhà quản trị bên trong doanh nghiệp, phục vụ cho việc ra các quyết định đến liên quan đến cả khía cạnh tài chính và môi trường.
Chọn đáp án C
Thông tin vật chất môi trường và thông tin tiền tệ môi trường
Thông tin vật chất môi trường
Thông tin tiền tệ môi trường
Thông tin về tình hình tài chính của doanh nghiệp
Chọn đáp án A
Là khoản nợ phải trả liên quan đến sử dụng tài nguyên, bảo vệ môi trường như: thuế tài nguyên, phí bảo vệ môi trường, dự phòng phục hồi môi trường sau khai thác…
Là nghĩa vụ nợ hiện tại phát sinh từ các sự kiện quá khứ mà doanh nghiệp có trách nhiệm phải thanh toán dẫn đến sụt giảm kinh tế trong tương lai.
Giá trị khoản nợ được xác định một cách đáng tin cậy.
Khoản nợ phải trả môi trường làm tăng tài sản của doanh nghiệp
Chọn đáp án D
Thu nhập từ nhượng bán chứng chỉ phát thải là khoản thu nhập môi trường, được trình bày trên Báo cáo kết quả hoạt động kinh doanh
Thu nhập từ nhượng bán chứng chỉ phát thải là khoản thu nhập môi trường được trình bày trên Bảng cân đối kế toán.
Thu nhập từ nhượng bán chứng chỉ phát thải là khoản thu nhập môi trường được trình bày trên Báo cáo lưu chuyển tiền tệ
Thu nhập từ nhượng bán chứng chỉ phát thải là khoản thu nhập môi trường, được trình bày trên Thuyết minh báo cáo tài chính
Chọn đáp án A
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.







Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










