900 câu trắc nghiệm môn Quản lý thuế có đáp án - Phần 30
30 câu hỏi
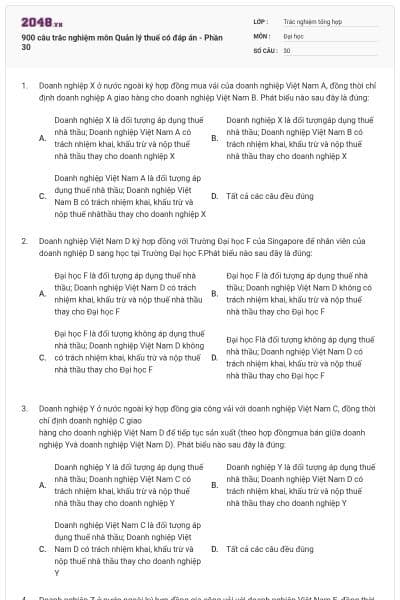
Doanh nghiệp X là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam A có trách nhiệm khai, khấu trừ và nộp thuế
nhà thầu thay cho doanh nghiệp X
Doanh nghiệp X là đối tượngáp dụng thuế nhà thầu; Doanh nghiệp Việt Nam B có trách nhiệm khai, khấu trừ và nộp thuế
nhà thầu thay cho doanh nghiệp X
Doanh nghiệp Việt Nam A là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam B có trách nhiệm khai, khấu trừ và
nộp thuế nhàthầu thay cho doanh nghiệp X
Tất cả các câu đều đúng
Chọn đáp án B
Đại học F là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam D có trách nhiệm khai, khấu trừ và nộp thuế nhà thầu thay cho Đại học F
Đại học F là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam D không có trách nhiệm khai, khấu trừ và nộp thuế
nhà thầu thay cho Đại học F
Đại học F là đối tượng không áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam D không có trách nhiệm khai, khấu trừ và nộp thuế nhà thầu thay cho Đại học F
Đại học Flà đối tượng không áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam D có trách nhiệm khai, khấu trừ và nộp thuế
nhà thầu thay cho Đại học F
Chọn đáp án C
hàng cho doanh nghiệp Việt Nam D để tiếp tục sản xuất (theo hợp đồngmua bán giữa doanh nghiệp Yvà doanh nghiệp Việt Nam D). Phát biểu nào sau đây là đúng:
Doanh nghiệp Y là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam C có trách nhiệm khai, khấu trừ và nộp thuế
nhà thầu thay cho doanh nghiệp Y
Doanh nghiệp Y là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam D có trách nhiệm khai, khấu trừ và nộp thuế
nhà thầu thay cho doanh nghiệp Y
Doanh nghiệp Việt Nam C là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam D có trách nhiệm khai, khấu trừ và
nộp thuế nhà thầu thay cho doanh nghiệp Y
Tất cả các câu đều đúng
Chọn đáp án B
Doanh nghiệp Z là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam E có trách nhiệm khai, khấu trừ và nộp thuế
nhà thầuthay cho doanh nghiệp Z
Doanh nghiệp Z là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam F có trách nhiệm khai, khấu trừ và nộp thuế
nhà thầu thay cho doanh nghiệp Z
Doanh nghiệp Việt Nam E là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam F có trách nhiệm khai, khấu trừ và
nộp thuế nhà thầu thay cho doanh nghiệp Z
Doanh nghiệp Z là không thuộc đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam F không có trách nhiệm khai,
khấu trừ và nộp thuế nhà thầu thay cho doanh nghiệp Z
Chọn đáp án D
Doanh nghiệp X là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt NamA có trách nhiệm khai, khấu trừ và nộp thuế
nhà thầu thay cho doanh nghiệp X
Doanh nghiệp X là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam A không có trách nhiệm khai, khấu trừ và nộp thuế nhà thầu thay cho doanh nghiệp X
Doanh nghiệp Xlà đối tượng không áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam A có trách nhiệm khai, khấu trừ và nộp thuế nhà thầu thay cho doanh nghiệp X
Doanh nghiệp X là đối tượng không áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam A không có trách nhiệm khai, khấu trừ và nộp thuế nhà thầu thay cho doanh nghiệp X
Chọn đáp án D
Doanhnghiệp Y là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam B có trách nhiệm khai, khấu trừ và nộp thuế
nhà thầu thay cho doanh nghiệp Y
Doanh nghiệp Y là đối tượng không áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam B không có trách nhiệm khai,khấu trừ
và nộp thuế nhà thầu thay cho doanh nghiệp Y
Doanh nghiệp Y là đối tượng không áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam A có trách nhiệm khai, khấu trừ và nộp thuế nhà thầu thay cho doanh nghiệp Y
Doanh nghiệp Y là đối tượng áp dụng thuế nhà thầu; Doanh nghiệp Việt Nam A không có trách nhiệm khai, khấu trừ và nộp thuế nhà thầu thay cho doanh nghiệp Y
Chọn đáp án B
Không tính thuế GTGT
20 triệu USD
80 triệu USD
100 triệu USD
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Có cơ sở thường trú tại Việt Nam, hoặc là đối tượng cư trú tại Việt Nam
Thời hạn kinh doanh tại Việt Nam theo hợp đồng nhà thầu từ 183 ngày trở lên
Áp dụng chế độ kế toán Việt Nam, được cấp mã số thuế
Phải chứng minh được năng lực tài chính
Chọn đáp án D
Nộp thuế GTGT theo phương pháp khấu trừ, nộp thuế TNDN trên cơ sở kê khai doanh thu, chi phí để xác định thu nhập chịu thuế (còn gọi là phương pháp khấu trừ, kê khai)
Nộp thuế GTGT,nộp thuế TNDN theo tỷ lệ tính trên doanh thu (còn gọi là phương trực tiếp)
Nộp thuế GTGT theo phương pháp khấu trừ, nộp thuế TNDN theo tỷ lệ tính trên doanh thu (còn gọi là phương pháp hỗn
hợp)
Tất cả các câu đều đúng.
Chọn đáp án B
Thuế GTGT = Giá trị gia tăng x Thuế suất thuế GTGT
Giá trị gia tăng của dịch vụ, dịch vụ gắn với hàng hóa chịu thuế GTGT = Doanh thu tính thuế GTGT x Tỷ lệ (%) GTGT tính trên doanh thu
Doanh thu tính thuế GTGT là toàn bộ doanh thu cung cấp dịch vụ, dịch vụ gắn với hàng hàng hóa thuộc đối tượng chịu thuế GTGT mà nhà thầu nước ngoài nhận được chưa trừ các khoản thuế phải nộp, kể cả các khoản chi phí do bên Việt Nam trả thay nhà thầu nước ngoài
Tất cả các câu đều đúng
Chọn đáp án C
Không tính thuế GTGT
400.000 USD
380.000 USD
355.000 USD
Chọn đáp án B
Tổ chức và cá nhân thu mua tài nguyên
Tổ chức và cá nhân khai thácvà thu muatài nguyên
Tổ chức và cá nhân khai thác và mua bán tài nguyên chưa qua chế biến
Tổ chức và cá nhân mua bán tài nguyên
Chọn đáp án B
5% cho dịch vụ thiết kế, giám sát, hướng dẫn lắp đặt, bảo trì; 3 % cho giá trị xây dựng nhà xưởng, lắp đặt
5% cho dịch vụ thiết kế, giám sát, hướng dẫn lắp đặt, bảo trì; 5 % cho giá trị xây dựng nhà xưởng, lắp đặt
3% cho toàn bộ giá trị hợp đồng
5% cho toàn bộ giá trị hợp đồng
Chọn đáp án A
10%
2%
5%
3%
Chọn đáp án D
Sản lượng thực tế khai thác và tỷ lệ của từng chất có trong tài nguyên
Sản lượng tài nguyên đã qua sàng tuyển, phân loại
Sản lượng tài nguyên thực tế khai thác
Do cơ quan thuế ấn định
Chọn đáp án B
Không phải nộp thuế tài nguyên
Phải nộp thuế tài nguyên
Có thể phải nộp hoặc không phải nộp
Không có câu nào đúng
Chọn đáp án B
Là giá bán chưa thuế giá trị gia tăng của doanh nghiệp đang khai thác tài nguyên trên cùng địa bàn
Là giá tính thuế tài nguyên do cơ quan nhà nước có thẩm quyền ban hành
Là giá bán chưa thuế giá trị gia tăng của sản phẩm được chế biến từ tài nguyên khai thác
Không có câu nào đúng vì trong trường hợpnày không phải nộp thuế tài nguyên
Chọn đáp án B0
Giá tính thuế đơn vị tài nguyên do ủy ban nhân dân cấp tỉnh nơi khai thác tài nguyên quy định
Lấy tổng doanh thu chưa thuế GTGTtrong tháng chia cho tổng sản lượng tài nguyên bán ra trong tháng
Bình quân số học các đơn giá bán chưa thuế giá trị gia tăng trong tháng
Bình quân số học của đơn giá bán cao nhất và thấp nhấtchưa thuế giá trị gia tăng trong tháng
Chọn đáp án B
Giá xuất khẩu tài nguyên (tính theo giá FOB)
Giá xuất khẩu tài nguyên (tính theo giá CIF)
Giá tính thuế xuất khẩu + thuế xuất khẩu
Giá bán đơn vị tài nguyên cùng loại chưa có thuế giá trị gia tăng (tiêu thụ trong nước)
Chọn đáp án A
Không phải kê khai và tính thuế tài nguyên
Phải kê khai thuế và tính thuế tài nguyên
Phải kê khai sản lượng khai thác nhưng không phải tính thuế tài nguyên
Không có cơ sở để trả lời
Chọn đáp án B
Sốlượng sản phẩm sản xuất trong kỳ và định mức sử dụngtài nguyên tính trên một đơn vị sản phẩm
Số lượng sản phẩmxuất kho trong kỳ và định mức sử dụng tài nguyên tính trên một đơn vị sản phẩm
Do cơ quan thuế ấn định
Không có câu nào đúng
Chọn đáp án A
Không được giảm thuế tài nguyên
Được miễn thuế tài nguyên phải nộp trong kỳ
Được giảm thuế tài nguyên tương ứng với số lượng tài nguyên bị tổn thất
Được giảm thuế theo từng trường hợp cụ thể
Chọn đáp án C
Kê khai và nộp thuế Tài nguyêntại Chi cục thuế quận 10 (TP. HCM)
Kê khai và nộp thuế Tài nguyêntại Cục thuế TP. HCM
Kê khai và nộp thuế Tài nguyêntại Cục thuế tỉnh Bình Dương
Kê khai và nộp thuế Tài nguyên tại Bình Dương (do cục thuế tỉnh Bình Dương quyết định sẽ kê khai, nộp thuế tại Cục thuế hay tại chi cục thuế nơi khai thác)
Chọn đáp án D
30.000 m2
20.000 m2
10.000 m2
0 m3
Chọn đáp án A
Than đá, túi ni lông
Xăng, dầu, mỡ nhờn
Dung dịch HCFC
Hạt nhựa PE
Chọn đáp án D
2.600 m3
4.000 m3
5.000 m3
7.600 m3
Chọn đáp án C
100.000 đ/m3
475.000 đ/m3
500.000 đ/m3
400.000 đ/m3
Chọn đáp án A
Túi ni lông đóng sẵn hàng hóa nhập khẩu
Túi ni lông nhập khẩu
Túi ni lông do doanh nghiệp sản xuất xuất khẩu tại chỗ
Tất cả các câu đều đúng
Chọn đáp án A
Thời điểm ký hợp đồng ngoại thương
Thời điểm kê khai hải quan
Thời điểm thanh toán tiền hàng
Thời điểm bán ra
Chọn đáp án B
Kê khai và nộp thuế BVMTtại Chi cục thuế quận 10 (TP. HCM)
Kê khai và nộp thuế BVMTtại Cục thuế TP. HCM
Kê khai và nộp thuế BVMT tại Cục thuế tỉnh Bình Dương
Kê khai và nộp thuế BVMTtại Bình Dương (do Cục thuế tỉnh Bình Dương quyếtđịnh sẽ kê khai, nộp thuế tại Cục thuế hay tại Chi cục thuế nơi đặt địa điểm sản xuất)
Chọn đáp án D
Bạn có thích hoạt động này không?
Ý kiến của bạn sẽ giúp chúng tôi đề xuất nội dung phù hợp hơn.
Gợi ý cho bạn
Tài liệu phổ biến Trắc nghiệm tổng hợp
Tài liệu phổ biến Đại học