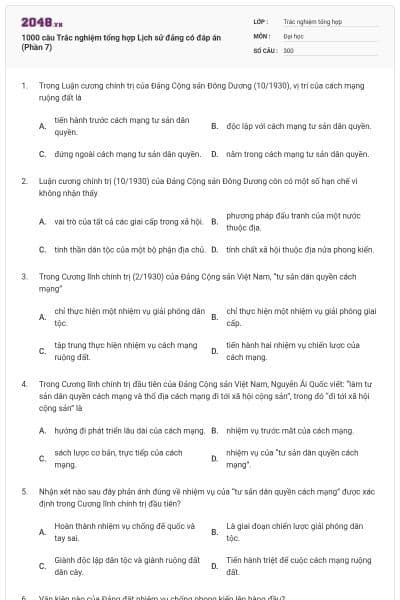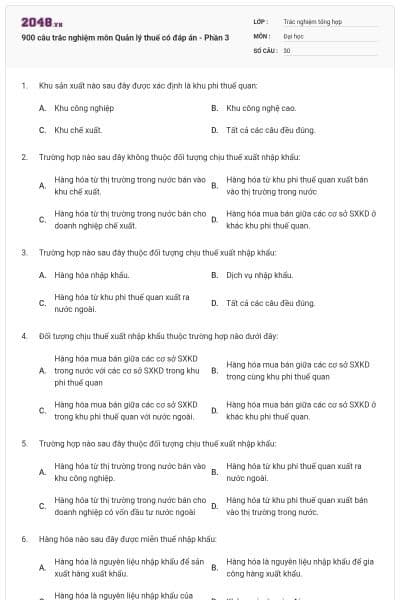
900 câu trắc nghiệm môn Quản lý thuế có đáp án - Phần 3
30 câu hỏi
Khu công nghiệp
Khu công nghệ cao.
Khu chế xuất.
Tất cả các câu đều đúng.
Chọn đáp án C
Hàng hóa từ thị trường trong nước bán vào khu chế xuất.
Hàng hóa từ khu phi thuế quan xuất bán vào thị trường trong nước
Hàng hóa từ thị trường trong nước bán cho doanh nghiệp chế xuất.
Hàng hóa mua bán giữa các cơ sở SXKD ở khác khu phi thuế quan.
Chọn đáp án D
Hàng hóa nhập khẩu.
Dịch vụ nhập khẩu.
Hàng hóa từ khu phi thuế quan xuất ra nước ngoài.
Tất cả các câu đều đúng.
Chọn đáp án A
Hàng hóa mua bán giữa các cơ sở SXKD trong nước với các cơ sở SXKD trong khu phi thuế quan
Hàng hóa mua bán giữa các cơ sở SXKD trong cùng khu phi thuế quan
Hàng hóa mua bán giữa các cơ sở SXKD trong khu phi thuế quan với nước ngoài.
Hàng hóa mua bán giữa các cơ sở SXKD ở khác khu phi thuế quan.
Chọn đáp án A
Hàng hóa từ thị trường trong nước bán vào khu công nghiệp.
Hàng hóa từ khu phi thuế quan xuất ra nước ngoài.
Hàng hóa từ thị trường trong nước bán cho doanh nghiệp có vốn đầu tư nước ngoài
Hàng hóa từ khu phi thuế quan xuất bán vào thị trường trong nước.
Chọn đáp án D
Hàng hóa là nguyên liệu nhập khẩu để sản xuất hàng xuất khẩu.
Hàng hóa là nguyên liệu nhập khẩu để gia công hàng xuất khẩu.
Hàng hóa là nguyên liệu nhập khẩu của doanh nghiệp có vốn đầu tư nước ngoài.
Không có câu nào đúng.
Chọn đáp án B
Hàng hóa gia công xuất khẩu xuất trả ra nước ngoài
Hàng hóa của doanh nghiệp có vốn đầu tư nước ngoài bán ra nước ngoài.
Nguyên liệu nhập khẩu để sản xuất hàng xuất khẩu.
Hàng hóa doanh nghiệp mua tại nước ngoài sau đó được tiếp tục bán sang nước khác.
Chọn đáp án A

Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Hàng hóa tạm xuất–tái nhập để tham gia hội chợ, triển lãm, giới thiệu sản phẩm trong thời hạn quy định.
Phần giá trị nguyên liệu xuất khẩu nằm trong giá trị hàng hóa đã được gia công hoàn chỉnh từ nước ngoài nhập khẩu trở lại
Việt Nam.
Nguyên liệu nhập khẩu từ nước ngoài theo hợp đồng gia công xuất khẩu.
Nguyên liệu nhập khẩu để sản xuất hàng hóa
Chọn đáp án D
Máy móc, thiết bị, dụng cụ nghề nghiệp tạm nhập –tái xuất hoặc tạm xuất tái nhập để phục vụ công việc trong thời hạn nhất định.
Hàng hóa nhập khẩu để tạo tài sản cố định của dự án đầu tư vào lĩnh vực được ưu đãi thuế nhập khẩu theo quy định
Giống cây trồng, vật nuôi nhập khẩu để thực hiện dự án ưu đãi đầu tư.
Hàng hóa xuất khẩu theo hợp đồng ngoại thương.
Chọn đáp án D
Hàng hóa gia công xuất khẩu xuất trả ra nước ngoài.
Hàng hóa của doanh nghiệp có vốn đầu tư nước ngoài bán ra nước ngoài.
Hàng hóa từ khu phi thuế quan bán ra nước ngoài theo hợp đồng ngoại thương.
Hàng hóa mua bán giữa các cơ sở SXKD ở khác khu phi thuế quan.
Chọn đáp án A
Tất cả các loại máy móc, thiết bị, vật tư, nguyên liệu nhập khẩu phục vụ ngành đóng tàu.
Tất cả các loại nguyên liệu, vật tư nhập khẩu để phục vụ trực tiếp cho hoạt động sản xuất sản phẩm phần mêm.
Máy móc, nguyên liệu, vật tư, linh kiện trong nước chưa sản xuất được.
Nguyên liệu nhập khẩu theo hợp đồng gia công xuất khẩu.
Chọn đáp án D
Hàng hóa tạm xuất–tái nhập để tham gia hội chợ, triển lãm, giới thiệu sản phẩm trong thời hạn quy định.
Phần giá trị nguyên liệu xuất khẩu nằm trong giá trị hàng hóa đã được gia công hoàn chỉnh từ nước ngoài nhập khẩu trở lại
Việt Nam.
Nguyên liệu nhập khẩu từ nước ngoài theo hợp đồng gia công xuất khẩu.
Hàng hóa là hàng mẫu xuất khẩu hoặc nhập khẩu trong định mức.
Chọn đáp án D
Số lượng từng mặt hàng thực tế xuất khẩu, nhập khẩu ghi trong Tờ khai hải quan.
Giá tính thuế xuất khẩu, nhập khẩu từng mặt hàng
Thuế suất xuất khẩu hoặc nhập khẩu từng mặt hàng.
Giá mua, bán theo hợp đồng ngoại thương.
Chọn đáp án D
6 phương pháp.
5 phương pháp.
4 phương pháp
3 phương pháp.
Chọn đáp án A
Giá bán theo hợp đồng ngoại thương.
Giá bán tính đến cửa khẩu xuất đầu tiên, được tính theo giá FOB hoặc DAF
Giá bán theo hóa đơn.
Giá bán tính đến cửa khẩu xuất đầu tiên, được tính theo giá CIF hoặc CFR
Chọn đáp án B
Số lượng từng mặt hàng xuất khẩu, nhập khẩu ghi trong hợp đồng ngoại thương.
Giá mua hoặc bán ghi trên hóa đơn.
Thuế suất thuế giá trị gia tăng của hàng hóa.
Tất cả các câu đều sai
Chọn đáp án D
Giá CIF hay giá CFR thực tế phải trả tính đến cửa khẩu xuất đầu tiên.
Giá CIF hay giá CFR thực tế phải trả tính đến cửa khẩu nhập đầu tiên.
Giá CIF hay giá hay giá CFR thực tế phải trả tính đến địa điểm giao hàng đầu tiên
Giá CIF thực tế phải trả tính đến cửa khẩu nhập đầu tiên.
Chọn đáp án B
Khoản chi phí vận chuyển hàng nhập khẩu từ cảng về đến doanh nghiệp phải cộng vào giá tính thuế nhập khẩu.
Khoản chi phí vận chuyển hàng xuất khẩu từ doanh nghiệp đến cảng xuất phải cộng vào giá tính thuế xuất khẩu.
Khoản chi phí bảo hiểm quốc tế của hàng xuất khẩu phải cộng vào giá tính thuế hàng xuất khẩu.
Khoản chi phí vận chuyển quốc tế của hàng nhập khẩu phải trừ vào giá tính thuế hàng nhập khẩu
Chọn đáp án B
Thuế suất nhập khẩu ưu đãi đặc biệt.
Thuế suất nhập khẩu ưu đãi.
Thuế suất nhập khẩu thông thường
Thuế suất theo mức thuế tuyệt đối.
Chọn đáp án D
Thuế suất xuất khẩu theo biểu thuế xuất khẩu.
Thuế suất xuất khẩu theo biểu thuế xuất khẩu ưu đãi.
Thuế suất xuất khẩu theo biểu thuế xuất khẩu ưu đãi đặc biệt.
Không có câu nào đúng.
Chọn đáp án A
Hàng hóa có xuất xứ từ các nước thực hiện đối xử tối huệ quốc trong thương mại với Việt Nam.
Hàng hóa có xuất xứ từ các nước cùng Việt Nam tham gia hiệp đinh chung về thuế quan theo thể chế khu vực thương mại tự do (FTA).
Hàng hóa có xuất xứ từ các nước thực hiện đối xử tối huệ quốc trong thương mại với Việt Nam, cùng Việt Nam tham gia hiệp định chung về thuế quan theo thể chế khu vực thương mại tự do (FTA).
Hàng hóa có xuất xứ từ các nước thực hiện đối xử tối huệ quốc trong thương mại với Việt Nam, cùng Việt Nam tham gia hiệp định chung về thuế quan theo thể chế khu vực thương mại tự do (FTA) và cáctrường hợp đặc biệt khác.
Chọn đáp án A
Hàng hóa có xuất xứ từ các nước thực hiện đối xử tối huệ quốc trong thương mại với Việt Nam, cùng Việt Nam tham gia hiệp định chung về thuế quan theo thể chế khu vực thương mại tự do (FTA).
Hàng hóa có xuất xứ từ các nước cùng Việt Nam tham gia hiệp đinh chung về thuế quan theo thể chế khu vực thương mại tự do (FTA)
Hàng hóa có xuất xứ từ các nước thực hiện đối xử tối huệ quốc trong thương mại với Việt Nam
Hàng hóa có xuất xứ từ các nước thực hiện đối xử tối huệ quốc trong thương mại với Việt Nam, cùng Việt Nam tham gia hiệp định chung về thuế quan theo thể chế khu vực thương mại tự do (FTA) và các trường hợp đặc biệt khác
Chọn đáp án D
Phải là hàng hóa nằm trong biểu thuế nhập khẩu ưu đãi đặc biệt.
Phải có giấy chứng nhận xuất xứ (C/O) theo quy định.
Phải là hàng hóa nằm trong biểu thuế nhập khẩu ưu đãi đặc biệt và có giấy chứng nhận xuất xứ (C/O) theo quy định
Phải là hàng hóa có xuất xứ từ các nước thực hiện đối xử tối huệ quốc trong thương mại với Việt Nam, cùng Việt Nam tham gia hiệp định chung về thuế quan theo thể chế khu vực thương mại tự do (FTA) và các trường hợp đặc biệt khác.
Chọn đáp án C
Hàng hóa có xuất xứ được áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt nhưng chưa cung cấp giấy chứng nhận xuất xứ (C/O) thì áp dụng thuế suất thuế nhập khẩu thông thường.
Hàng hóa có xuất xứ được áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt nhưng chưa cung cấp giấy chứng nhận xuất xứ (C/O) thì áp dụng thuế suất thuế nhập khẩu ưu đãi.
Hàng hóa có xuất xứ được áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt nhưng có thuế suất nhập khẩu ưu đãi đặc biệt
cao hơn thuế suất nhập khẩu ưu đãi thì áp dụng theo thuế suất nhập khẩu ưu đãi đặc biệt.
Hàng hóa có xuất xứ được áp dụng thuế suất thuế nhập khẩu ưu đãi nhưng không có giấy chứng nhận xuất xứ (C/O) thì áp
dụng thuế suất thuế nhập khẩu thông thường
Chọn đáp án D
Hàng hóa không có xuất xứ từ các nước thực hiện đối xử tối huệ quốc trong thương mại với Việt Nam.
Hàng hóa có xuất xứ từ các nước thực hiện đối xử tối huệ quốc trong thương mại với Việt Nam.
Hàng hóa có xuất xứ từ các nước thực hiện đối xử tối huệ quốc trong thương mại với Việt Nam, cùng Việt Nam tham gia hiệp định chung về thuế quan theo thể chế khu vực thương mại tự do (FTA) và các trường hợp đặc biệt khác.
Tất cả các loại hànghóa nhập khẩu.
Chọn đáp án A
Gồm nhiều biểu thuế được ban hành và áp dụng đối với hàng hóa nhập khẩu từ các nước cụ thể.
Chỉ gồm một biểu thuế nhập khẩu ưu đãi.
Được tính bằng 150% thuế suất nhập khẩu ưu đãi đặc biệt.
Được tính bằng 150% thuế suất nhập khẩu thông thường
Chọn đáp án B
Gồm nhiều biểu thuế được ban hành và áp dụng đối với hàng hóa nhập khẩu từ các nước cụ thể.
Chỉ gồm một biểu thuế nhập khẩu thông thường.
Được tính bằng 150% thuế suất nhập khẩu ưu đãi.
Được tính bằng 150% thuế suất nhập khẩu đặc biệt ưu đãi
Chọn đáp án C
Được áp dụng thuế suất theo tỷ lệ (%) giống xe ô tô mới 100%.
Được áp dụng theo mức thuế tuyệt đối.
Do doanh nghiệp đăng ký với cơ quan hải quan.
Do cơ quan hải quan xem xét và quyết định
Chọn đáp án B
Số lượng xe nhập khẩux giá tính thuế nhập khẩu x thuế suất thuế nhập khẩu (%).
Số lượng xe nhập khẩu x giá tính thuế nhập khẩu x (mức thuế tuyệt đối/xe).
Số lượng xe nhập khẩu x (mức thuế tuyệt đối /xe).
Số lượng xe nhập khẩu x thuế suất thuế nhập khẩu (%).
Chọn đáp án C
Tỷ giá bán của ngân hàng thương mại mà doanh nghiệp mở tài khoản
Tỷ giá mua của ngân hàng thương mại mà doanh nghiệp mở tài khoản.
Tỷ giá do Bộ Tài chính quy định.
Tỷ giá liên ngân hàng do Ngânhàng nhà nước Việt Nam công bố.
Chọn đáp án D
Bạn có thích hoạt động này không?
Ý kiến của bạn sẽ giúp chúng tôi đề xuất nội dung phù hợp hơn.
Gợi ý cho bạn
Tài liệu phổ biến Trắc nghiệm tổng hợp
Tài liệu phổ biến Đại học