500+ câu trắc nghiệm tổng hợp Kế toán quốc tế có đáp án - Phần 10
15 câu hỏi
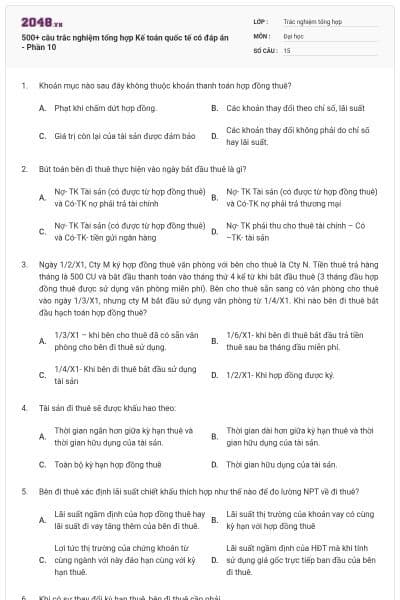
Phạt khi chấm dứt hợp đồng.
Các khoản thay đổi theo chỉ số, lãi suất
Giá trị còn lại của tài sản được đảm bảo
Các khoản thay đổi không phải do chỉ số hay lãi suất.
Chọn đáp án D
Nợ- TK Tài sản (có được từ hợp đồng thuê) và Có-TK nợ phải trả tài chính
Nợ- TK Tài sản (có được từ hợp đồng thuê) và Có-TK nợ phải trả thương mại
Nợ- TK Tài sản (có được từ hợp đồng thuê) và Có-TK- tiền gửi ngân hàng
Nợ- TK phải thu cho thuê tài chính – Có –TK- tài sản
Chọn đáp án A
1/3/X1 – khi bên cho thuê đã có sẵn văn phòng cho bên đi thuê sử dụng.
1/6/X1- khi bên đi thuê bắt đầu trả tiền thuê sau ba tháng đầu miễn phí.
1/4/X1- Khi bên đi thuê bắt đầu sử dụng tài sản
1/2/X1- Khi hợp đồng được ký.
Chọn đáp án A
Thời gian ngắn hơn giữa kỳ hạn thuê và thời gian hữu dụng của tài sản.
Thời gian dài hơn giữa kỳ hạn thuê và thời gian hữu dụng của tài sản.
Toàn bộ kỳ hạn hợp đồng thuê
Thời gian hữu dụng của tài sản.
Chọn đáp án A
Lãi suất ngầm định của hợp đồng thuê hay lãi suất đi vay tăng thêm của bên đi thuê.
Lãi suất thị trường của khoản vay có cùng kỳ hạn với hợp đồng thuê
Lợi tức thị trường của chứng khoán từ cùng ngành với này đáo hạn cùng với kỳ hạn thuê.
Lãi suất ngầm định của HĐT mà khi tính sử dụng giá gốc trực tiếp ban đầu của bên đi thuê.
Chọn đáp án A
Đo lường lại khoản nợ phải trả đi thuê và ghi nhận chênh lệch vào lãi/lỗ trong kỳ bằng cách chiết khấu các khoản thanh toán đã được rà soát lại theo tỷ lệ chiết khấu được rà soát lại.
Đo lường lại cả nợ phải trả về đi thuê và quyền sử dụng tài sản bằng cách chiết khấu các khoản phải trả được rà soát lại với tỷ lệ chiết khấu cũng được rà soát lại.
Đo lường lại khoản nợ phải trả đi thuê và ghi nhận chênh lệch vào lãi/lỗ trong kỳ bằng cách chiết khấu các khoản thanh toán đã được rà soát lại theo tỷ lệ chiết khấu không đổi.
Đo lường lại cả nợ phải trả về đi thuê và quyền sử dụng tài sản bằng cách chiết khấu các khoản phải trả được rà soát lại với tỷ lệ chiết khấu không thay đổi.
Chọn đáp án D
Chuyển giao quyền sở hữu tài sản sang cho bên đi thuê khi kết thúc hợp đồng thuê
Kỳ hạn thuê chiếm phần nhỏ trong thời gian kinh tế của tài sản.
Tài sản của hợp đồng thuê là tài sản đặc thù
Giá trị hiện tịa của các khoản tiền thuê về cơ bản gần bằng giá trị hợp lý của tài sản.
Chọn đáp án B
Thuê tài chính
Thuê hoạt động
Thỏa thuận mua
Thỏa thuận thuê
Chọn đáp án A
Chuyển giao quyền sở hữu tài sản cho bên đi thuê khi kết thúc hợp đồng (thuê tài chính)
Bên đi thuê có quyền chọn mua lại tài sản với giá thấp hơn giá trị hợp lý của tài sản khi thực hiện quyền chọn (thuê tài chính)
Kỳ hạn thuê chiếm phần lớn thời gian kinh tế của tài sản (thuê tài chính)
Giá trị hiện tại của các khoản thanh toán hợp đồng thuê bằng 50% giá trị hợp lý của tài sản
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 15 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Hợp đồng thuê không chuyển giao quyền sở hữu tài sản cho bên đi thuê khi kết thúc hợp đồng thuê
Bên đi thuê có quyền chọn mua tài sản với giá mà việc thực hiện quyền chọn này là hợp lý.
Kỳ hạn hợp đồng thuê không chiếm phần lớn thời gian kinh tế của tài sản.
Ngay từ khi bắt đầu hợp đồng thuê, giá trị hiện tại các khoản tiền thanh toán hợp đồng thuê không chiếm phần lớn giá trị hợp lý của tài sản.
Chọn đáp án B
Hợp đồng có thể hủy ngang và không thể hủy ngang.
Kỳ hạn ngắn & kỳ hạn dài
Thuê tài chính & thuê hoạt động
Bên cho thuê không phân loại hợp đồng thuê theo
Chọn đáp án C
Ghi nhận trực tiếp vào kết quả kinh doanh trong kỳ là thu nhập cho thuê.
Khoản thanh toán được tách thành hai thành phần gồm: phần giảm nợ phải thu về cho thuê tài chính và ghi nhận thu nhập lãi vào báo cáo kết quả kinh.
Khoản thanh toán được tách thành hai thành phần gồm: phần giảm nợ phải trả về cho thuê tài chính và ghi nhận chi phí nhập lãi vào báo cáo kết quả kinh.
Ghi nhận chi phí thuê vào báo cáo kết quả kinh doanh.
Chọn đáp án B
Khoản thanh toán được tách thành hai thành phần gồm: phần giảm nợ phải trả về cho thuê tài chính và ghi nhận chi phí nhập lãi vào báo cáo kết quả kinh.
Khoản thanh toán được tách thành hai thành phần gồm: phần giảm nợ phải thu về cho thuê tài chính và ghi nhận thu nhập lãi vào báo cáo kết quả kinh.
Ghi nhận trực tiếp vào kết quả kinh doanh trong kỳ là thu nhập cho thuê.
Ghi nhận chi phí thuê vào báo cáo kết quả kinh doanh.
Chọn đáp án C
Xem xét giá bán bằng, lớn hơn hay nhỏ hơn giá trị hợp lý
Xem xét dẫn đến là thuê tìa chính hay thuê hoạt động
Xem xét xem việc chuyển giao tài sản có phải là giao dịch bán theo IFRS 15
Xem xét khoản thanh toán hợp đồng thuê bằng, thấp hơn hay cao hơn giá thuê thị trường
Đáp án c
Phân loại thành hợp đồng thuê tài chính & thuê hoạt động
Ghi nhận tài sản cơ sở theo IAS 16, IAS 38 và nợ phải trả thuê tài chính
Đánh giá xem hợp đồng có thành phần thuê không. Kế toán bắt đầu ngay từ ngày khởi động HĐ
Ghi nhận quyền sử dụng tài sản và nợ phải trả về thuê
Chọn đáp án D
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.



Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.