300+ câu trắc nghiệm Lý thuyết kiểm toán có đáp án - Phần 5
30 câu hỏi
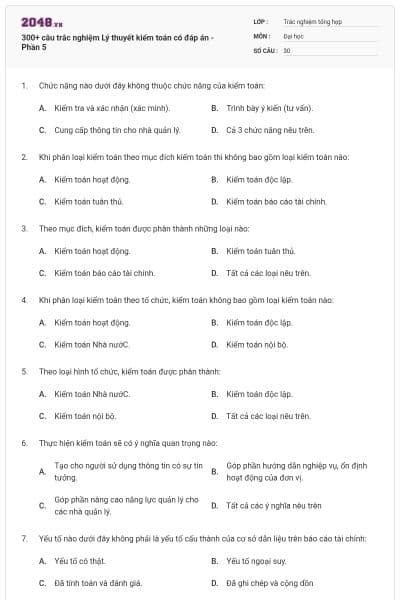
Kiểm tra và xác nhận (xác minh).
Trình bày ý kiến (tư vấn).
Cung cấp thông tin cho nhà quản lý.
Cả 3 chức năng nêu trên.
Chọn đáp án C
Kiểm toán hoạt động.
Kiểm toán độc lập.
Kiểm toán tuân thủ.
Kiểm toán báo cáo tài chính.
Chọn đáp án B
Kiểm toán hoạt động.
Kiểm toán tuân thủ.
Kiểm toán báo cáo tài chính.
Tất cả các loại nêu trên.
Chọn đáp án D
Kiểm toán hoạt động.
Kiểm toán độc lập.
Kiểm toán Nhà nướC.
Kiểm toán nội bộ.
Chọn đáp án A
Kiểm toán Nhà nướC.
Kiểm toán độc lập.
Kiểm toán nội bộ.
Tất cả các loại nêu trên.
Chọn đáp án D
Tạo cho người sử dụng thông tin có sự tin tưởng.
Góp phần hướng dẫn nghiệp vụ, ổn định hoạt động của đơn vị.
Góp phần nâng cao năng lực quản lý cho các nhà quản lý.
Tất cả các ý nghĩa nêu trên
Chọn đáp án D
Yếu tố có thật.
Yếu tố ngoại suy.
Đã tính toán và đánh giá.
Đã ghi chép và cộng dồn
Chọn đáp án B
Yếu tố có thật.
Đã tính toán và đánh giá.
Đã ghi chép và cộng dồn.
Tất cả các yếu tố nêu trên.
Chọn đáp án D
Môi trường kiểm soát.
Môi trường kinh doanh.
Hệ thống kế toán.
Các nguyên tắc và thủ tục kiểm soát.
Chọn đáp án B

Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Môi trường kiểm soát.
Hệ thống kế toán.
Các nguyên tấc và thủ tục kiểm soát
Tất cả các yếu tố nêu trên.
Chọn đáp án D
Gian lận là hành vi cố ý làm sai lệch số liệu, tài liệu.
Gian lận là hành vi không cố ý tạo ra sai lệch số liệu, tài liệu.
Cả hai phương án trên đều đúng.
Cả hai phương án trên đều sai.
Chọn đáp án A
Hiểu sai NVKT, thông tư, chế độ.
Tính toán nhầm (cộng trừ nhân chia nhầm).
Sửa chữa tài liệu, số liệu.
áp dụng sai thông tư, chế độ do hạn chế về năng lực
Chọn đáp án C
Làm giả chứng từ, tài liệu.
Sửa chữa tài liệu, số liệu.
Che dấu, cố ý bỏ sót số liệu, tài liệu, cố ý ghi sai...
Tất cả các dạng nêu trên
Chọn đáp án D
Sửa chữa tài liệu, số liệu.
Làm giả tài liệu, số liệu.
Cố ý ghi sai, áp dụng sai thông tư, chế độ.
Hiểu sai thông tư, chế độ do đó áp dụng sai.
Chọn đáp án D
Tính toán nhầm (do cộng trừ nhân chia nhầm)
Hiểu sai NVKT, thông tư, chế độ.
Áp dụng sai thông tư, chế độ, do hiểu sai.
Tất cả các dạng nêu trên.
Chọn đáp án D
Trình độ, năng lực của người thực hiện công việC.
Sức ép của công việc, của lãnh đạo.
Bị phụ thuộc nhiều vào khách hàng
Tất cả các nhân tố nêu trên.
Chọn đáp án D
Chịu trách nhiệm về các gian lận;
Chịu trách nhiệm về các sai sót.
Có trách nhiệm phát hiện, báo cáo các gian lận, sai sót.
Tất cả các trách nhiệm nêu trên.
Chọn đáp án C
Là vấn đề quan trọng nhất;
Là vấn đề chủ yếu nhất;
Là khái niệm về độ lớn, tầm vóc và bản chất của sai phạm.
Tất cả các quan niệm nêu trên
Chọn đáp án C
Rủi ro tiềm tàng.
Rủi ro kiểm soát.
Rủi ro phát hiện.
Tất cả các loại nêu trên.
Chọn đáp án D
Mức trọng yếu chấp nhận được tăng lên thì rủi ro kiểm toán tăng;
Mức trọng yếu chấp nhận được giảm đi thì rủi ro kiểm toán giảm?
Mức trọng yếu chấp nhận được tăng lên thì rủi ro kiểm toán giảm và ngược lại.
Tất cả các quan hệ nêu trên
Chọn đáp án C
Tiếp tục hoạt động trong một tương lai định trướC.
Không có ý định giải thể.
Không có ý định thu hẹp quy mô, phạm vi hoạt động.
Tất cả các quan niệm nêu trên.
Chọn đáp án D
Nợ phải thu, việc thua lỗ trong kinh doanh, khả năng huy động vốn (biểu hiện về tài chính).
Về đội ngũ cán bộ, vấn đề thị trường, chính sách, chế độ... (biểu hiện về hoạt động).
Sự thay đổi của chính sách, chế độ, thể lệ, bị kiện tụng.
Tất cả các yếu tố nêu trên.
Chọn đáp án D
Là chứng từ kế toán
Là các báo cáo kế toán
Là tài liệu, thông tin do kiểm toán viên thu thập
Là tất cả các quan niệm nêu trên
Chọn đáp án C
Chủ doanh nghiệp;
Kiểm toán viên thu thập;
Thanh tra, kiểm tra;
Tất cả các nguồn cung cấp nêu trên.
Chọn đáp án D
Quan sát, kiểm tra, đối chiếu và phân tích;
Phương pháp tương quan;
Thẩm tra, xác nhận, phỏng vấn;
Tất cả các phương pháp nêu trên.
Chọn đáp án B
Bằng chứng bằng lời có giá trị ít hơn bằng chứng bằng văn bản.
Bằng chứng được thu thập ở đơn vị kiểm toán có giá trị ít hơn bằng chứng thu được từ nguồn độc lập.
Bằng chứng do người khác cung cấp có giá trị ít hơn do kiểm toán viên tự thu thập.
Tất cả các nguyên tắc nêu trên.
Chọn đáp án D
Lập chứng từ kế toán.
Lập kế hoạch kiểm toán.
Thực hiện kiểm toán
Kết thúc kiểm toán.
Chọn đáp án A
Lập kế hoạch kiểm toán.
Thực hiện kiểm toán.
Kết thúc kiểm toán.
Tất cả các bước nêu trên.
Chọn đáp án D
Phương pháp kiểm toán cơ bản.
Phương pháp tài khoản.
Phương pháp kiểm toán tuân thủ.
Tất cả các phương pháp nêu trên.
Chọn đáp án B
Tổng số tiền và tương đương tiền;
Tổng số nợ ngắn hạn.
Tổng số nợ phải trả
Tất cả các yếu tố nêu trên
Chọn đáp án C
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.

Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










