300+ câu trắc nghiệm Lý thuyết kiểm toán có đáp án - Phần 3
30 câu hỏi
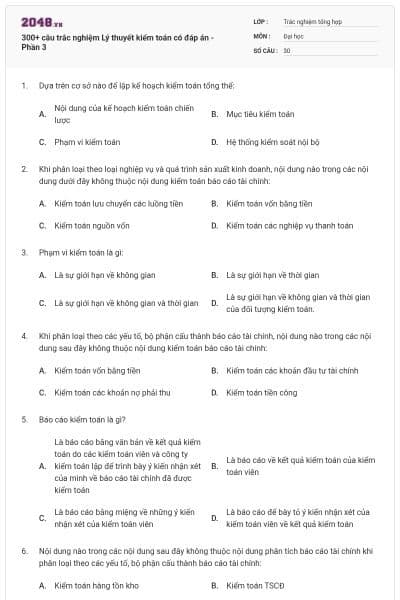
Nội dung của kế hoạch kiểm toán chiến lược
Mục tiêu kiểm toán
Phạm vi kiểm toán
Hệ thống kiểm soát nội bộ
Chọn đáp án A
Kiểm toán lưu chuyển các luồng tiền
Kiểm toán vốn bằng tiền
Kiểm toán nguồn vốn
Kiểm toán các nghiệp vụ thanh toán
Chọn đáp án A
Là sự giới hạn về không gian
Là sự giới hạn về thời gian
Là sự giới hạn về không gian và thời gian
Là sự giới hạn về không gian và thời gian của đối tượng kiểm toán.
Chọn đáp án D
Kiểm toán vốn bằng tiền
Kiểm toán các khoản đầu tư tài chính
Kiểm toán các khoản nợ phải thu
Kiểm toán tiền công
Chọn đáp án D
Là báo cáo bằng văn bản về kết quả kiểm toán do các kiểm toán viên và công ty kiểm toán lập để trình bày ý kiến nhận xét của mình về báo cáo tài chính đã được kiểm toán
Là báo cáo về kết quả kiểm toán của kiểm toán viên
Là báo cáo bằng miệng về những ý kiến nhận xét của kiểm toán viên
Là báo cáo để bày tỏ ý kiến nhận xét của kiểm toán viên về kết quả kiểm toán
Chọn đáp án A
Kiểm toán hàng tồn kho
Kiểm toán TSCĐ
Kiểm toán nghiệp vụ thanh toán
Kiểm toán vốn chủ sở hữu
Chọn đáp án C
Lập kế hoạch kiểm toán
Hoàn thành kiểm toán
Thực hiện kiểm toán
Không câu nào đúng
Chọn đáp án B
Lập kế hoạch kiểm toán
Sưu tầm, lựa chọn kiểm tra số liệu
Thực hiện kiểm toán
Hoàn thành kiểm toán (lập báo cáo kiểm toán)
Chọn đáp án B
Bán hàng và thu tiền
Mua hàng và thanh toán
Tiền lương và chi phí tiền lương
Không câu nào đúng
Chọn đáp án C

Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Lập kế hoạch kiểm toán
Thực hiện kiểm toán
Hoàn thành kiểm toán (lập báo cáo kiểm toán)
Tất cả các giai đoạn nêu trên
Chọn đáp án D
Chấp nhận toàn phần
Từ chối
Trái ngược
Chấp nhận từng phần
Chọn đáp án B
Xác định mục tiêu, phạm vi kiểm toán
Xây dùng quy trình kiểm toán
Sưu tầm, lựa chọn, kiểm tra số liệu
Dự kiến mức độ rủi ro đối với hệ thống kiểm soát nội bộ
Chọn đáp án C
Lập kế hoạch chiến lược
Lập kế hoạch tổng thể
Lập chương trình kiểm toán
Tất cả các câu trên
Chọn đáp án D
Mục tiêu, phạm vi kiểm toán
Kế hoạch thu thập, tìm hiểu hoạt động SXKD của doanh nghiệp
Mục tiêu kiểm toán từng bộ phận
Kế hoạch tìm hiểu hệ thống kế toán, hệ thống kiểm soát nội bộ của doanh nghiệp
Chọn đáp án C
Kế hoạch kiểm toán chiến lược
Kế hoạch kiểm toán tổng thể
Kế hoạch sản xuất kinh doanh
Bao gồm a và b
Chọn đáp án D
Môi trường, bản chất hoạt động kinh doanh
Môi trường kiểm soát
Tình hình tài chính, kết quả hoạt động kinh doanh
Sự hình thành các luồng tiền trong kỳ
Chọn đáp án B
Chấp nhận toàn bộ
Chấp nhận từng phần
Từ chối
Trái ngược
Chọn đáp án B
Môi trường, bản chất hoạt động kinh doanh
Môi trường hệ thống thông tin, hệ thống kế toán của DN
Môi trường kiểm soát
Tính hiệu lực của hệ thống kiểm soát nội bộ
Chọn đáp án A
Xây dựng kế hoạch kiểm toán cho các bộ phận
Thu thập các thông tin có liên quan khác
Đánh giá tính trọng yếu của từng bộ phận
Xúc tiến ký hợp đồng kiểm toán
Chọn đáp án D
Xúc tiến ký hợp đồng kiểm toán
Đánh giá rủi ro
Đánh giá tính trọng yếu từng bộ phận
Nội dung, lịch trình và phạm vi các thủ tục kiểm toán
Chọn đáp án A
Kiểm tra đối chiếu chứng từ, sổ sách, báo cáo kế toán
Kiểm kê, đối chiếu công nợ, hợp đồng với khách hàng
Xúc tiến ký hợp đồng kiểm toán
Tính toán, phân tích, đánh giá
Chọn đáp án C
Dự trù kinh phí trên cơ sở nội dung, thời gian của từng bộ phận
Phân công trách nhiệm cho kiểm toán viên
Lập trình tự, thời gian tiến hành từng công việc
Xây dựng kế hoạch kiểm toán cho từng bộ phận
Chọn đáp án A
Tìm hiểu hệ thống kế toán, sự thay đổi của hệ thống đó
Kiểm tra, đối chiếu chứng từ, sổ sách kế toán
Kiểm tra việc tuân thủ, thực hiện các quy định trong việc ghi chép kế toán
Tìm hiểu, đánh giá hệ thống kiểm soát nội bộ
Chọn đáp án B
Tính hợp pháp của các thông tin báo cáo tài chính so với yêu cầu luật pháp và hệ thống kế toán hiện hành...
Tính hợp lý của hệ thống kế toán và sự nhất quán trong việc áp dụng phương pháp kế toán trình bày thông tin
Khái quát thực trạng tài chính và mức độ trung thực, hợp lý của các thông tin trên báo cáo tài chính
Tất cả các nội dung nêu trên
Chọn đáp án D
Lập báo cáo kiểm toán
Hoàn chỉnh hồ sơ kiểm toán
Giải quyết các sự kiện phát sinh sau khi lập báo cáo kiểm toán
Tất cả các công việc nêu trên
Chọn đáp án D
Kiểm tra, đối chiếu chứng từ, sổ sách kiểm toán
Lập báo cáo kiểm toán
Hoàn chỉnh hồ sơ kiểm toán
Giải quyết các sự kiện phát sinh sau khi lập báo cáo kiểm toán
Chọn đáp án A
Tiêu đề báo cáo "Báo cáo kiểm toán báo cáo tài chính"
Tên, địa chỉ của công ty kiểm toán
Tên, địa chỉ và xác định báo cáo tài chính được kiểm toán
Tất cả các nội dung nêu trên
Chọn đáp án D
Các thông lệ, chuẩn mực kiểm toán được áp dụng
Ý kiến nhận xét của kiểm toán viên về báo cáo tài chính
Ngày và chữ ký của kiểm toán viên
Tất cả các nội dung nêu trên
Chọn đáp án D
Ý kiến chấp nhận toàn bộ
Ý kiến chấp nhận từng bộ phận
Ý kiến từ chối và ý kiến trái ngược
Tất cả các ý kiến trên
Chọn đáp án D
Báo cáo kiểm toán chấp nhận toàn bộ
Báo cáo kết quả hoạt động kinh doanh
Báo cáo chấp nhận từng phần
Báo cáo từ chối và báo cáo trái ngược
Chọn đáp án B
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.

Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










