1000+ câu Trắc nghiệm Thuế và kế toán thuế (có đáp án) - Phần 9
35 câu hỏi
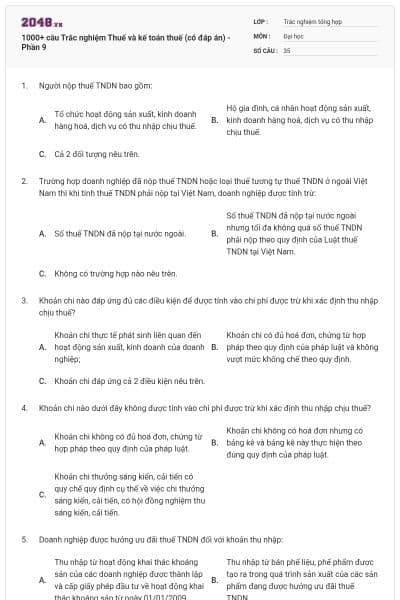
Tổ chức hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ có thu nhập chịu thuế.
Hộ gia đình, cá nhân hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ có thu nhập chịu thuế.
Cả 2 đối tượng nêu trên.
Chọn đáp án D
Số thuế TNDN đã nộp tại nước ngoài.
Số thuế TNDN đã nộp tại nước ngoài nhưng tối đa không quá số thuế TNDN phải nộp theo quy định của Luật thuế TNDN tại Việt Nam.
Không có trường hợp nào nêu trên.
Chọn đáp án A
Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp;
Khoản chi có đủ hoá đơn, chứng từ hợp pháp theo quy định của pháp luật và không vượt mức khống chế theo quy định.
Khoản chi đáp ứng cả 2 điều kiện nêu trên.
Chọn đáp án A
Khoản chi không có đủ hoá đơn, chứng từ hợp pháp theo quy định của pháp luật.
Khoản chi không có hoá đơn nhưng có bảng kê và bảng kê này thực hiện theo đúng quy định của pháp luật.
Khoản chi thưởng sáng kiến, cải tiến có quy chế quy định cụ thể về việc chi thưởng sáng kiến, cải tiến, có hội đồng nghiệm thu sáng kiến, cải tiến.
Chọn đáp án A
Thu nhập từ hoạt động khai thác khoáng sản của các doanh nghiệp được thành lập và cấp giấy phép đầu tư về hoạt động khai thác khoáng sản từ ngày 01/01/2009.
Thu nhập từ bán phế liệu, phế phẩm được tạo ra trong quá trình sản xuất của các sản phẩm đang được hưởng ưu đãi thuế TNDN.
Thu nhập về tiền phạt, tiền bồi thường do bên đối tác vi phạm hợp đồng phát sinh (không thuộc các khoản tiền phạt về vi phạm hành chính theo quy định của pháp luật về xử lý vi phạm hành chính).
Chọn đáp án A
Tiền lương, tiền công trả cho người lao động có chứng từ theo quy định của pháp luật.
Tiền thưởng cho người lao động không được ghi cụ thể điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ sau: Hợp đồng lao động; Thoả ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty.
Cả 2 khoản chi nêu trên.
Chọn đáp án C
Khoản trích nộp quỹ bảo hiểm xã hội, bảo hiểm y tế theo mức quy định.
Khoản chi tài trợ cho giáo dục theo đúng quy định.
Các khoản chi về đầu tư xây dựng cơ bản trong giai đoạn đầu tư để hình thành tài sản cố định;
Không có khoản chi nào nêu trên.
Chọn đáp án A
15%
20%
25%
Chọn đáp án A
Tiền lương, tiền công của chủ doanh nghiệp tư nhân; Tiền lương, tiền công của chủ công ty trách nhiệm hữu hạn 1 thành viên (do một cá nhân làm chủ).
Tiền lương trả cho các thành viên của hội đồng quản trị trực tiếp tham gia điều hành sản xuất, kinh doanh hàng hoá, dịch vụ.
Cả hai khoản chi (a) và (b) nêu trên.
Chọn đáp án B

Học thông minh hơn mỗi ngày
Xem toàn bộ 35 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Phần trả lãi tiền vay vốn sản xuất kinh doanh của đối tượng không phải là tổ chức tín dụng hoặc tổ chức kinh tế vượt quá 150% mức lãi suất cơ bản do Ngân hàng Nhà nước Việt Nam công bố tại thời điểm vay.
Chi trả lãi tiền vay để góp vốn điều lệ hoặc chi trả lãi tiền vay tương ứng với phần vốn điều lệ đã đăng ký còn thiếu.
Chi trả lãi tiền vay vốn sản xuất kinh doanh của tổ chức tín dụng khi đã góp đủ vốn điều lệ.
Không có khoản chi nào cả.
Chọn đáp án C
Thuế GTGT đầu vào đã được khấu trừ hoặc hoàn.
Thuế thu nhập doanh nghiệp.
Không có khoản chi nào nêu trên.
Chọn đáp án C
Thuế tiêu thụ đặc biệt.
Thuế xuất nhập khẩu.
Thuế thu nhập doanh nghiệp.
Chọn đáp án C
Chi tài trợ cho giáo dục, y tế, khắc phục hậu quả thiên tai và làm nhà tình nghĩa cho người nghèo theo đúng quy định.
Chi ủng hộ địa phương; chi ủng hộ các đoàn thể, tổ chức xã hội ngoài doanh nghiệp.
Chi phí mua thẻ hội viên sân golf, chi phí chơi golf.
Không có khoản chi nào nêu trên.
Chọn đáp án A
10%
15%.
20%.
Chọn đáp án A
50%.
60%
70%
Chọn đáp án C
Thuế suất 20%
Thuế suất 25%.
Thuế suất áp dụng cho doanh nghiệp trong thời gian trích lập quỹ.
Chọn đáp án A
Lãi suất trái phiếu kho bạc loại kỳ hạn một năm áp dụng tại thời điểm thu hồi.
Lãi suất tính theo tỷ lệ phạt chậm nộp theo quy định của Luật quản lý thuế.
Chọn đáp án B
Lãi suất trái phiếu kho bạc loại kỳ hạn một năm áp dụng tại thời điểm thu hồi.
Lãi suất tính theo tỷ lệ phạt chậm nộp theo quy định của Luật quản lý thuế.
Chọn đáp án A
Trong thời hạn 5 năm, kể từ năm tiếp sau năm phát sinh lỗ.
Trong thời hạn 6 năm, kể từ năm tiếp sau năm phát sinh lỗ.
Không giới hạn thời gian chuyển lỗ.
Chọn đáp án A
Doanh nghiệp sẽ được giảm trừ tiếp vào thu nhập chịu thuế TNDN của các năm tiếp sau.
Doanh nghiệp sẽ không được giảm trừ tiếp vào thu nhập chịu thuế TNDN của các năm tiếp sau.
Không có trường hợp nào nêu trên.
Chọn đáp án A
Chưa bao gồm thuế giá trị gia tăng.
Bao gồm cả thuế giá trị gia tăng.
Chọn đáp án A
Chưa bao gồm thuế giá trị gia tăng.
Bao gồm cả thuế giá trị gia tăng.
Chọn đáp án B
Thuế suất 20%
Thuế suất 25%.
Thuế suất từ 32% đến 50%.
Chọn đáp án C
Chỉ có thu nhập từ chuyển nhượng cổ phiếu.
Chỉ có thu nhập từ chuyển nhượng trái phiếu, chứng chỉ quỹ.
Bao gồm thu nhập từ chuyển nhượng cổ phiếu, trái phiếu, chứng chỉ quỹ và các loại chứng khoán khác theo quy định.
Chọn đáp án C
Tách riêng để kê khai nộp thuế TNDN từ hoạt động chuyển nhượng bất động sản.
Được cộng chung vào tổng thu nhập chịu thuế từ hoạt động sản xuất kinh doanh chính của doanh nghiệp để tính thuế TNDN.
Chọn đáp án A
Cộng chung vào thu nhập chịu thuế của hoạt động sản xuất kinh doanh hàng hoá của doanh nghiệp và hưởng ưu đãi về thuế TNDN đối với toàn bộ thu nhập.
Tách riêng để kê khai nộp thuế TNDN đối với thu nhập từ chuyển nhượng bất động sản và không hưởng ưu đãi về thuế TNDN đối với khoản thu nhập từ chuyển nhượng bất động sản.
Chọn đáp án B
Không thực hiện chế độ kế toán, hoá đơn, chứng từ theo quy định.
Thực hiện nộp thuế TNDN theo phương pháp ấn định.
Thực hiện chế độ kế toán, hoá đơn, chứng từ theo quy định và đăng ký nộp thuế thu nhập doanh nghiệp theo kê khai.
Chọn đáp án A
Được tổng hợp tất cả các trường hợp ưu đãi.
Lựa chọn một trong những trường hợp ưu đãi có lợi nhất.
Chọn đáp án A
Doanh nghiệp phải đăng ký với cơ quan thuế để được hưởng ưu đãi thuế TNDN.
Doanh nghiệp tự xác định các điều kiện ưu đãi, mức ưu đãi và tự kê khai, quyết toán thuế.
Chọn đáp án A
Lợi nhuận trước thuế của doanh nghiệp và thuế suất
Thu nhập tính thuế và thuế suất
Doanh thu trong kỳ tính thuế của doanh nghiệp và thuế suất
Thu nhập ròng của doanh nghiệp và thuế suất
Chọn đáp án A
Thu nhập chịu thuế trừ (-) các khoản lỗ được kết chuyển từ các năm trước.
Thu nhập chịu thuế trừ (-) thu nhập được miễn thuế trừ (-) các khoản lỗ được kết chuyển theo quy định.
Doanh thu trừ (-) chi phí được trừ cộng (+) các khoản thu nhập khác.
Doanh thu trừ (-) chi phí được trừ.
Chọn đáp án D
Thu nhập từ hoạt động chuyển nhượng, cho thuê, thanh lý tài sản.
Thu nhập từ trồng trọt, chăn nuôi, nuôi trồng thuỷ sản của tổ chức được thành lập theo Luật Hợp tác xã.
Thu nhập từ lãi tiền gửi.
Chọn đáp án C
Chi mua bảo hiểm y tế, bảo hiểm xã hội theo quy định của pháp luật cho người lao động.
Phần chi phí quản lý kinh doanh do doanh nghiệp nước ngoài phân bổ cho cơ sở thường trú tại Việt Nam theo quy định của pháp luật Việt Nam.
Chi lãi tiền vay vốn tương ứng với vốn điều lệ còn thiếu.
Chi tài trợ cho giáo dục, y tế, khắc phục hậu quả thiên tai và làm nhà tình nghĩa cho người nghèo theo quy định của pháp luật.
Chọn đáp án B
Phần chi trang phục bằng hiện vật cho người lao động có hoá đơn, chứng từ và vượt quá 05 (năm) triệu đồng/người/năm.
Phần chi phụ cấp cho người lao động đi công tác nước ngoài vượt quá 2 lần mức quy định đối với cán bộ công chức, viên chức Nhà nước.
Chi phí đi lại và tiền thuê chỗ ở cho người lao động đi công tác có đầy đủ hóa đơn chứng từ hợp pháp theo quy định.
Chọn đáp án A
Không phải tính thu nhập chịu thuế
Không tính thu nhập chịu thuế mà tăng nguyên giá TSCĐ.
Phải tăng thu nhập chịu thuế (thu nhập khác) và tính thuế TNDN theo quy định. <– đáp án cuối cùng !!!
Chọn đáp án A
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










