1000+ câu Trắc nghiệm Thuế và kế toán thuế (có đáp án) - Phần 8
30 câu hỏi
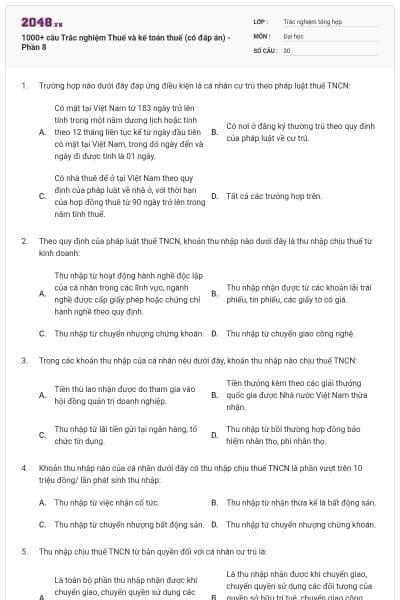
Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam, trong đó ngày đến và ngày đi được tính là 01 ngày.
Có nơi ở đăng ký thường trú theo quy định của pháp luật về cư trú.
Có nhà thuê để ở tại Việt Nam theo quy định của pháp luật về nhà ở, với thời hạn của hợp đồng thuê từ 90 ngày trở lên trong năm tính thuế.
Tất cả các trường hợp trên.
Chọn đáp án B
Thu nhập từ hoạt động hành nghề độc lập của cá nhân trong các lĩnh vực, ngành nghề được cấp giấy phép hoặc chứng chỉ hành nghề theo quy định.
Thu nhập nhận được từ các khoản lãi trái phiếu, tín phiếu, các giấy tờ có giá.
Thu nhập từ chuyển nhượng chứng khoán.
Thu nhập từ chuyển giao công nghệ.
Chọn đáp án B
Tiền thù lao nhận được do tham gia vào hội đồng quản trị doanh nghiệp.
Tiền thưởng kèm theo các giải thưởng quốc gia được Nhà nước Việt Nam thừa nhận.
Thu nhập từ lãi tiền gửi tại ngân hàng, tổ chức tín dụng.
Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ.
Chọn đáp án B
Thu nhập từ việc nhận cổ tức.
Thu nhập từ nhận thừa kế là bất động sản.
Thu nhập từ chuyển nhượng bất động sản.
Thu nhập từ chuyển nhượng chứng khoán.
Chọn đáp án B
Là toàn bộ phần thu nhập nhận được khi chuyển giao, chuyển quyền sử dụng các đối tượng của quyền sở hữu trí tuệ, chuyển giao công nghệ theo từng hợp đồng.
Là thu nhập nhận được khi chuyển giao, chuyển quyền sử dụng các đối tượng của quyền sở hữu trí tuệ, chuyển giao công nghệ có giá trị dưới 10 triệu đồng theo từng hợp đồng.
Là thu nhập nhận được khi chuyển giao, chuyển quyền sử dụng các đối tượng của quyền sở hữu trí tuệ, chuyển giao công nghệ có giá trị từ 10 triệu đồng trở lên theo từng hợp đồng.
Là phần thu nhập vượt trên 10 triệu đồng nhận được khi chuyển giao, chuyển quyền sử dụng các đối tượng của quyền sở hữu trí tuệ, chuyển giao công nghệ theo từng hợp đồng.
Chọn đáp án B
Con 20 tuổi đang học đại học, có thu nhập từ hoạt động gia sư 400.000 đồng/ tháng.
Mẹ vợ 70 tuổi, có lương hưu.
Vợ 40 tuổi, không có thu nhập ở nhà làm nội trợ.
Không có trường hợp nào nêu trên.
Chọn đáp án B
Thu nhập từ tiền lương hưu.
Thu nhập từ tiền lương tăng thêm do tăng năng suất.
Thu nhập từ tiền trợ cấp một lần sinh con.
Thu nhập từ phần tiền lương làm việc ban đêm được trả cao hơn so với tiền lương làm việc ban ngày theo quy định của Bộ Luật lao động.
Chọn đáp án B
Thu nhập từ tiền lương, tiền công.
Tiền lương hưu do Bảo hiểm xã hội chi trả.
Thu nhập từ nhượng quyền thương mại.
Thu nhập từ nhận quà tặng là chứng khoán, phần vốn trong các tổ chức kinh tế, cơ sở kinh doanh, bất động sản và tài sản khác phải đăng ký sở hữu hoặc đăng ký sử dụng.
Chọn đáp án B
Thu nhập từ đầu tư vốn.
Thu nhập từ lãi tiền gửi tại tổ chức tín dụng, lãi từ hợp đồng bảo hiểm nhân thọ.
Thu nhập từ trúng thưởng.
Thu nhập từ bản quyền.
Chọn đáp án B

Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ, tiền bồi thường tai nạn lao động, khoản bồi thường nhà nước và các khoản bồi thường khác theo quy định của pháp luật.
Thu nhập nhận được từ quỹ từ thiện được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, không nhằm mục đích lợi nhuận.
Thu nhập nhận được từ nguồn viện trợ nước ngoài vì mục đích từ thiện, nhân đạo dưới hình thức chính phủ và phi chính phủ được cơ quan nhà nước có thẩm quyền phê duyệt.
Tất cả các khoản thu nhập trên.
Chọn đáp án B
Được miễn thuế TNCN phải nộp tương ứng với mức độ thiệt hại.
Được xét giảm thuế TNCN tương ứng với mức độ thiệt hại.
Được xét giảm thuế TNCN tương ứng với mức độ thiệt hại, số thuế được giảm không vượt quá số thuế phải nộp.
Được xét giảm thuế TNCN, số thuế được giảm không vượt quá số thuế phải nộp.
Chọn đáp án B
Bằng số thuế phải nộp.
Bằng mức độ thiệt hại.
Lớn hơn mức độ thiệt hại.
Nhỏ hơn mức độ thiệt hại.
Chọn đáp án B
Theo từng lần phát sinh thu nhập
Theo năm
Theo quý
Theo tháng
Chọn đáp án B
Thu nhập từ đầu tư vốn.
Thu nhập từ tiền lương của cá nhân không cư trú.
Thu nhập từ tiền lương của cá nhân cư trú.
Thu nhập từ trúng thưởng.
Chọn đáp án B
Số tiền thuế TNCN đã nộp lớn hơn số thuế TNCN phải nộp.
Cá nhân đã nộp thuế TNCN nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế TNCN.
Các trường hợp khác theo quyết định của cơ quan nhà nước có thẩm quyền.
Tất cả các trường hợp trên.
Chọn đáp án B
Doanh thu trừ (-) Các khoản chi phí hợp lý liên quan đến việc tạo ra thu nhập chịu thuế trong kỳ tính thuế
Doanh thu trừ (-) Các khoản chi phí hợp lý liên quan đến việc tạo ra thu nhập chịu thuế trong kỳ tính thuế trừ (-) Các khoản giảm trừ gia cảnh.
Doanh thu trừ (-) Các khoản chi phí hợp lý liên quan đến việc tạo ra thu nhập chịu thuế trong kỳ tính thuế cộng (+) Thu nhập chịu thuế khác trong kỳ tính thuế
Doanh thu trừ (-) Các khoản chi phí hợp lý liên quan đến việc tạo ra thu nhập chịu thuế trong kỳ tính thuế cộng (+) Thu nhập chịu thuế khác trong kỳ tính thuế trừ (-) Các khoản giảm trừ gia cảnh.
Chọn đáp án B
Thu nhập chịu thuế trừ (-) Các khoản được giảm trừ
Doanh thu để tính thu nhập chịu thuế trừ (-) Chi phí hợp lý liên quan đến việc tạo ra thu nhập trong kỳ tính thuế
Doanh thu để tính thu nhập chịu thuế trừ (-) Chi phí hợp lý liên quan đến việc tạo ra thu nhập trong kỳ tính thuế cộng (+) Thu nhập chịu thuế khác trong kỳ tính thuế
Chọn đáp án B
Một phần hoặc toàn bộ số tiền khám chữa bệnh nhưng tối đa không vượt quá số tiền trả viện phí
Một phần số tiền khám chữa bệnh nhưng tối đa không vượt quá số tiền trả viện phí sau khi đã trừ số tiền chi trả của cơ quan bảo hiểm y tế.
Toàn bộ số tiền khám chữa bệnh nhưng tối đa không vượt quá số tiền trả viện phí sau khi đã trừ số tiền chi trả của cơ quan bảo hiểm y tế.
Một phần hoặc toàn bộ số tiền khám chữa bệnh nhưng tối đa không vượt quá số tiền trả viện phí sau khi đã trừ số tiền chi trả của cơ quan bảo hiểm y tế.
Chọn đáp án B
Các khoản giảm trừ gia cảnh
Các khoản đóng góp bảo hiểm bắt buộc
Các khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học theo quy định.
Tất cả các khoản trên.
Chọn đáp án B
0,5 triệu đồng/tháng
1,6 triệu đồng/tháng
4 triệu đồng/tháng
5 triệu đồng/tháng
Chọn đáp án B
Con dưới 18 tuổi (được tính đủ theo tháng).
Con trên 18 tuổi nhưng bị tàn tật, không có khả năng lao động.
Con đang theo học tại các trường đại học, cao đẳng, trung học chuyên nghiệp, dạy nghề, không có thu nhập hoặc có thu nhập nhưng không vượt quá mức quy định (mức thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 500.000 đồng).
Tất cả các trường hợp trên.
Chọn đáp án B
Tính giảm trừ một lần vào tổng thu nhập từ kinh doanh và từ tiền lương, tiền công.
Tính giảm trừ vào thu nhập từ kinh doanh
Tính giảm trừ vào thu nhập từ tiền lương, tiền công.
Vừa được tính giảm trừ vào thu nhập từ kinh doanh, vừa được tính giảm trừ vào thu nhập từ tiền lương, tiền công.
Chọn đáp án B
500.000đ/tháng
550.000đ/tháng
630.000đ/tháng
730.000đ/tháng
Chọn đáp án B
Phụ cấp chức vụ theo quy định của pháp luật.
Phụ cấp tham gia công tác đoàn thể.
Phụ cấp quản lý trong doanh nghiệp.
Phụ cấp khu vực theo quy định của pháp luật đối với người làm việc tại vùng xa xôi hẻo lánh và khí hậu xấu.
Chọn đáp án B
2%
5%
20%
25%
Chọn đáp án B
Doanh thu nhân (x) thuế suất thuế TNCN tương ứng với từng lĩnh vực, ngành nghề theo quy định.
[Doanh thu trừ (-) Các khoản chi phí hợp lý] nhân (x) thuế suất thuế TNCN tương ứng với từng lĩnh vực, ngành nghề.
[Doanh thu trừ (-) Các khoản chi phí hợp lý trừ (-) Các khoản giảm trừ gia cảnh] nhân (x) thuế suất thuế TNCN tương ứng với từng lĩnh vực, ngành nghề.
[Doanh thu trừ (-) Các khoản chi phí hợp lý cộng (+) Thu nhập chịu thuế khác trừ (-) Các khoản giảm trừ gia cảnh] nhân (x) thuế suất thuế TNCN tương ứng với từng lĩnh vực, ngành nghề.
Chọn đáp án B
Thu nhập chịu thuế nhân (x) thuế suất theo biểu thuế luỹ tiến từng phần
Thu nhập chịu thuế nhân (x) thuế suất 20%
[Thu nhập chịu thuế trừ (-) Giảm trừ gia cảnh] nhân (x) thuế suất 20%
[Thu nhập chịu thuế trừ (-) Giảm trừ gia cảnh trừ (-) Các khoản đóng góp từ thiện, nhân đạo] nhân (x) thuế suất 20%.
Chọn đáp án B
10%
15%
20%
25%
Chọn đáp án B
1%
2%
5%
Theo biểu thuế luỹ tiến từng phần
Chọn đáp án B
Áp dụng thuế suất trung bình của các lĩnh vực, ngành nghề thực tế hoạt động trên toàn bộ doanh thu.
Áp dụng thuế suất cao nhất đối với lĩnh vực, ngành nghề thực tế hoạt động trên toàn bộ doanh thu.
Áp dụng thuế suất thấp nhất đối với lĩnh vực, ngành nghề thực tế hoạt động trên toàn bộ doanh thu.
Được lựa chọn bất kỳ thuế suất của một lĩnh vực, ngành nghề thực tế hoạt động để áp dụng trên toàn bộ doanh thu.
Chọn đáp án B
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










