1000+ câu Trắc nghiệm Thuế và kế toán thuế (có đáp án) - Phần 5
Đề thi

1000+ câu Trắc nghiệm Thuế và kế toán thuế (có đáp án) - Phần 5

A
Admin
Đại họcTrắc nghiệm tổng hợp68 lượt thi
30 câu hỏi
1.Trắc nghiệm
• 1 điểm

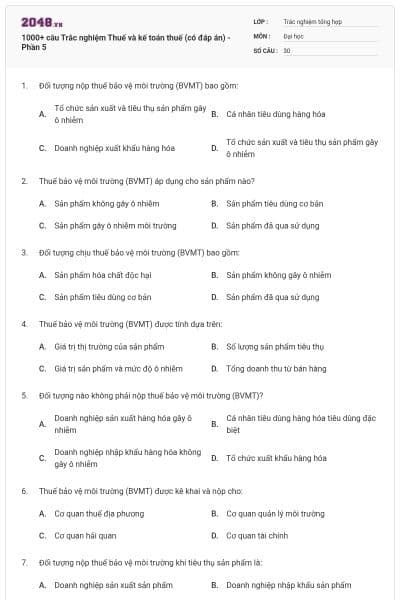
Đối tượng nộp thuế bảo vệ môi trường (BVMT) bao gồm:

Tổ chức sản xuất và tiêu thụ sản phẩm gây ô nhiễm

Cá nhân tiêu dùng hàng hóa

Doanh nghiệp xuất khẩu hàng hóa

Tổ chức sản xuất và tiêu thụ sản phẩm gây ô nhiễm

Xem đáp án

Chọn đáp án B

2.Trắc nghiệm
• 1 điểm

Thuế bảo vệ môi trường (BVMT) áp dụng cho sản phẩm nào?

Sản phẩm không gây ô nhiễm

Sản phẩm tiêu dùng cơ bản

Sản phẩm gây ô nhiễm môi trường

Sản phẩm đã qua sử dụng

Xem đáp án

Chọn đáp án B

3.Trắc nghiệm
• 1 điểm

Đối tượng chịu thuế bảo vệ môi trường (BVMT) bao gồm:

Sản phẩm hóa chất độc hại

Sản phẩm không gây ô nhiễm

Sản phẩm tiêu dùng cơ bản

Sản phẩm đã qua sử dụng

Xem đáp án

Chọn đáp án B

4.Trắc nghiệm
• 1 điểm

Thuế bảo vệ môi trường (BVMT) được tính dựa trên:

Giá trị thị trường của sản phẩm

Số lượng sản phẩm tiêu thụ

Giá trị sản phẩm và mức độ ô nhiễm

Tổng doanh thu từ bán hàng

Xem đáp án

Chọn đáp án B

5.Trắc nghiệm
• 1 điểm

Đối tượng nào không phải nộp thuế bảo vệ môi trường (BVMT)?

Doanh nghiệp sản xuất hàng hóa gây ô nhiễm

Cá nhân tiêu dùng hàng hóa tiêu dùng đặc biệt

Doanh nghiệp nhập khẩu hàng hóa không gây ô nhiễm

Tổ chức xuất khẩu hàng hóa

Xem đáp án

Chọn đáp án B

6.Trắc nghiệm
• 1 điểm

Thuế bảo vệ môi trường (BVMT) được kê khai và nộp cho:

Cơ quan thuế địa phương

Cơ quan quản lý môi trường

Cơ quan hải quan

Cơ quan tài chính

Xem đáp án

Chọn đáp án B

7.Trắc nghiệm
• 1 điểm

Đối tượng nộp thuế bảo vệ môi trường khi tiêu thụ sản phẩm là:

Doanh nghiệp sản xuất sản phẩm

Doanh nghiệp nhập khẩu sản phẩm

Cá nhân tiêu dùng sản phẩm

Tổ chức cung cấp dịch vụ

Xem đáp án

Chọn đáp án B

8.Trắc nghiệm
• 1 điểm

Thuế bảo vệ môi trường (BVMT) đối với sản phẩm xăng dầu được tính dựa trên:

Khối lượng xăng dầu tiêu thụ

Giá trị xăng dầu nhập khẩu

Giá trị xăng dầu tiêu thụ

Khối lượng và giá trị xăng dầu tiêu thụ

Xem đáp án

Chọn đáp án B

9.Trắc nghiệm
• 1 điểm

Khi tính thuế bảo vệ môi trường (BVMT) cho sản phẩm hóa chất độc hại, doanh nghiệp cần:

Xác định giá trị sản phẩm

Đánh giá mức độ ô nhiễm của sản phẩm

Xác định tổng doanh thu từ sản phẩm

Xác định khối lượng sản phẩm

Xem đáp án

Chọn đáp án B

2048.vn

Học thông minh hơn mỗi ngày

Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí

Tạo đề thi
Tổ chức kiểm tra
Báo cáo chấm điểm tự động
Bạn đã có tài khoản?
10.Trắc nghiệm
• 1 điểm

Thuế bảo vệ môi trường (BVMT) không áp dụng cho:

Sản phẩm nhựa

Sản phẩm hóa chất độc hại

Sản phẩm tiêu dùng cơ bản

Sản phẩm thuốc trừ sâu

Xem đáp án

Chọn đáp án B

11.Trắc nghiệm
• 1 điểm

Đối tượng nộp thuế bảo vệ môi trường (BVMT) từ hoạt động nhập khẩu hàng hóa là:

Doanh nghiệp nhập khẩu hàng hóa

Cá nhân nhập khẩu hàng hóa

Doanh nghiệp xuất khẩu hàng hóa

Tổ chức nhập khẩu hàng hóa

Xem đáp án

Chọn đáp án B

12.Trắc nghiệm
• 1 điểm

Để tính thuế bảo vệ môi trường (BVMT) cho sản phẩm thuốc trừ sâu, doanh nghiệp cần:

Xác định giá trị sản phẩm

Đánh giá mức độ độc hại của sản phẩm

Xác định tổng doanh thu từ sản phẩm

Xác định khối lượng sản phẩm

Xem đáp án

Chọn đáp án B

13.Trắc nghiệm
• 1 điểm

Các sản phẩm nào được miễn thuế bảo vệ môi trường (BVMT)?

Sản phẩm hóa chất độc hại

Sản phẩm tiêu dùng cơ bản

Sản phẩm thuốc trừ sâu

Sản phẩm nhựa

Xem đáp án

Chọn đáp án B

14.Trắc nghiệm
• 1 điểm

Thuế bảo vệ môi trường (BVMT) được kê khai và nộp theo:

Định kỳ hàng quý

Định kỳ hàng tháng

Định kỳ hàng năm

Định kỳ theo từng sản phẩm tiêu thụ

Xem đáp án

Chọn đáp án B

15.Trắc nghiệm
• 1 điểm

Đối tượng chịu thuế bảo vệ môi trường (BVMT) đối với sản phẩm nhựa là:

Doanh nghiệp sản xuất nhựa

Doanh nghiệp tiêu thụ nhựa

Doanh nghiệp xuất khẩu nhựa

Doanh nghiệp nhập khẩu nhựa

Xem đáp án

Chọn đáp án B

16.Trắc nghiệm
• 1 điểm

Đối tượng nộp thuế bảo vệ môi trường (BVMT) từ sản phẩm xăng dầu là:

Doanh nghiệp sản xuất xăng dầu

Doanh nghiệp tiêu thụ xăng dầu

Doanh nghiệp nhập khẩu xăng dầu

Cá nhân tiêu thụ xăng dầu

Xem đáp án

Chọn đáp án B

17.Trắc nghiệm
• 1 điểm

Thuế bảo vệ môi trường (BVMT) có thể được khấu trừ khi:

Sản phẩm bị lỗi

Doanh nghiệp xuất khẩu sản phẩm

Doanh nghiệp tiêu thụ sản phẩm

Doanh nghiệp không sản xuất sản phẩm

Xem đáp án

Chọn đáp án B

18.Trắc nghiệm
• 1 điểm

Đối tượng nào không phải nộp thuế bảo vệ môi trường (BVMT) theo sản phẩm hóa chất độc hại?

Doanh nghiệp sản xuất hóa chất độc hại

Doanh nghiệp tiêu thụ hóa chất độc hại

Doanh nghiệp xuất khẩu hóa chất độc hại

Cá nhân tiêu thụ hóa chất độc hại

Xem đáp án

Chọn đáp án B

19.Trắc nghiệm
• 1 điểm

Đối tượng nộp thuế bảo vệ môi trường (BVMT) đối với sản phẩm thuốc trừ sâu là:

Doanh nghiệp sản xuất thuốc trừ sâu

Doanh nghiệp tiêu thụ thuốc trừ sâu

Doanh nghiệp xuất khẩu thuốc trừ sâu

Doanh nghiệp nhập khẩu thuốc trừ sâu

Xem đáp án

Chọn đáp án B

20.Trắc nghiệm
• 1 điểm

Để tính thuế bảo vệ môi trường (BVMT) cho sản phẩm xăng dầu, doanh nghiệp cần:

Đánh giá mức độ ô nhiễm của sản phẩm

Xác định giá trị sản phẩm và khối lượng tiêu thụ

Xác định khối lượng sản phẩm và giá trị tiêu thụ

Xác định tổng doanh thu từ xăng dầu

Xem đáp án

Chọn đáp án B

21.Trắc nghiệm
• 1 điểm

Đối tượng nộp thuế bảo vệ môi trường (BVMT) từ sản phẩm hóa chất độc hại là:

Doanh nghiệp tiêu thụ hóa chất độc hại

Doanh nghiệp xuất khẩu hóa chất độc hại

Doanh nghiệp sản xuất hóa chất độc hại

Doanh nghiệp nhập khẩu hóa chất độc hại

Xem đáp án

Chọn đáp án B

22.Trắc nghiệm
• 1 điểm

Đối tượng chịu thuế bảo vệ môi trường (BVMT) đối với sản phẩm thuốc trừ sâu là:

Doanh nghiệp sản xuất thuốc trừ sâu

Doanh nghiệp tiêu thụ thuốc trừ sâu

Doanh nghiệp xuất khẩu thuốc trừ sâu

Doanh nghiệp nhập khẩu thuốc trừ sâu

Xem đáp án

Chọn đáp án B

23.Trắc nghiệm
• 1 điểm

Đối tượng nộp thuế bảo vệ môi trường (BVMT) khi tiêu thụ sản phẩm hóa chất độc hại là:

Doanh nghiệp nhập khẩu hóa chất độc hại

Doanh nghiệp tiêu thụ hóa chất độc hại

Doanh nghiệp xuất khẩu hóa chất độc hại

Doanh nghiệp sản xuất hóa chất độc hại

Xem đáp án

Chọn đáp án B

24.Trắc nghiệm
• 1 điểm

Đối tượng chịu thuế bảo vệ môi trường (BVMT) đối với sản phẩm nhựa là:

Doanh nghiệp sản xuất nhựa

Doanh nghiệp tiêu thụ nhựa

Doanh nghiệp xuất khẩu nhựa

Doanh nghiệp nhập khẩu nhựa

Xem đáp án

Chọn đáp án B

25.Trắc nghiệm
• 1 điểm

Đối tượng nộp thuế bảo vệ môi trường (BVMT) từ sản phẩm thuốc trừ sâu là:

Doanh nghiệp sản xuất thuốc trừ sâu

Doanh nghiệp tiêu thụ thuốc trừ sâu

Doanh nghiệp xuất khẩu thuốc trừ sâu

Doanh nghiệp nhập khẩu thuốc trừ sâu

Xem đáp án

Chọn đáp án B

26.Trắc nghiệm
• 1 điểm

Thuế bảo vệ môi trường (BVMT) có thể được miễn giảm khi:

Sản phẩm bị lỗi

Doanh nghiệp xuất khẩu sản phẩm

Doanh nghiệp sản xuất sản phẩm

Doanh nghiệp không sản xuất sản phẩm

Xem đáp án

Chọn đáp án B

27.Trắc nghiệm
• 1 điểm

Đối tượng nộp thuế bảo vệ môi trường (BVMT) đối với sản phẩm hóa chất độc hại là:

Doanh nghiệp sản xuất hóa chất độc hại

Doanh nghiệp tiêu thụ hóa chất độc hại

Doanh nghiệp xuất khẩu hóa chất độc hại

Doanh nghiệp nhập khẩu hóa chất độc hại

Xem đáp án

Chọn đáp án B

28.Trắc nghiệm
• 1 điểm

Đối tượng chịu thuế bảo vệ môi trường (BVMT) đối với sản phẩm thuốc trừ sâu là:

Doanh nghiệp sản xuất thuốc trừ sâu

Doanh nghiệp tiêu thụ thuốc trừ sâu

Doanh nghiệp xuất khẩu thuốc trừ sâu

Doanh nghiệp nhập khẩu thuốc trừ sâu

Xem đáp án

Chọn đáp án B

29.Trắc nghiệm
• 1 điểm

Đối tượng nộp thuế bảo vệ môi trường (BVMT) từ sản phẩm nhựa là:

Doanh nghiệp sản xuất nhựa

Doanh nghiệp tiêu thụ nhựa

Doanh nghiệp xuất khẩu nhựa

Doanh nghiệp nhập khẩu nhựa

Xem đáp án

Chọn đáp án B

30.Trắc nghiệm
• 1 điểm

Đối tượng nộp thuế bảo vệ môi trường (BVMT) khi tiêu thụ sản phẩm hóa chất độc hại là:

Doanh nghiệp sản xuất hóa chất độc hại

Doanh nghiệp tiêu thụ hóa chất độc hại

Doanh nghiệp xuất khẩu hóa chất độc hại

Doanh nghiệp nhập khẩu hóa chất độc hại

Xem đáp án

Chọn đáp án B

Bạn có thích hoạt động này không?

Hãy lưu hoặc chia sẻ nội dung này đến mọi người.

Khám phá các nguồn tài nguyên miễn phí, phù hợp với tiêu chuẩn trong vài giây
Cơ học lý thuyếtTiếng Anh chuyên ngành kỹ thuật điệnCông nghệ IoT và ứng dụngHệ thống điện thông minhThiết kế hệ thống điện nhẹAnten và truyền sóngKỹ thuật đa phương tiệnThiết kế hệ thống thông tin quangNgôn ngữ mô tả phần cứngTiếng Anh chuyên ngành hệ thống giao thông thông minhLập trình APIHệ điều hành Windows ServerKiểm thử phần mềmCông nghệ phần mềmNhập môn xử lý ngôn ngữ tự nhiênPhát triển phần mềm mã nguồn mởHọc máy cơ bảnDi tích lịch sử văn hóaDu lịch văn hóaTâm lý và giao tiếp trong du lịchGiao tiếp và lễ tân ngoại giaoPhân tích hoạt động kinh tế doanh nghiệp du lịchNhập môn ngành Logistics và Quản lý chuỗi cung ứngQuản lý chuỗi cung ứngLogistics vận tải hàng hóaNghiệp vụ hải quanQuản lý đầu tưKế toán doanh nghiệp vận tảiHành vi người tiêu dùngTổ chức vận tải hàng hóaĐàm phán trong kinh doanh quốc tếHệ thống thông tin trong kinh doanh quốc tếHệ thống thuế, phí trong vận tải và thương mại quốc tếThiết kế ga và khu đầu mối đường sắt (F2)Nghiệp vụ ngân hàng thương mạiThuế và kế toán thuếNgân hàng nhà nước và chính sách tiền tệQuản trị rủi ro ngân hàng thương mạiNguyên lý kế toánLuật và quy tắc giao thông đường bộKỹ thuật đo lường trong an toàn giao thôngKỹ thuật phương tiện giao thôngChiến lược an toàn giao thông Quốc giaKhí hậu và biến đổi khí hậuLuật và chính sách môi trườngViễn thám và GIS ứng dụng trong quản lý môi trườngAn toàn sức khỏe nghề nghiệpĐịa chất công trình ứng dụngNguyên lý thiết kế cầu và hầmCơ sở thiết kế nền mặt đường ô tôĐịnh giá xây dựngĐộng lực học công trìnhThiết kế cầu bê tông cốt thépThiết kế nền mặt đường ô tôKhai thác và bảo trì đường ô tôKiến trúc dân dụngKhoa học dữ liệu và trí tuệ nhân tạoĐường lối cách mạng của Đảng Cộng sản Việt NamThủy lựcTrắc địa công trìnhTin học xây dựngThủy văn công trình

Gợi ý cho bạn

Xem tất cả

Học liệu phổ biến Trắc nghiệm tổng hợp

Xem tất cả

Học liệu phổ biến Đại học

Xem tất cả