1000+ câu Trắc nghiệm Thuế và kế toán thuế (có đáp án) - Phần 24
25 câu hỏi
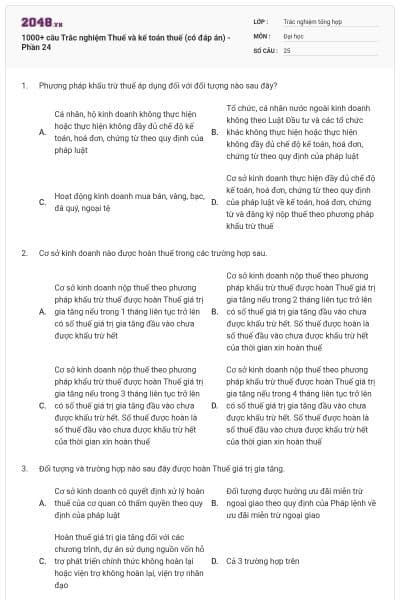
Cá nhân, hộ kinh doanh không thực hiện hoặc thực hiện không đầy đủ chế độ kế toán, hoá đơn, chứng từ theo quy định của pháp luật
Tổ chức, cá nhân nước ngoài kinh doanh không theo Luật Đầu tư và các tổ chức khác không thực hiện hoặc thực hiện không đầy đủ chế độ kế toán, hoá đơn, chứng từ theo quy định của pháp luật
Hoạt động kinh doanh mua bán, vàng, bạc, đá quý, ngoại tệ
Cơ sở kinh doanh thực hiện đầy đủ chế độ kế toán, hoá đơn, chứng từ theo quy định của pháp luật về kế toán, hoá đơn, chứng từ và đăng ký nộp thuế theo phương pháp khấu trừ thuế
Chọn đáp án D
Cơ sở kinh doanh nộp thuế theo phương pháp khấu trừ thuế được hoàn Thuế giá trị gia tăng nếu trong 1 tháng liên tục trở lên có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết
Cơ sở kinh doanh nộp thuế theo phương pháp khấu trừ thuế được hoàn Thuế giá trị gia tăng nếu trong 2 tháng liên tục trở lên có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết. Số thuế được hoàn là số thuế đầu vào chưa được khấu trừ hết của thời gian xin hoàn thuế
Cơ sở kinh doanh nộp thuế theo phương pháp khấu trừ thuế được hoàn Thuế giá trị gia tăng nếu trong 3 tháng liên tục trở lên có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết. Số thuế được hoàn là số thuế đầu vào chưa được khấu trừ hết của thời gian xin hoàn thuế
Cơ sở kinh doanh nộp thuế theo phương pháp khấu trừ thuế được hoàn Thuế giá trị gia tăng nếu trong 4 tháng liên tục trở lên có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết. Số thuế được hoàn là số thuế đầu vào chưa được khấu trừ hết của thời gian xin hoàn thuế
Chọn đáp án C
Cơ sở kinh doanh có quyết định xử lý hoàn thuế của cơ quan có thẩm quyền theo quy định của pháp luật
Đối tượng được hưởng ưu đãi miễn trừ ngoại giao theo quy định của Pháp lệnh về ưu đãi miễn trừ ngoại giao
Hoàn thuế giá trị gia tăng đối với các chương trình, dự án sử dụng nguồn vốn hỗ trợ phát triển chính thức không hoàn lại hoặc viện trợ không hoàn lại, viện trợ nhân đạo
Cả 3 trường hợp trên
Chọn đáp án D
Chậm nhất là ngày thứ 15 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế
Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế
Chậm nhất là ngày thứ 25 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế
Chậm nhất là ngày thứ 30 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế
Chọn đáp án B
Giá bán hàng hóa tại cơ sở sản xuất và thuế suất
Giá bán hàng hóa trên thị trường và thuế suất
Giá tính thuế và thuế suất
Chọn đáp án C
Được khấu trừ số thuế GTGT đầu vào của TSCĐ theo tỷ lệ khấu hao trích cho hoạt động sản, xuất kinh doanh hàng hoá, dịch vụ chịu thuế GTGT
Được khấu trừ toàn bộ
Cả 2 phương án trên đều sai
Chọn đáp án B
Có hoá đơn giá trị gia tăng mua hàng hoá, dịch vụ hoặc chứng từ nộp thuế giá trị gia tăng ở khâu nhập khẩu
Có chứng từ thanh toán qua ngân hàng đối với hàng hóa, dịch vụ mua vào, trừ hàng hoá, dịch vụ mua từng lần có giá trị dưới hai mươi triệu đồng;
Đối với hàng hoá, dịch vụ xuất khẩu, ngoài các điều kiện quy định tại điểm a và điểm b khoản này phải có hợp đồng ký kết với bên nước ngoài về việc bán, gia công hàng hoá, cung ứng dịch vụ, hoá đơn bán hàng hoá, dịch vụ, chứng từ thanh toán qua ngân hàng, tờ khai hải quan đối với hàng hoá xuất khẩu
Cả a, b, c
Chọn đáp án D
Dạy học
Dạy nghề
Vận tải quốc tế
Sản phẩm trồng trọt
Chọn đáp án C
Hàng hoá chịu thuế tiêu thụ đặc biệt mua của cơ sở sản xuất để xuất khẩu nhưng không xuất khẩu
Hàng hoá do cơ sở sản xuất uỷ thác cho cơ sở kinh doanh khác để xuất khẩu
Xe ô tô chở người dưới 24 chỗ nhập khẩu từ nước ngoài vào khu phi thuế quan
Xe môtô 2 bánh có dung tích xi lanh trên 125 cm3
Chọn đáp án B

Học thông minh hơn mỗi ngày
Xem toàn bộ 25 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Giá bán theo phương thức trả tiền một lần của hàng hoá đó cộng với khoản lãi trả góp
Giá bán theo phương thức trả tiền một lần của hàng hoá đó không bao gồm khoản lãi trả góp
Tổng số tiền thu được từ việc bán hàng hoá đó
Tổng số tiền thu được từ việc bán hàng hoá đó chưa bao gồm thuế giá trị gia tăng
Chọn đáp án B
Được tổng hợp tất cả các trường hợp ưu đãi
Lựa chọn một trong những trường hợp ưu đãi có lợi nhất
Chọn đáp án B
Có mặt tại VN từ 183 ngày trở lên tính trong một năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại VN
Có nơi ở thường xuyên tại VN, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại VN theo hợp đồng thuê có thời hạn
Đáp ứng một trong hai điều kiện trên
Tất cả các điều kiện trên
Chọn đáp án C
Thu nhập từ kinh doanh
Thu nhập từ thừa kế
Thu nhập từ đầu tư vốn
Tất cả các khoản thu nhập trên
Chọn đáp án D
Thu nhập chịu thuế từ trúng thưởng
Thu nhập chịu thuế từ bản quyền
Thu nhập chịu thuế từ nhượng quyền thương mại
Tất cả các khoản thu nhập trên
Chọn đáp án D
Tiền lãi cho vay
Lợi tức cổ phần
Thu nhập từ đầu tư vốn dưới các hình thức khác, trừ thu nhập từ trái phiếu Chính phủ
Tất cả các khoản thu nhập trên
Chọn đáp án D
1%
2%
3%
Chọn đáp án B
6 triệu đồng
5,5 triệu đồng
5 triệu đồng
Số khác
Chọn đáp án B
Doanh nghiệp, hộ gia đình kinh doanh khai thác có khai thác tài nguyên
Tổ chức, cá nhân kinh doanh tài nguyên
Cá nhân, hộ gia đình kinh doanh có khai thác tài nguyên
Chọn đáp án A
Ngày ghi trên quyết định cho thuê đất của cơ quan có thẩm quyền
Ngày ký Hợp đồng thuê đất
Ngày nhận được Thông báo thu tiền thuê đất của cơ quan Thuế
Chọn đáp án A
Có
Không
Chọn đáp án A
60 ngày
45 ngày
30 ngày
Chọn đáp án A
Đúng
Sai
Chọn đáp án A
Cơ quan thuế quản lý trực tiếp người nộp thuế lập hồ sơ xoá nợ tiền thuế, tiền phạt gửi đến cơ quan quản lý thuế cấp trên
Trường hợp hồ sơ chưa đầy đủ thì trong thời hạn 10 ngày làm việc, kể từ ngày tiếp nhận hồ sơ, cơ quan thuế cấp trên phải thông báo cho người nộp thuế hoàn chỉnh hồ sơ theo quy định
Trong thời hạn 60 ngày, kể từ ngày nhận đủ hồ sơ xoá nợ tiền thuế, tiền phạt, người có thẩm quyền phải ra quyết định xoá nợ hoặc thong báo trường hợp không thuộc diện được xoá nợ tiền thuế, tiền phạt
Chọn đáp án B
30 ngày
45 ngày
60 ngày
90 ngày
Chọn đáp án C
2
4
6
8
Chọn đáp án C
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










