
1000+ câu Trắc nghiệm Thuế và kế toán thuế (có đáp án) - Phần 22
25 câu hỏi
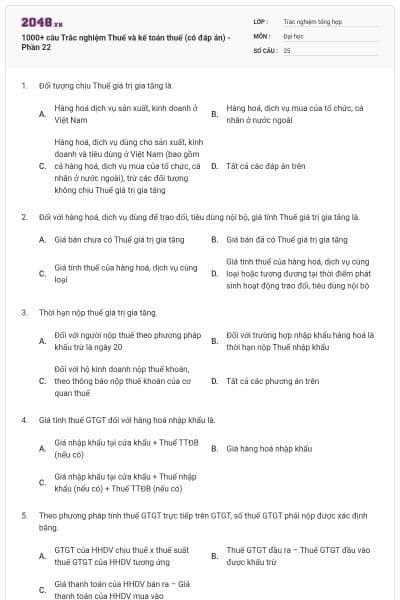
Đối tượng chịu Thuế giá trị gia tăng là.
Hàng hoá dịch vụ sản xuất, kinh doanh ở Việt Nam
Hàng hoá, dịch vụ mua của tổ chức, cá nhân ở nước ngoài
Hàng hoá, dịch vụ dùng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam (bao gồm cả hàng hoá, dịch vụ mua của tổ chức, cá nhân ở nước ngoài), trừ các đối tượng không chịu Thuế giá trị gia tăng
Tất cả các đáp án trên
Chọn đáp án C
Đối với hàng hoá, dịch vụ dùng để trao đổi, tiêu dùng nội bộ, giá tính Thuế giá trị gia tăng là.
Giá bán chưa có Thuế giá trị gia tăng
Giá bán đã có Thuế giá trị gia tăng
Giá tính thuế của hàng hoá, dịch vụ cùng loại
Giá tính thuế của hàng hoá, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động trao đổi, tiêu dùng nội bộ
Chọn đáp án D
Thời hạn nộp thuế giá trị gia tăng.
Đối với người nộp thuế theo phương pháp khấu trừ là ngày 20
Đối với trường hợp nhập khẩu hàng hoá là thời hạn nộp Thuế nhập khẩu
Đối với hộ kinh doanh nộp thuế khoán, theo thông báo nộp thuế khoán của cơ quan thuế
Tất cả các phương án trên
Chọn đáp án D
Giá tính thuế GTGT đối với hàng hoá nhập khẩu là.
Giá nhập khẩu tại cửa khẩu + Thuế TTĐB (nếu có)
Giá hàng hoá nhập khẩu
Giá nhập khẩu tại cửa khẩu + Thuế nhập khẩu (nếu có) + Thuế TTĐB (nếu có)
Chọn đáp án C
Theo phương pháp tính thuế GTGT trực tiếp trên GTGT, số thuế GTGT phải nộp được xác định bằng.
GTGT của HHDV chịu thuế x thuế suất thuế GTGT của HHDV tương ứng
Thuế GTGT đầu ra – Thuế GTGT đầu vào được khấu trừ
Giá thanh toán của HHDV bán ra – Giá thanh toán của HHDV mua vào
Chọn đáp án A
Cơ sở kinh doanh trong tháng có hàng hoá, dịch vụ xuất khẩu được xét hoàn thuế GTGT theo tháng nếu thuế GTGT đầu vào của hàng hóa xuất khẩu phát sinh trong tháng chưa được khấu trừ từ.
300.000.000 đồng trở lên
200.000.000 đồng trở lên
250.000.000 đồng trở lên
Chọn đáp án B
Ngày 09/01/2009, CSKD A chuyên kinh doanh du lịch mua xe ô tô 7 chỗ, giá chưa có thuế GTGT là 2 tỷ đồng. CSKD được khấu trừ thuế GTGT đầu vào là bao nhiêu.
80 triệu
100 triệu
160 triệu
200 triệu
Chọn đáp án C
Giá tính thuế TTĐB của hàng hoá gia công chịu thuế TTĐB là?
Giá bán ra của cơ sở giao gia công hoặc giá bán của sản phẩm cùng loại hoặc tương đương tại thời điểm bán hàng chưa có thuế GTGT và chưa có thuế TTĐB
Giá bán ra của cơ sở giao gia công hoặc giá bán của sản phẩm cùng loại hoặc tương đương tại thời điểm bán hàng chưa có thuế TTĐB
Giá bán ra của cơ sở giao gia công hoặc giá bán của sản phẩm cùng loại hoặc tương đương tại thời điểm bán hàng chưa có thuế GTGT
Chọn đáp án A
Hàng hoá nào sau đây không chịu thuế tiêu thụ đặc biệt.
Chế phẩm từ cây thuốc lá dùng để nhai
Bài lá
Rượu
Tàu bay dùng cho mục đich kinh doanh vận chuyển hành kháchb
Chọn đáp án D
Trong kỳ tính thuế tháng 7/2009, Công ty A mua hàng hoá thuộc diện chịu thuế TTĐB của cơ sở sản xuất D để xuất khẩu nhưng chỉ xuất khẩu một phần, phần còn lại thì tiêu thụ hết ở trong nước. Công ty A phải khai và nộp thuế tiêu thụ đặc biệt kỳ tính thuế tháng 7/2009 cho.
Toàn bộ số hàng hoá đã mua của cơ sở sản xuất D trong kỳ tính thuế tháng 7/2009
Toàn bộ số hàng hoá đã xuất khẩu mua của cơ sở sản xuất D trong kỳ tính thuế tháng 7/2009
Toàn bộ số hàng hoá đã tiêu thụ trong nước mua của cơ sở sản xuất D trong kỳ tính thuế tháng 7/2009
Cả a, b, c đều sai
Chọn đáp án C
Giá tính thuế tiêu thụ đặc biệt đối với hàng hoá nhập khẩu chịu thuế TTĐB là.
Giá đã bao gồm thuế Nhập khẩu và thuế Tiêu thụ đặc biệt
Giá chưa bao gồm thuế Nhập khẩu và thuế Tiêu thụ đặc biệt
Giá đã bao gồm thuế Nhập khẩu chưa bao gồm thuế Tiêu thụ đặc biệt
Cả 3 trường hợp trên đều sai
Chọn đáp án C
Phần trích khấu hao TSCĐ nào dưới đây không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
Khấu hao đối với TSCĐ đã khấu hao hết giá trị nhưng vẫn đang được sử dụng
Khấu hao đối với TSCĐ có giấy tờ chứng minh được thuộc quyền sở hữu của doanh nghiệp (trừ TSCĐ thuê mua tài chính)
Khấu hao đối với TSCĐ được quản lý, theo dõi, hạch toán trong sổ sách kế toán của doanh nghiệp theo chế độ quản lý TSCĐ và hạch toán kế toán hiện hành
Chọn đáp án A
Khoản chi nào sau đây không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
Tiền lương, tiền công của chủ doanh nghiệp tư nhân; Tiền lương, tiền công của chủ công ty trách nhiệm hữu hạn 1 thành viên (do một cá nhân làm chủ)
Tiền lương trả cho các thành viên của hội đồng quản trị trực tiếp tham gia điều hành sản xuất, kinh doanh hàng hoá, dịch vụ
Cả hai khoản chi (a) và (b) nêu trên
Chọn đáp án A
Thu nhập chịu thuế TNCN từ trúng thưởng là.
Thu nhập từ trúng thưởng trong các hình thức khuyến mại của các doanh nghiệp có đăng ký trước hoạt động khuyến mại với cơ quan quản lý nhà nước về thương mại
Thu nhập từ trúng thưởng trong các hình thức cá cược, casino
Trúng thưởng trong các trò chơi, cuộc thi có thưởng
Tât cả đáp án trên
Chọn đáp án D
Kỳ tính thuế TNCN với cá nhân cư trú được quy định.
Kỳ tính thuế theo quý áp dụng với thu nhập từ kinh doanh
Kỳ tính thuế theo năm áp dụng với thu nhập từ kinh doanh; thu nhập từ tiền lương, tiền công
Kỳ tính thuế theo từng lần phát sinh áp dụng với thu nhập từ trúng thưởng, thừa kế, quà tặng
Câu b và c
Chọn đáp án D
Luật thuế TNCN quy định, các khoản đóng góp vào quỹ từ thiện, nhân đạo, quỹ khuyến học.
Được trừ vào tất cả các loại thu nhập của cá nhân cư trú trước khi tính thuế
Được trừ vào thu nhập từ tiền lương, tiền công, từ kinh doanh của cá nhân cư trú trước khi tính thuế
Chỉ được trừ vào thu nhập từ tiền lương, tiền công của cá nhân không cư trú trước khi tính thuế
Chọn đáp án B
Ông J là cá nhân không cư trú theo quy định của pháp luật thuế Việt Nam. Trong năm 2009, ông J có doanh thu từ hoạt động kinh doanh hàng hoá tại Việt Nam là 2000 triệu đồng. Tổng chi phí hợp lý được trừ với hoạt động kinh doanh trên là 1800 triệu đồng. Ông J không có người phụ thuộc và không có khoản đóng góp từ thiện, nhân đạo nào trên lãnh thổ Việt Nam trong năm. Thuế TNCN ông J phải nộp trong năm 2009 là.
1,52 triệu đồng
2 triệu đồng
2 triệu đồng
Số khác
Chọn đáp án B
Căn cứ tính thuế tài nguyên là gì?
Sản lượng tài nguyên thương phẩm khai thác, giá tính thuế và thuế suất
Sản lượng tài nguyên thương phẩm khai thác và giá tính thuế
Sản lượng tài nguyên thương phẩm khai thác và thuế suất
Chọn đáp án A
Trường hợp nào sau đây không phải nộp lệ phí trước bạ:
Nhà, đất là trụ sở của cơ quan Đại diện ngoại giao, cơ quan Lãnh sự và nhà ở của người đứng đầu cơ quan lãnh sự của nước ngoài tại Việt Nam
Đất thuê của Nhà nước hoặc thuê của tổ chức, cá nhân đã có quyền sử dụng đất hợp pháp
Tài sản được chia hay góp do chia, tách, hợp nhất, sáp nhập, đổi tên tổ chức theo quyết định của cơ quan có thẩm quyền
Tất cả các phương án trên
Chọn đáp án D
Thời điểm nào được xem là người nộp thuế đã thực hiện nộp tiền thuế, tiền phạt vào Ngân sách nhà nước.
Ngày Kho bạc Nhà nước, Ngân hàng, tổ chức tín dụng xác nhận trên Giấy nộp tiền vào Ngân sách Nhà nước bằng chuyển khoản trong trường hợp nộp thuế bằng chuyển khoản
Ngày cơ quan thuế hoặc tổ chức, cá nhân được uỷ nhiệm thu thuế cấp chứng từ thu tiền thuế bằng tiền mặt trong trường hợp nộp thuế bằng tiền mặt
Ngày Kho bạc Nhà nước xác nhận trên chứng từ thu tiền thuế bằng tiền mặt trong trường hợp nộp thuế bằng tiền mặt
Cả 3 phương án trên
Chọn đáp án D
Công ty TNHH X được chia thành Công ty TNHH Y và Công ty TNHH Z. Việc chia doanh nghiệp có làm thay đổi thời hạn nộp thuế của Công ty TNHH X hay không?
Có
Không
Chọn đáp án B
Công việc kế toán thuế thuộc quản lý trực tiếp của.
Hội đồng quản trị
Cán bộ quản lý thuế
Ban giám đốc
Phòng kế toán
Chọn đáp án D
Giá tính thuế hàng nhập khẩu bao gồm.
Giá tính thuế xác định theo một trong 6 phương pháp
Thuế nhập khẩu
Thuế TTĐB
Không có phương án nào đúng
Chọn đáp án A
Nồng độ rượu là mức nào để phân chia thuế suất thuế tiêu thụ đặc biệt?
20 độ
30 độ
10 độ
40 độ
Chọn đáp án A
Tài khoản để kế toán theo dõi chi phí thuế TNDN hiện hành là.
TK811
TK333
TK821
TK8211
Chọn đáp án D







