
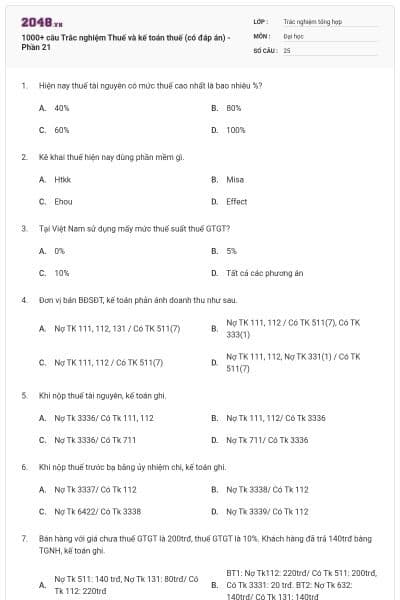
1000+ câu Trắc nghiệm Thuế và kế toán thuế (có đáp án) - Phần 21
25 câu hỏi
Hiện nay thuế tài nguyên có mức thuế cao nhất là bao nhiêu %?
40%
80%
60%
100%
Chọn đáp án B
Kê khai thuế hiện nay dùng phần mềm gì.
Htkk
Misa
Ehou
Effect
Chọn đáp án A
Tại Việt Nam sử dụng mấy mức thuế suất thuế GTGT?
0%
5%
10%
Tất cả các phương án
Chọn đáp án D
Đơn vị bán BĐSĐT, kế toán phản ánh doanh thu như sau.
Nợ TK 111, 112, 131 / Có TK 511(7)
Nợ TK 111, 112 / Có TK 511(7), Có TK 333(1)
Nợ TK 111, 112 / Có TK 511(7)
Nợ TK 111, 112, Nợ TK 331(1) / Có TK 511(7)
Chọn đáp án B
Khi nộp thuế tài nguyên, kế toán ghi.
Nợ Tk 3336/ Có Tk 111, 112
Nợ Tk 111, 112/ Có Tk 3336
Nợ Tk 3336/ Có Tk 711
Nợ Tk 711/ Có Tk 3336
Chọn đáp án A
Khi nộp thuế trước bạ bằng ủy nhiệm chi, kế toán ghi.
Nợ Tk 3337/ Có Tk 112
Nợ Tk 3338/ Có Tk 112
Nợ Tk 6422/ Có Tk 3338
Nợ Tk 3339/ Có Tk 112
Chọn đáp án B
Bán hàng với giá chưa thuế GTGT là 200trđ, thuế GTGT là 10%. Khách hàng đã trả 140trđ bàng TGNH, kế toán ghi.
Nợ Tk 511: 140 trđ, Nợ Tk 131: 80trđ/ Có Tk 112: 220trđ
BT1: Nợ Tk112: 220trđ/ Có Tk 511: 200trđ, Có Tk 3331: 20 trđ. BT2: Nợ Tk 632: 140trđ/ Có Tk 131: 140trđ
Nợ Tk 112: 140trđ, Nợ Tk 131: 80trđ/ Có Tk 511: 200trđ, Có Tk 3331: 20trđ
Nợ Tk 112: 200trđ, Nợ Tk 1331: 20trđ/ Có Tk 511: 140trđ, Có Tk 131: 80trđ
Chọn đáp án C
Doanh nghiệp phân bổ số thuế sử dụng đất phi nông nghiệp vào chi phí sản xuất kinh doanh trong kỳ, kế toán định khoản như sau.
Nợ Tk 627/ Có Tk 242
Nợ Tk 642/ Có Tk 142
Nợ Tk 642/ Có Tk 142
Nợ Tk 627/ Có Tk 142
Chọn đáp án D
Căn cứ tính thuế sử dụng đất phi nông nghiệp.
Giá của 1m2 đất, thuế suất thuế sử dụng đất phi nông nghiệp
Diện tích đất tính thuế thực tế, giá của 1m2 đất, thuế suất thuế sử dụng đất phi nông nghiệp
Diện tích đất tính thuế thực tế, thuế suất thuế sử dụng đất phi nông nghiệp
Không có đáp án nào đúng
Chọn đáp án B
Hàng tháng phân bổ phí gom rác vào cho phí kinh doanh, kế toán ghi.
Nợ Tk 142/ Có Tk 6425
Nợ Tk 642/ Có Tk 142
Nợ Tk 6425/ Có Tk 3339
Nợ Tk 142/ Có Tk 3339
Chọn đáp án B
Kế toán tập hợp chi phí XDCB, kế toán ghi.
Nợ Tk 241, Nợ Tk 1332/ Có Tk 111, 112, 331,…
Nợ Tk 627, Nợ Tk 3332/ Có Tk 111, 112, 331,…
Nợ Tk 241, Nợ Tk 1331/ Có Tk 111, 112, 331,…
Nợ Tk 241, Nợ Tk 3331/ Có Tk 111, 112, 331,…
Chọn đáp án A
DN mang TSCĐ hữu hình để đổi lấy TSCĐ hữu hình không tương tự, kế toán phản ánh thu nhập từ TSCĐ mang đi trao đổi.
Nợ Tk 131/ Có Tk 711
Nợ Tk 138/ Có Tk 711
Nợ Tk 131/ Có Tk 711, Có Tk 3331
Nợ Tk 138/ Có Tk 711/ Có Tk 3331
Chọn đáp án C
Khi nộp thuế xuất khẩu vào NSNN đối với hàng đưa đi gia công, tạm xuất tái nhập, kế toán ghi.
Nợ tk 111, 112/ có tk 3333
Nợ tk 3333/ Có tk 111, 112
Nơ tk 154/ Có tk 3333
Nợ tk 3333/ Có tk 511
Chọn đáp án B
Số thuế TNDN phải nộp được ghi giảm do phát hiện sai sót không trọng yếu của các năm trước, kế toán ghi.
Nợ tk 8212/ Có tk 3334
Nợ tk 821/ Có tk 3334
Nợ tk 3334/ Có tk 821
Nợ tk 3334/ Có tk 111, 112
Chọn đáp án C
Thời hạn nộp thuế TNCN trong trường hợp nộp thuế theo quý.
Chậm nhất là ngày 15 của tháng đầu quý sau
Chậm nhất là ngày 20 của tháng đầu quý sau
Chậm nhất là ngày 25 của tháng đầu quý sau
Chậm nhất là ngày 30 của tháng đầu quý sau
Chọn đáp án D
DN được miễn giảm thuế tài nguyên, kế toán ghi.
Nợ Tk 3336, Nợ Tk 111, 112/ Có Tk 811
Nợ Tk 3336, Nợ Tk 111, 112/ Có Tk 711
Nợ Tk 711/ Có Tk 154, Có Tk 627
Nợ Tk 811/ Có Tk 154, Có Tk 627
Chọn đáp án B
Thời gian kê khai đối với doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ.
Tối đa là 6 tháng kể từ thời điểm kê khai thuế của tháng phát sinh
Tối đa là 3 tháng kể từ thời điểm kê khai thuế của tháng phát sinh
Tối đa là 2 tháng kể từ thời điểm kê khai thuế của tháng phát sinh
Tối đa là 1 tháng kể từ thời điểm kê khai thuế của tháng phát sinh
Chọn đáp án B
Đơn vị nộp tờ khai thuế TNCN theo từng quý khi.
Hàng tháng, đơn vị trả thu nhập có tổng số thuế TNCN đã khấu trừ từ tất cả các khoản thu nhập thấp hơn 5trđ
Hàng tháng, đơn vị trả thu nhập có tổng số thuế TNCN đã khấu trừ từ tất cả các khoản thu nhập thấp hơn 10trđ
Hàng tháng, đơn vị trả thu nhập có tổng số thuế TNCN đã khấu trừ từ tất cả các khoản thu nhập thấp hơn 15trđ
Hàng tháng, đơn vị trả thu nhập có tổng số thuế TNCN đã khấu trừ từ tất cả các khoản thu nhập thấp hơn 20trđ
Chọn đáp án A
Điều kiện để được hoàn thuế GTGT (nếu người nộp thuế GTGT theo phương pháp khấu trừ).
Trong 3 tháng trở lên có số thuế GTGT chưa được khấu trừ hết
Trong 2 tháng liên tục trở lên có số thuế GTGT đầu vào chưa được khấu trừ hết
Trong 6 tháng liên tục trở lên có số thuế GTGT đầu vào chưa được khấu trừ hết
Trong 3 tháng liên tục trở lên có số thuế GTGT đầu vào chưa được khấ trừ hết
Chọn đáp án D
Công ty A khai bổ sung, điều chỉnh hồ sơ khai thuế làm tăng số thuế TNDN phải nộp là 100.000.000đ, làm chậm nộp số tiền thuế trong 10 ngày, tổng số tiền công ty phải nộp tăng thêm là.
100.000.000đ
300.000.000đ
400.000.000đ
101.500.000đ
Chọn đáp án D
Công ty D khai bổ sung, điều chỉnh hồ sơ khai thuế, làm giảm số thuế GTGT còn được khấu trừ từ 200.000.000đ xuống còn 100.000.000đ. Tổng số tiền công ty phải nôp tăng thêm là.
0đ
100.000.000đ
200.000.000đ
300.000.000đ
Chọn đáp án A
Công ty E khai bổ sung, điều chỉnh hồ sơ khai thuế làm tăng số thuế GTGT phải nộp là 10.000.000đ, đồng thời làm giảm số thuế GTGT còn được khấu trừ là 200.000.000đ. Tổng số tiền công ty E phải nộp tăng thêm là.
10.000.000đ
190.000.000đ
200.000.000đ
210.000.000đ
Chọn đáp án D
Công ty K khai bổ sung, điều chỉnh hồ sơ khai thuế làm tăng số thuế TTĐB phải nộp từ 300.000.000đ lên 500.000.000đ. Công ty K.
Phải nộp tăng thêm 200.000.000đ
Phải nộp tăng thêm 300.000.000đ
Phải nộp tăng thêm 500.000.000đ
Phải nộp số tiền thuế là 800.000.000đ
Chọn đáp án A
Công ty I khai bổ sung, điều chỉnh hồ sơ khai thuế TNDN làm tăng chi phí được trừ 600.000.000đ dẫn đến làm giảm số thuế phải nộp 150.000.000đ. Công ty I.
Phải nộp thêm số thuế là 150.000.000đ
Được bù trừ vào số thuế TNDN phải nộp ở kỳ sau là 150.000.000đ
Được bù trừ số thuế TNDN phải nộp ở kỳ sau là 600.000.000đ
Phải nộp thêm 600.000.000đ
Chọn đáp án B
Thời hạn nộp hồ sơ quyết toán thuế đối với trương hợp chấm dứt hoạt động kinh doanh.
90 ngày
60 ngày
45 ngày
30 ngày
Chọn đáp án C







