
1000+ câu Trắc nghiệm Thuế và kế toán thuế (có đáp án) - Phần 2
30 câu hỏi
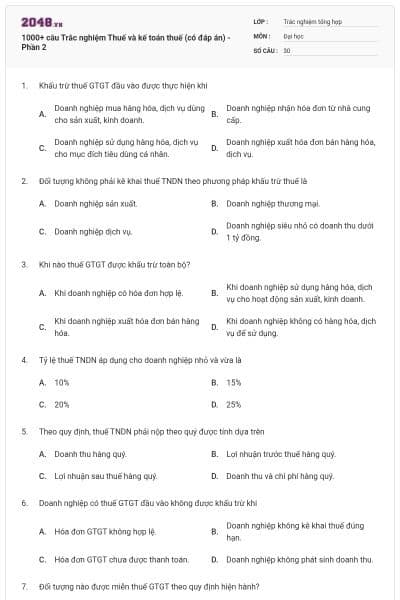
Khấu trừ thuế GTGT đầu vào được thực hiện khi
Doanh nghiệp mua hàng hóa, dịch vụ dùng cho sản xuất, kinh doanh.
Doanh nghiệp nhận hóa đơn từ nhà cung cấp.
Doanh nghiệp sử dụng hàng hóa, dịch vụ cho mục đích tiêu dùng cá nhân.
Doanh nghiệp xuất hóa đơn bán hàng hóa, dịch vụ.
Chọn đáp án C
Đối tượng không phải kê khai thuế TNDN theo phương pháp khấu trừ thuế là
Doanh nghiệp sản xuất.
Doanh nghiệp thương mại.
Doanh nghiệp dịch vụ.
Doanh nghiệp siêu nhỏ có doanh thu dưới 1 tỷ đồng.
Chọn đáp án B
Khi nào thuế GTGT được khấu trừ toàn bộ?
Khi doanh nghiệp có hóa đơn hợp lệ.
Khi doanh nghiệp sử dụng hàng hóa, dịch vụ cho hoạt động sản xuất, kinh doanh.
Khi doanh nghiệp xuất hóa đơn bán hàng hóa.
Khi doanh nghiệp không có hàng hóa, dịch vụ để sử dụng.
Chọn đáp án B
Tỷ lệ thuế TNDN áp dụng cho doanh nghiệp nhỏ và vừa là
10%
15%
20%
25%
Chọn đáp án C
Theo quy định, thuế TNDN phải nộp theo quý được tính dựa trên
Doanh thu hàng quý.
Lợi nhuận trước thuế hàng quý.
Lợi nhuận sau thuế hàng quý.
Doanh thu và chi phí hàng quý.
Chọn đáp án A
Doanh nghiệp có thuế GTGT đầu vào không được khấu trừ khi
Hóa đơn GTGT không hợp lệ.
Doanh nghiệp không kê khai thuế đúng hạn.
Hóa đơn GTGT chưa được thanh toán.
Doanh nghiệp không phát sinh doanh thu.
Chọn đáp án C
Đối tượng nào được miễn thuế GTGT theo quy định hiện hành?
Hàng hóa xuất khẩu.
Dịch vụ chăm sóc sức khỏe.
Hàng hóa tiêu dùng cá nhân.
Dịch vụ giải trí.
Chọn đáp án C
Theo quy định về thuế TNDN, khoản chi nào được phép trừ khi tính thuế?
Chi phí ăn uống cho nhân viên.
Chi phí đi lại cho nhân viên.
Chi phí khuyến mãi.
Chi phí quảng cáo không liên quan đến hoạt động sản xuất, kinh doanh.
Chọn đáp án C
Hóa đơn đỏ có thể được sử dụng trong trường hợp nào?
Khi doanh nghiệp bán hàng hóa, dịch vụ cho khách hàng.
Khi doanh nghiệp mua hàng hóa, dịch vụ từ nhà cung cấp.
Khi doanh nghiệp nhận lại hàng hóa đã bán.
Khi doanh nghiệp xuất hóa đơn bán hàng hóa.
Chọn đáp án C
Doanh nghiệp có quyền làm gì khi phát hiện ra sai sót trong kê khai thuế?
Chỉnh sửa trên tờ khai thuế đã nộp.
Nộp lại tờ khai thuế mới.
Đề nghị cơ quan thuế xem xét.
Chỉ cần giữ nguyên tờ khai đã nộp.
Chọn đáp án A
Theo quy định hiện hành, thuế GTGT đối với hàng hóa xuất khẩu được tính theo tỷ lệ
0%
5%
10%
15%
Chọn đáp án C
Đối tượng nào không được miễn giảm thuế TNDN theo quy định?
Doanh nghiệp đầu tư vào khu công nghiệp.
Doanh nghiệp thành lập mới trong các lĩnh vực ưu tiên.
Doanh nghiệp có vốn đầu tư nước ngoài.
Doanh nghiệp sản xuất sản phẩm công nghệ cao.
Chọn đáp án D
Theo quy định, thuế TNDN nộp hàng tháng dựa trên
Lợi nhuận kế toán của tháng.
Lợi nhuận thực tế của tháng.
Doanh thu của tháng.
Doanh thu và chi phí của tháng.
Chọn đáp án C
Đối tượng nào được áp dụng mức thuế suất thuế GTGT ưu đãi?
Hàng hóa, dịch vụ tiêu dùng cá nhân.
Hàng hóa, dịch vụ xuất khẩu.
Hàng hóa, dịch vụ sản xuất trong nước.
Hàng hóa nhập khẩu.
Chọn đáp án C
Doanh nghiệp có thể được khấu trừ thuế GTGT khi
Mua hàng hóa dùng cho mục đích không liên quan đến sản xuất, kinh doanh.
Mua hàng hóa phục vụ cho hoạt động sản xuất, kinh doanh và có hóa đơn hợp lệ.
Đưa hàng hóa vào kho không có hóa đơn.
Chi trả tiền thuê mặt bằng.
Chọn đáp án C
Thuế GTGT đầu ra là thuế mà doanh nghiệp
Phải nộp khi bán hàng hóa, dịch vụ.
Được khấu trừ khi mua hàng hóa, dịch vụ.
Phải nộp khi mua hàng hóa, dịch vụ.
Được miễn khi bán hàng hóa xuất khẩu.
Chọn đáp án D
Doanh nghiệp được phép áp dụng phương pháp tính thuế TNDN theo quý trong trường hợp nào?
Doanh nghiệp có doanh thu dưới 1 tỷ đồng.
Doanh nghiệp có vốn đầu tư nước ngoài.
Doanh nghiệp sản xuất hàng hóa xuất khẩu.
Doanh nghiệp có doanh thu hàng năm dưới 10 tỷ đồng.
Chọn đáp án D
Hóa đơn nào không được sử dụng để kê khai thuế GTGT?
Hóa đơn đỏ.
Hóa đơn xuất khẩu.
Hóa đơn không có giá trị pháp lý.
Hóa đơn điện tử.
Chọn đáp án D
Doanh nghiệp có thể được miễn thuế TNDN trong các trường hợp nào?
Doanh nghiệp đầu tư vào khu công nghệ cao.
Doanh nghiệp sản xuất hàng hóa xuất khẩu.
Doanh nghiệp hoạt động trong lĩnh vực dịch vụ.
Doanh nghiệp đầu tư vào khu vực nông thôn.
Chọn đáp án C
Để khấu trừ thuế GTGT đầu vào, doanh nghiệp cần phải có
Hóa đơn tài chính hợp lệ.
Hóa đơn mua hàng hóa, dịch vụ hợp lệ.
Biên lai thanh toán.
Hợp đồng mua bán hàng hóa.
Chọn đáp án B
Đối với các khoản chi phí không được tính vào chi phí hợp lý khi tính thuế TNDN bao gồm
Chi phí thuê văn phòng.
Chi phí khuyến mãi cho khách hàng.
Chi phí phạt vi phạm hợp đồng.
Chi phí mua vật tư, hàng hóa.
Chọn đáp án C
Đối tượng nào không phải đóng thuế TNDN theo quy định hiện hành?
Doanh nghiệp thành lập mới trong năm đầu tiên.
Doanh nghiệp có lợi nhuận âm.
Doanh nghiệp được miễn thuế TNDN theo chính sách ưu đãi.
Doanh nghiệp có vốn đầu tư nước ngoài.
Chọn đáp án C
Khi tính thuế GTGT, doanh nghiệp phải
Chỉ kê khai thuế GTGT đầu ra.
Chỉ kê khai thuế GTGT đầu vào.
Kê khai cả thuế GTGT đầu ra và đầu vào.
Chỉ nộp thuế GTGT đầu ra.
Chọn đáp án C
Doanh nghiệp không được khấu trừ thuế GTGT đầu vào trong trường hợp
Doanh nghiệp có hóa đơn hợp lệ.
Doanh nghiệp chưa thanh toán tiền hàng hóa, dịch vụ.
Doanh nghiệp không có hàng hóa để bán.
Doanh nghiệp sử dụng hàng hóa, dịch vụ cho hoạt động sản xuất, kinh doanh.
Chọn đáp án D
Đối tượng nào không được áp dụng mức thuế suất thuế TNDN ưu đãi?
Doanh nghiệp đầu tư vào lĩnh vực công nghệ cao.
Doanh nghiệp sản xuất hàng hóa xuất khẩu.
Doanh nghiệp đầu tư vào khu vực kinh tế đặc biệt.
Doanh nghiệp hoạt động trong lĩnh vực thương mại.
Chọn đáp án A
Doanh nghiệp cần làm gì khi phát hiện sai sót trong việc kê khai thuế TNDN?
Điều chỉnh thông tin trên tờ khai thuế đã nộp.
Nộp lại tờ khai thuế mới.
Cung cấp báo cáo giải trình cho cơ quan thuế.
Đề nghị cơ quan thuế sửa chữa.
Chọn đáp án A
Đối tượng nào được áp dụng thuế GTGT theo phương pháp khấu trừ?
Doanh nghiệp sản xuất hàng hóa xuất khẩu.
Doanh nghiệp dịch vụ công ích.
Doanh nghiệp nhỏ và vừa.
Doanh nghiệp hoạt động trong lĩnh vực nông nghiệp.
Chọn đáp án C
Khoản chi phí nào không được trừ khi tính thuế TNDN?
Chi phí mua nguyên vật liệu.
Chi phí khuyến mãi cho khách hàng.
Chi phí phạt hành chính.
Chi phí tiền lương nhân viên.
Chọn đáp án C
Thuế GTGT đầu vào được khấu trừ khi
Doanh nghiệp không có hóa đơn hợp lệ.
Doanh nghiệp có hóa đơn hợp lệ và sử dụng hàng hóa, dịch vụ cho sản xuất, kinh doanh.
Doanh nghiệp sử dụng hàng hóa cho tiêu dùng cá nhân.
Doanh nghiệp không phát sinh doanh thu.
Chọn đáp án C
Doanh nghiệp có thể được giảm thuế TNDN khi
Doanh thu giảm trong năm tài chính.
Chi phí tăng trong năm tài chính.
Đầu tư vào lĩnh vực ưu đãi theo chính sách.
Được cấp phép hoạt động tại khu vực nông thôn.
Chọn đáp án C







