
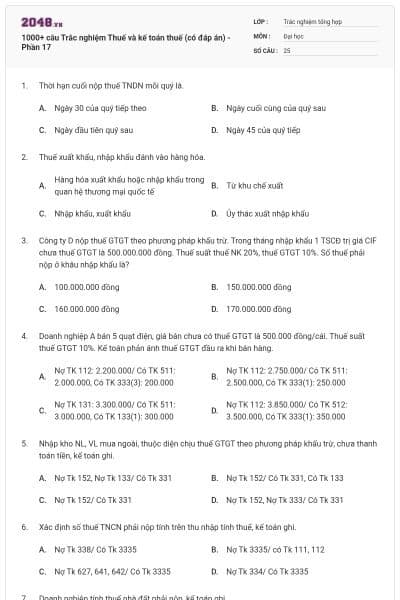
1000+ câu Trắc nghiệm Thuế và kế toán thuế (có đáp án) - Phần 17
25 câu hỏi
Thời hạn cuối nộp thuế TNDN mỗi quý là.
Ngày 30 của quý tiếp theo
Ngày cuối cùng của quý sau
Ngày đầu tiên quý sau
Ngày 45 của quý tiếp
Chọn đáp án A
Thuế xuất khẩu, nhập khẩu đánh vào hàng hóa.
Hàng hóa xuất khẩu hoặc nhập khẩu trong quan hệ thương mại quốc tế
Từ khu chế xuất
Nhập khẩu, xuất khẩu
Ủy thác xuất nhập khẩu
Chọn đáp án A
Công ty D nộp thuế GTGT theo phương pháp khấu trừ. Trong tháng nhập khẩu 1 TSCĐ trị giá CIF chưa thuế GTGT là 500.000.000 đồng. Thuế suất thuế NK 20%, thuế GTGT 10%. Số thuế phải nộp ở khâu nhập khẩu là?
100.000.000 đồng
150.000.000 đồng
160.000.000 đồng
170.000.000 đồng
Chọn đáp án C
Doanh nghiệp A bán 5 quạt điện, giá bán chưa có thuế GTGT là 500.000 đồng/cái. Thuế suất thuế GTGT 10%. Kế toán phản ánh thuế GTGT đầu ra khi bán hàng.
Nợ TK 112: 2.200.000/ Có TK 511: 2.000.000, Có TK 333(3): 200.000
Nợ TK 112: 2.750.000/ Có TK 511: 2.500.000, Có TK 333(1): 250.000
Nợ TK 131: 3.300.000/ Có TK 511: 3.000.000, Có TK 133(1): 300.000
Nợ TK 112: 3.850.000/ Có TK 512: 3.500.000, Có TK 333(1): 350.000
Chọn đáp án B
Nhập kho NL, VL mua ngoài, thuộc diện chịu thuế GTGT theo phương pháp khấu trừ, chưa thanh toán tiền, kế toán ghi.
Nợ Tk 152, Nợ Tk 133/ Có Tk 331
Nợ Tk 152/ Có Tk 331, Có Tk 133
Nợ Tk 152/ Có Tk 331
Nợ Tk 152, Nợ Tk 333/ Có Tk 331
Chọn đáp án A
Xác định số thuế TNCN phải nộp tính trên thu nhập tính thuế, kế toán ghi.
Nợ Tk 338/ Có Tk 3335
Nợ Tk 3335/ có Tk 111, 112
Nợ Tk 627, 641, 642/ Có Tk 3335
Nợ Tk 334/ Có Tk 3335
Chọn đáp án D
Doanh nghiệp tính thuế nhà đất phải nộp, kế toán ghi.
Nợ Tk 627/ Có Tk 3336
Nợ Tk 641/ Có Tk 3337
Nợ Tk 642/ Có Tk 3337
Nợ Tk 154/ Có Tk 3337
Chọn đáp án C
Tính lệ phí trước bạ phải nộp cho 1 xe ô tô mới mua, kế toán ghi.
Nợ Tk 811/ Có Tk 3339
Nợ Tk 211/ Có Tk 3339
Nợ Tk 627/ Có Tk 3339
Nợ Tk 642/ Có Tk 3339
Chọn đáp án A
Trong các chứng từ sau, chứng từ nào không phải chứng từ kế toán
Bảng tính và phân bổ khấu hao TSCĐ
Bảng tính và phân bổ các khoản trích theo lương
Bảng chấm công
Bảng tính trả lương
Chọn đáp án D
Tạm ứng định kỳ tiền phí cầu đường bộ cho lái xe, kế toán ghi.
Nợ Tk 6425/ Có Tk 111
Nợ Tk 3339/ Có Tk 6425
Nợ Tk 141/ Có Tk 3339
Nợ Tk 142/ Có Tk 111
Chọn đáp án D
Tính lệ phí trước bạ phải nộp cho xe ô tô mới mua của giám đốc, kế toán định khoản như sau.
Nợ Tk 641/ Có Tk 3339
Nợ Tk 211/ Có Tk 133
Nợ Tk 211/ Có Tk 3339
Nợ Tk 642/ Có Tk 3338
Chọn đáp án C
DN phát sinh số thuế nhập khẩu phải nộp cho lô hàng mới nhập tại cửa khẩu, kế toán định khoản như sau.
Nợ Tk 642/ Có Tk 3331
Nợ Tk 641/ Có Tk 3333
Nợ Tk 642/ Có Tk 3334
Nợ Tk 156/ Có Tk 3333
Chọn đáp án D
Căn cứ vào quyết định hoàn thuế TTĐB của cơ quan có thẩm quyền, kế toán ghi.
Nợ Tk 421/ Có Tk 3332
Nợ Tk 138/ Có Tk 711
Nợ Tk 111, 112/ Có Tk 3332
Nợ Tk 511/ Có Tk 3332
Chọn đáp án C
Doanh nghiệp bị truy thu thuế TTĐB khi quyết toán, kế toán phản ánh số tiền thuế bị truy thu.
Nợ Tk 711/ Có Tk 138
Nợ Tk 3332/ Có Tk 111, 112
Nợ tk 3332/ Có Tk 711
Nợ Tk 421/ Có Tk 3332
Chọn đáp án D
Hàng hóa đã xuất khẩu nhưng vì lý do nào đó bắt buộc phải nhập khẩu trở lại, kế toán phản ánh số thuế xuất khẩu đươc hoàn lại.
Nợ tk 111, 112/ Có tk 3333
Nợ tk 531/ Có tk 3333
Nợ tk 3333/ Có tk 511
Nợ Tk 532/ Có Tk 111, 112
Chọn đáp án A
Khi đơn vị được hoàn thuế TNCN đã nộp thừa.
Nợ tk 3335/ Có tk 338
Nợ tk 138/ Có tk 3335
Nợ tk 111, 112/ Có tk 3335
Nợ tk 3335/ Có tk 811
Chọn đáp án C
DN nộp thuế tài nguyên cho cả năm tài chính và đã nộp từ đầu năm bằng TGNH. Hạch toán số thuế phải nộp hàng tháng.
BT1: Nợ tk 627/ Có tk 3336. BT2: Nợ tk 142/ Có tk 112
BT1: Nợ tk 627/ Có tk 112. BT2: Nợ tk 142/ Có tk 3336
BT1: Nợ tk 627/ Có tk 3336. BT2: Nợ tk 3336/ Có tk 112
BT1: Nợ tk 142/ Có tk 112. BT2: Nợ tk 627/ Có tk 142
Chọn đáp án D
Mua xe tải chở hàng, giá mua 400trđ, thuế GTGT là 10%, bằng TGNH, kế toán ghi.
Nợ tk 211: 400trđ, Nợ tk 1332: 40trđ/ Có tk 131: 440trđ
Nợ tk 211: 400trđ, Nợ tk 1332: 40trđ/ Có tk 112: 440trđ
Nợ tk 211: 400trđ, Nợ tk 1331: 40trđ/ Có tk 131: 440trđ
Chọn đáp án A
Trong kỳ công ty đã khai thác được 200kg vàng cốm và 100 tấn quặng bạc. Giá tính thuế tài nguyên vàng là 25trđ/1kg vàng cốm và 3trđ/tấn quặng bạc. Kế toán xác định số thuế tài nguyên phải nộp.
Nợ tk 6278: 156trđ/ Có tk 3336: 156trđ
Nợ tk 6278: 156trđ/ Có tk 112: 156trđ
Nợ tk 641: 156trđ/ Có tk 3336: 156trđ
Nợ tk 154: 156trđ/ Có tk 3336: 156trđ
Chọn đáp án C
Kế toán xác định số lệ phí công chứng đã thu nộp vào NSNN.
Nợ tk 511/ Có tk 3338
Nợ tk 6425/ Có tk 4611
Nợ tk 511/ Có tk 3339
Nợ tk 111/ Có tk 3338
Chọn đáp án C
Người khai thuế phải.
Có thể sử dụng linh hoạt giữa các mẫu tờ khai thuế
Sử dụng đúng mẫu tờ khai thuế
Sử dụng đúng mẫu tờ khai thuế và các mẫu phụ lục kèm theo tờ khai
Cả 3 đáp án đều đúng
Chọn đáp án A
Thời gian nộp hồ sơ kê khai thuế tháng đối với DN nộp thuế GTGT theo phương pháp trực tiếp.
Chậm nhất là ngày 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế
Chậm nhất là ngày 30 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế
Chậm nhất là ngày 15 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế
Chậm nhất là ngày 10 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế
Chọn đáp án A
Giảm 50% thuế sử dụng đất phi nông nghiệp trong các trường hợp.
Dự án khuyến khích đầu tư, người nộp thuế gặp thiệt hại từ 20% - 50% giá tính thuế, doanh nghiệp sử dụng từ 20% - 50% lao động thương binh, thương binh ¾; 4/4
Dự án đặc biệt khuyến khích đầu tư, doanh nghiệp sử dụng từ 20% - 50% lao động thương binh, thương binh ¾; 4/4 các hoạt đông dạy nghề, y tế, văn hóa, thể thao, nhà tình nghĩa, cơ sở chữa bệnh xã hội, đất ở địa bàn có điều kiện đặc biệt khó khăn, đất di tích lịch sử, văn hóa, thiên tai, người nộp thuế gặp thiệt hại từ 20% - 50% giá tính thuế
Dự án đặc biệt khuyến khích đầu tư, các hoạt động dạy nghề, y tế, văn hóa, thể thao, nhà tình nghĩa, cơ sở chữa bệnh xã hội, đất ở địa bàn có điều kiện đặc biệt khó khăn, đất di tích lịch sử, văn hóa, thiên tai
D. Doanh nghiệp sử dụng từ 20% - 50% lao động thương binh, thương binh ¾; 4/4 các hoạt đông dạy nghề, y tế, văn hóa, thể thao, nhà tình nghĩa, cơ sở chữa bệnh xã hội, đất ở địa bàn có điều kiện đặc biệt khó khăn
Chọn đáp án A
Hồ sơ khai thuế GTGT theo phương pháp trực tiếp trên GTGT.
Theo mẫu 03/GTGT
Theo mẫu 04/GTGT
Theo mẫu 06/GTGT
Thoe mẫu 05/GTGT
Chọn đáp án A
Hồ sơ khai thuế TNDN tam tính theo quý.
Theo mẫu 01B/TNDN
Theo mẫu 02//TNDN
Theo mẫu 01A/TNDN
Cả 3 đáp án đều đúng
Chọn đáp án D







