
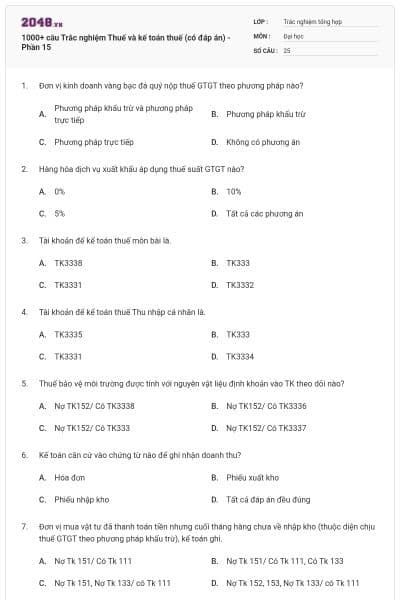
1000+ câu Trắc nghiệm Thuế và kế toán thuế (có đáp án) - Phần 15
25 câu hỏi
Đơn vị kinh doanh vàng bạc đá quý nộp thuế GTGT theo phương pháp nào?
Phương pháp khấu trừ và phương pháp trực tiếp
Phương pháp khấu trừ
Phương pháp trực tiếp
Không có phương án
Chọn đáp án A
Hàng hóa dịch vụ xuất khẩu áp dụng thuế suất GTGT nào?
0%
10%
5%
Tất cả các phương án
Chọn đáp án A
Tài khoản để kế toán thuế môn bài là.
TK3338
TK333
TK3331
TK3332
Chọn đáp án A
Tài khoản để kế toán thuế Thu nhập cá nhân là.
TK3335
TK333
TK3331
TK3334
Chọn đáp án A
Thuế bảo vệ môi trường được tính với nguyên vật liệu định khoản vào TK theo dõi nào?
Nợ TK152/ Có TK3338
Nợ TK152/ Có TK3336
Nợ TK152/ Có TK333
Nợ TK152/ Có TK3337
Chọn đáp án A
Kế toán căn cứ vào chứng từ nào để ghi nhận doanh thu?
Hóa đơn
Phiếu xuất kho
Phiếu nhập kho
Tất cả đáp án đều đúng
Chọn đáp án A
Đơn vị mua vật tư đã thanh toán tiền nhưng cuối tháng hàng chưa về nhập kho (thuộc diện chịu thuế GTGT theo phương pháp khấu trừ), kế toán ghi.
Nợ Tk 151/ Có Tk 111
Nợ Tk 151/ Có Tk 111, Có Tk 133
Nợ Tk 151, Nợ Tk 133/ có Tk 111
Nợ Tk 152, 153, Nợ Tk 133/ có Tk 111
Chọn đáp án C
Doanh nghiệp trả lương cho người lao động bằng sản phẩm của doanh nghiệp, kế toán ghi.
Nợ Tk 334, nợ Tk 133/ Có Tk 512
Nợ Tk 334/ Có Tk 512
Nợ Tk 334/ Có Tk 512, Có Tk 3331
Nợ Tk 632/ Có Tk 512, Có Tk 3331
Chọn đáp án C
Ngày 11/1, DN nộp thuế môn bài bằng tiền mặt 24trđ, kế toán ghi.
Nợ Tk 111: 24trđ/ Có Tk 3338: 24trđ
Nợ Tk 3338: 24trđ, Có Tk 111: 24trđ
Nợ Tk 3338: 24trđ, Có Tk 111: 24trđ
Nợ Tk 642: 24trđ, Có Tk 111: 24trđ
Chọn đáp án B
Ngày 30/5, DN phải nộp số thuế sử dụng đất phi nông nghiệp vào NSNN, kế toán định khoản như sau.
Nợ Tk 3339/ Có Tk 112
Nợ Tk 3337/ Có Tk 112
Nợ Tk 3336/ Có Tk 112
Nợ Tk 3338/ Có Tk 112
Chọn đáp án B
DN nộp thuế GTGT theo phương pháp trực tiếp, phát sinh thuế GTGT phải nộp ở khâu nhập khẩu, kế toán ghi.
Nợ Tk 642/ có Tk 3331
Nợ Tk 641/ Có Tk 3331
Nợ Tk 112/ Có Tk 3312
Nợ Tk 156/ Có Tk 33312
Chọn đáp án D
DN kinh doanh nhập khẩu 10.000 lít bia lon, giá tính thuế nhập khẩu là 12.000/lít, thuế suất thuế nhập khẩu 40%, Thuế TTĐB là 50%, thuế GTGT 10%. Cơ sở kinh doanh nộp thuế GTGT theo phương pháp khấu trừ. Kế toán phản ánh thuế GTGT của lô hàng trên.
Nợ Tk 1331: 2.520/ Có Tk 33312: 2.520
Nợ Tk 1331: 27.720/ Có Tk 33312: 27.720
Nợ Tk 1331: 12.000/ Có Tk 33312: 12.000
Nợ Tk 1331: 16.800/ Có Tk 33312: 16.800
Chọn đáp án B
Khi xác định thu nhập chịu thuế, DN không được tính vào chi phí khoản chi phí nào dưới đây.
Chi vật tư cho bộ phận gián tiếp
Chi sửa chữa nhỏ tại phân xưởng trong kỳ
Chi công cụ dụng cụ phục vụ trực tiếp cho sản xuất
Chi khấu hao TSCĐ đã khấu hao hết
Chọn đáp án D
Kế toán phản ánh thuế GTGT được khấu trừ của lô hàng.
Nợ Tk 1331: 390.000/ Có Tk 33312: 390.000
Nợ Tk 1331: 410.000/ Có Tk 3332: 410.000
Nợ Tk 1332: 380.000/ Có Tk 3332: 380.000
Nợ Tk 1331: 400.000/ Có Tk 33312: 400.000
Chọn đáp án A
Kế toán phản ánh số thuế TTĐB phải nộp của TSCĐ mới mua về, kế toán ghi.
Nợ Tk 1332: 125trđ/ Có Tk 331: 125trđ
Nợ Tk 211: 475trđ/ Có Tk 3332: 475trđ
Nợ Tk 1332: 450trđ/ Có Tk 1331: 450trđ
Nợ Tk 1331: 142,5trđ/ Có Tk 3332: 142,5trđ
Chọn đáp án B
Xác định số thuế GTGT được khấu trừ trong kỳ, kế toán ghi.
Nợ Tk 3332/ Có Tk 133
Nợ Tk 3333/ Có Tk 3336
Nợ Tk 3331/ Có Tk 133
Nợ Tk 133/ Có Tk 33312
Chọn đáp án C
Công ty TNHH Minh Khánh vốn đăng ký của năm 2011 là 6 tỷ đồng. Mức đóng thuế môn bài năm 2012 của công ty là.
1.500.000đ
2.000.000đ
2.500.000đ
3.000.000đ
Chọn đáp án D
Định kỳ phân bổ số thuế môn bài phải nộp.
Nợ tk 641/ Có tk 142
Nợ tk 627/ Có tk 242
Nợ tk 142/ Có tk 3339
Nợ tk 642/ Có tk 142
Chọn đáp án D
Căn cứ xác định giá tính thuế đối với hàng nhập khẩu xác định trị giá tính thuế theo giá giao dịch.
Trị giá giao dịch, thuế suất thuế nhập khẩu
Trị giá giao dịch, các khoản điều chỉnh tăng, giảm, thuế suất thuế nhập khẩu
Thuế suất thuế nhập khẩu, các khoản điều chỉnh tăng, giảm
Trị giá giao dịch, các khoản điều chỉnh tăng, các khoản điều chỉnh giảm
Chọn đáp án D
Thuế TTĐB là loại khai thuế theo.
Khai cả năm
Khai từng quý
Số thuế cả năm nộp làm 2 kỳ
Khai từng tháng
Chọn đáp án D
Địa điểm kê khai thuế nhập khẩu.
Tại cơ quan thuế địa phương
Tại cơ sở có cửa khẩu nhập khẩu hàng hóa
Tại cơ quan hải quan địa phương nơi đặt trụ sở của các cơ sở kinh doanh hoặc tổ chức hải quan nơi xuất hàng
Tất cả đều đúng
Chọn đáp án C
Địa điểm nộp hồ sơ khai thuế.
Chi cục thuế cấp quận huyện
Cơ quan thuế sở tại
Ủy ban nhân dân cấp quận, huyện
Cơ quan thuế trực tiếp quản lý doanh nghiệp
Chọn đáp án D
Thời hạn nộp hồ sơ khai thuế theo từng lần phát sinh nghĩa vụ thuế đối với doanh nghiệp nộp thuế GTGT theo phương pháp trực tiếp.
Chậm nhất là ngày 10 kể từ ngày phát sinh nghĩa vụ thuế
Chậm nhất là ngày 20 kể từ ngày phát sinh nghĩa vụ thuế
Chậm nhất là ngày 15 kể từ ngày phát sinh nghĩa vụ thuế
Chậm nhất là ngày 30 kể từ ngày phát sinh nghĩa vụ thuế
Chọn đáp án A
Đối với thu nhập từ bản quyền, nhượng quyền thương mại, mức khấu trừ thuế TNCN bằng.
5% trên tổng thu nhập vượt trên 10trđ theo từng hợp đồng chuyển nhượng
5% trên tổng thu nhập vượt trên 15trđ theo từng hợp đồng chuyển nhượng
10% trên tổng thu nhập vượt trên 20trđ theo từng hợp đồng chuyển nhượng
10% trên tổng thu nhập vượt trên 5trđ theo từng hợp đồng chuyển nhượng
Chọn đáp án A
DN nộp thuế GTGT theo phương pháp trực tiếp, trường hợp cơ quan tính thuế hoặc ấn định thuế thì thời hạn nộp thuế là.
Ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế
Ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế
Thời hạn ghi trên thông báo của cơ quan thuế
Ngày thứ 90 kể từ khi kết thúc năm dương lịch hoặc năm tài chính
Chọn đáp án C







