1000+ câu Trắc nghiệm Thuế và kế toán thuế (có đáp án) - Phần 1
40 câu hỏi
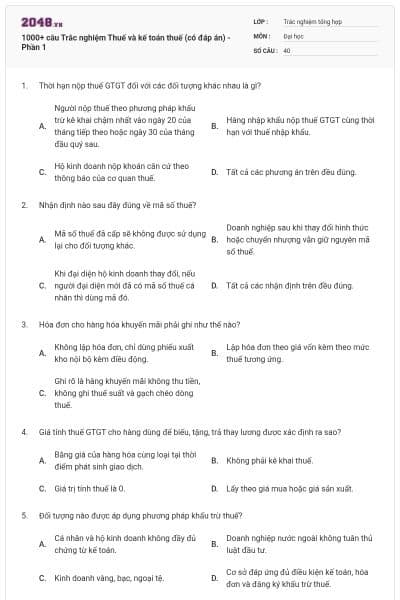
Người nộp thuế theo phương pháp khấu trừ kê khai chậm nhất vào ngày 20 của tháng tiếp theo hoặc ngày 30 của tháng đầu quý sau.
Hàng nhập khẩu nộp thuế GTGT cùng thời hạn với thuế nhập khẩu.
Hộ kinh doanh nộp khoán căn cứ theo thông báo của cơ quan thuế.
Tất cả các phương án trên đều đúng.
Chọn đáp án D
Mã số thuế đã cấp sẽ không được sử dụng lại cho đối tượng khác.
Doanh nghiệp sau khi thay đổi hình thức hoặc chuyển nhượng vẫn giữ nguyên mã số thuế.
Khi đại diện hộ kinh doanh thay đổi, nếu người đại diện mới đã có mã số thuế cá nhân thì dùng mã đó.
Tất cả các nhận định trên đều đúng.
Chọn đáp án D
Không lập hóa đơn, chỉ dùng phiếu xuất kho nội bộ kèm điều động.
Lập hóa đơn theo giá vốn kèm theo mức thuế tương ứng.
Ghi rõ là hàng khuyến mãi không thu tiền, không ghi thuế suất và gạch chéo dòng thuế.
Chọn đáp án C
Bằng giá của hàng hóa cùng loại tại thời điểm phát sinh giao dịch.
Không phải kê khai thuế.
Giá trị tính thuế là 0.
Lấy theo giá mua hoặc giá sản xuất.
Chọn đáp án A
Cá nhân và hộ kinh doanh không đầy đủ chứng từ kế toán.
Doanh nghiệp nước ngoài không tuân thủ luật đầu tư.
Kinh doanh vàng, bạc, ngoại tệ.
Cơ sở đáp ứng đủ điều kiện kế toán, hóa đơn và đăng ký khấu trừ thuế.
Chọn đáp án D
Khấu trừ theo tỷ lệ khấu hao cho hoạt động chịu thuế.
Phân bổ theo tỷ lệ doanh thu hàng chịu thuế trên tổng doanh thu.
Khấu trừ toàn bộ.
Đáp án A hoặc B.
Chọn đáp án B
Hộ kinh doanh không đầy đủ chứng từ.
Cá nhân, tổ chức nước ngoài không theo luật đầu tư.
Kinh doanh ngoại tệ, vàng bạc, đá quý.
Cả A, B, C đều đúng.
Chọn đáp án C
Có hóa đơn GTGT hoặc chứng từ nộp thuế nhập khẩu.
Có chứng từ thanh toán qua ngân hàng nếu giá trị từ 20 triệu đồng trở lên.
Hợp đồng với bên nước ngoài và đầy đủ hồ sơ hải quan với hàng xuất khẩu.
Cả A, B, C.
Chọn đáp án D
Xuất khẩu tại chỗ.
Giao hàng ngoài lãnh thổ Việt Nam.
Bán cho cửa hàng miễn thuế.
Bán vào khu chế xuất.
Chọn đáp án A

Học thông minh hơn mỗi ngày
Xem toàn bộ 40 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Không cần kê khai thuế.
Kê khai cùng hóa đơn hàng bán.
Kê khai nhưng giá tính thuế bằng 0.
Chọn đáp án A
10%
Không chịu thuế
Theo thuế suất hàng hóa
Tất cả đều sai
Chọn đáp án D
Chưa phát sinh nghĩa vụ thuế.
Phải kê khai phần tiền đã thu.
Không kê khai, không nộp.
Chọn đáp án A
Không hoàn thuế.
Hoàn 300 triệu đồng.
Không hoàn do phải bù trừ thuế nội địa.
Tất cả đều sai.
Chọn đáp án C
Không được áp dụng.
Hợp đồng, phiếu chuyển tiếp, thanh toán ngân hàng.
Hợp đồng, hóa đơn thương mại, phiếu chuyển tiếp, thanh toán ngân hàng.
Hợp đồng, hóa đơn GTGT, tờ khai hải quan, thanh toán ngân hàng.
Chọn đáp án B
Được khấu trừ nếu đủ điều kiện.
Không được khấu trừ.
Cần xác định rõ mục đích sử dụng đầu vào.
Chọn đáp án A
Tăng thuế GTGT tháng 3 là 75 triệu, điều chỉnh chỉ tiêu [37] là 325 triệu.
Tăng thuế tháng 3 là 75 triệu, điều chỉnh [37] là 250 triệu.
Tăng 42,5 triệu, chỉ tiêu [37] là 325 triệu.
Tăng 42,5 triệu, chỉ tiêu [37] là 250 triệu.
Không đáp án nào đúng.
Chọn đáp án E
Không kê khai, không nộp.
Kê khai 10%.
Không chịu thuế.
A và B đều đúng.
Chọn đáp án A
Hàng khuyến mại phục vụ kinh doanh.
Thuế nhập khẩu chưa nộp không bị xử phạt.
Hoạt động khai thác dầu khí trước ngày sản xuất đầu tiên.
Tất cả đúng.
A và C đúng.
Chọn đáp án E
Đũa tre
Bèo tây
In tiền
Tất cả đúng
A và B đúng
Chọn đáp án E
Thực phẩm chức năng
Thiết bị y tế
Thuốc chữa bệnh
Dịch vụ y tế
Cả 4 đáp án
Chọn đáp án D
Thuế suất áp dụng cho hàng hóa không chịu thuế GTGT
0%
10%
Cả ba đáp án trên đều không đúng
Chọn đáp án D
Phải xuất hóa đơn và kê khai thuế GTGT theo thuế suất của tài sản cố định
Không cần kê khai thuế GTGT và không xuất hóa đơn
Xuất hóa đơn GTGT nhưng không phải kê khai tính nộp thuế GTGT
Không xuất hóa đơn nhưng vẫn kê khai thuế GTGT theo thuế suất của tài sản cố định
Chọn đáp án B
22 tỷ đồng
2 tỷ đồng
8 tỷ đồng
5 tỷ đồng
Tất cả các đáp án trên đều sai
Chọn đáp án B
Còn được khấu trừ chuyển sang kỳ sau 50 triệu đồng
Còn được khấu trừ chuyển sang kỳ sau 48 triệu đồng
Phải nộp thuế GTGT 50 triệu đồng
Phải nộp thuế GTGT 48 triệu đồng
Tất cả đáp án trên đều sai
Chọn đáp án B
Kê khai thuế GTGT tại Hà Nội
Kê khai thuế vãng lai tại Ninh Bình
Kê khai thuế vãng lai tại Ninh Bình, rồi bù trừ số thuế đã khai tại Ninh Bình vào tờ khai chính tại trụ sở Hà Nội
Chọn đáp án A
Không phải chịu thuế GTGT
Áp dụng thuế suất 0%
Không phải kê khai và tính nộp thuế GTGT
Phải thành lập chi nhánh hạch toán riêng, kê khai và nộp thuế GTGT riêng cho hoạt động này, không hạch toán chung với sản xuất xuất khẩu
Chọn đáp án D
Áp dụng thuế suất thuế GTGT 5%
Không phải kê khai, tính nộp thuế GTGT
Thuộc đối tượng không chịu thuế GTGT
Tất cả các đáp án trên đều sai
Chọn đáp án B
Áp dụng thuế suất thuế GTGT 5%
Thuộc đối tượng không chịu thuế GTGT
Không phải kê khai, tính nộp thuế GTGT
Phải tính và nộp thuế GTGT theo tỷ lệ 1% trên doanh thu
Chọn đáp án A
Nếu khuyến mại theo quy định của pháp luật thương mại thì giá tính thuế bằng 0
Nếu khuyến mại không theo quy định của pháp luật thương mại thì thuộc đối tượng không chịu thuế GTGT
Hàng hóa dịch vụ khuyến mại không theo quy định thì không phải kê khai, tính nộp thuế GTGT
Cả 3 phương án trên đều sai
Chọn đáp án A
Công ty Khải Hoàn được kê khai khấu trừ thuế GTGT đầu vào là 1,6 tỷ đồng
Công ty Khải Hoàn được kê khai khấu trừ thuế GTGT đầu vào là 2 tỷ đồng
Công ty Khải Hoàn không được kê khai khấu trừ thuế GTGT đầu vào vì ông Khải là cá nhân không kinh doanh
Công ty Khải Hoàn không được kê khai khấu trừ thuế GTGT đầu vào do đây là xe góp vốn
Chọn đáp án A
Kê khai bổ sung tờ khai thuế GTGT tháng 12/2017, làm tăng thuế phải nộp 12 triệu đồng, nộp tiền thuế bổ sung và tính phạt nộp chậm, không điều chỉnh tờ khai tháng 2/2018
Kê khai bổ sung tờ khai thuế GTGT tháng 12/2017, làm tăng thuế phải nộp 12 triệu đồng, theo dõi số tiền phải nộp và điều chỉnh vào chỉ tiêu [37] tờ khai tháng 2/2018
Không kê khai bổ sung tháng 12/2017, kê khai trực tiếp vào tờ khai tháng 2/2018
Kê khai bổ sung tháng 12/2017, làm tăng thuế được khấu trừ 12 triệu đồng, điều chỉnh vào chỉ tiêu [38] tờ khai tháng 2/2018
Tất cả các đáp án trên đều sai
Chọn đáp án A
Lãi từ bán hàng trả chậm
Lãi ứng trước tiền mua hàng
Lãi cho công ty khác vay tiền
Lãi thu được từ mua trái phiếu
Chọn đáp án C
Không được coi là thanh toán qua ngân hàng và không được khấu trừ thuế GTGT
Không được coi là thanh toán qua ngân hàng nhưng được khấu trừ thuế GTGT
Được coi là thanh toán qua ngân hàng và được khấu trừ thuế GTGT
Cả ba đáp án đều sai
Chọn đáp án C
Công ty A phải nộp thuế GTGT ở khâu nhập khẩu và được khấu trừ thuế đầu vào
Công ty A không phải nộp thuế GTGT ở khâu nhập khẩu
Công ty A phải kê khai nộp thuế GTGT ở khâu nhập khẩu nhưng không được khấu trừ
Cả ba đáp án đều sai
Chọn đáp án B
80 triệu đồng
100 triệu đồng
160 triệu đồng
Tất cả đều sai
Chọn đáp án C
0 đồng
10 triệu đồng
11 triệu đồng
1 triệu đồng
Chọn đáp án B
Sản phẩm trồng trọt chưa qua chế biến do cá nhân, tổ chức tự trồng bán ra
Giống, con giống nhập khẩu theo quy định
Sản phẩm trồng trọt chưa qua chế biến ở khâu kinh doanh thương mại
Muối tự nhiên
Chọn đáp án C
380 triệu đồng
300 triệu đồng
280 triệu đồng
Không được hoàn thuế GTGT
Chọn đáp án B
Hàng hóa xuất khẩu ra nước ngoài, kể cả ủy thác xuất khẩu
Hàng hóa xuất khẩu tại chỗ
Sản phẩm tài nguyên, khoáng sản khai thác chưa qua chế biến theo quy định Chính phủ
Hàng hóa gia công xuất khẩu chuyển tiếp
Chọn đáp án C
Giá do UBND tỉnh, TP quy định tại thời điểm nhận chuyển nhượng (tháng 11/2017)
Giá do UBND tỉnh, TP quy định tại thời điểm chuyển nhượng (tháng 4/2018)
Giá mua thực tế lúc nhận chuyển nhượng (10 tỷ đồng)
Chọn đáp án A
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










