1000+ câu Trắc nghiệm Kế toán doanh nghiệp vận tải (có đáp án) - Phần 7
25 câu hỏi
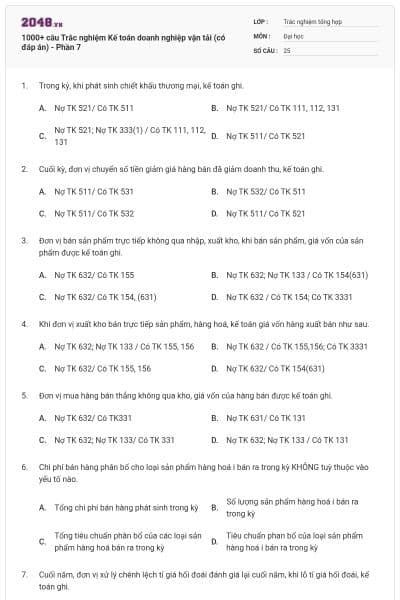
Nợ TK 521/ Có TK 511
Nợ TK 521/ Có TK 111, 112, 131
Nợ TK 521; Nợ TK 333(1) / Có TK 111, 112, 131
Nợ TK 511/ Có TK 521
Chọn đáp án C
Nợ TK 511/ Có TK 531
Nợ TK 532/ Có TK 511
Nợ TK 511/ Có TK 532
Nợ TK 511/ Có TK 521
Chọn đáp án B
Nợ TK 632/ Có TK 155
Nợ TK 632; Nợ TK 133 / Có TK 154(631)
Nợ TK 632/ Có TK 154, (631)
Nợ TK 632 / Có TK 154; Có TK 3331
Chọn đáp án C
Nợ TK 632; Nợ TK 133 / Có TK 155, 156
Nợ TK 632 / Có TK 155,156; Có TK 3331
Nợ TK 632/ Có TK 155, 156
Nợ TK 632/ Có TK 154(631)
Chọn đáp án C
Nợ TK 632/ Có TK331
Nợ TK 631/ Có TK 131
Nợ TK 632; Nợ TK 133/ Có TK 331
Nợ TK 632; Nợ TK 133 / Có TK 131
Chọn đáp án D
Tổng chi phí bán hàng phát sinh trong kỳ
Số lượng sản phẩm hàng hoá i bán ra trong kỳ
Tổng tiêu chuẩn phân bổ của các loại sản phẩm hàng hoá bán ra trong kỳ
Tiêu chuẩn phan bổ của loại sản phẩm hàng hoá i bán ra trong kỳ
Chọn đáp án B
Nợ TK 635/ có TK 413
Nợ TK 635/ có TK 431
Nợ TK 431(1)/ có TK 635
Nợ TK 635/ có TK 413(1)
Chọn đáp án C
Nợ TK 632/Có TK 155
Nợ TK 111/Có TK 155
Nợ TK 632/Có TK 156
Nợ TK 131/Có TK 632
Chọn đáp án A
Nợ tk 111, 112, 331/ Có tk 511, Có tk 3331
Nợ tk 111, 112, 331, Nợ tk 133/ Có tk 511
Nợ tk 111, 112, 331/Có tk 511
Nợ tk 131/Có tk 511
Chọn đáp án A

Học thông minh hơn mỗi ngày
Xem toàn bộ 25 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Nợ tk 111, 112/ Có tk 511, Có tk 3331
Nợ tk 111, 111/ Có tk 511, Có tk 3331
Nợ tk 131/ Có tk 511, Có tk 3331
Nợ tk 136/ Có tk 511, Có tk 3331
Chọn đáp án A
Căn cứ chứng từ gốc hợp lệ, hợp pháp, hàng ngày ghi vào sổ nhật ký chung theo thứ tự thời gian và theo quan hệ đối ứng tài khoản sau đó lấy số liệu từ sổ nhật ký chung ghi sổ cái tài khoản theo hệ thống
Căn cứ chứng từ gốc hợp lệ, hợp pháp, hàng ngày vào sổ nhật ký chung theo thứ tự thời gian, đồng thời ghi vào sổ cái tài khoản theo hệ thống (ghi theo tài khoản tổng hợp)
Căn cứ chứng từ gốc hợp lệ hợp pháp, hàng ngày ghi vào sổ nhật ký chung theo thứ tự thời gian và theo quan hẹ đối ứng tào khoản sau đô lấy số liệu từ sổ nhật ký chung ghi vào sổ cái tài khoản theo hệ thống
Căn cứ chứng từ gốc hợp lệ, hợp pháp, cuối ngày ghi vào sổ cái tài khoản theo thứ tự thời gian, sau đó lấy số liệu từ sổ cái tài khoản ghi sổ nhậy ký chung theo hệ thống
Chọn đáp án A
Thông tin và kiểm tra các hoạt động kinh tế - kỹ thuật
Thông tin và kiểm tra tất cả các hoạt động kinh tế - tài chính phát sinh trong các doen vị tổ chức
Ghi chép và phân loại thông tin về các hoạt độnh kinh tế tài chính; tổng hợp các thông tin đã phân loại thành các báo cáo kế toán, truyền đạt các thông tin đến những người sử dụng thông tin và giải thích thông tin cho việc đề ra các quyết định kinh tế phù hợp với các đối tượng sử dụng thông tin kế toán đó, đồng thời là mục đính dùng cung cấpthông tin trong việc hớng dẫn kinh doanh
Ghi chép và phân loại thông tin về các hoạt động kinh tế tài chính; tổng hợp các thông tin phân loại thanh các báo cáo kế toán, truyền đạt các thông tin đến những người sử dụng thông tin kế toán đó
Chọn đáp án C
Các loại vật t, hàng hoá, dịch vụ mua vào được phản ánh theo giá thị trường, còn vật t, sản phẩm, dịch vụ do doanh nghiệp sản xuất được phản ánh theo giá thành thực tế
Các loại vật t, hàng hoa, dịch vụ mua vào hay sản xuất ra đều được phản ánh theo đúng số chi phí thực tế mà đơn vị đã chi ra để có được tài sản đó
Các loại vật t, hàng hoá, dich vụ mua vào hoặc sản ra đều được phản ánh theo giá thị trường tại thời điểm tài sản đó đựơc hình thành
Các loại vật t, hàng hoá, dịch vụ mua vào hoạc sản xuất ra đều được phản ánh theo đúng số giá thành thực tế mà đơn vị đã chi ra để có được tài sản đó
Chọn đáp án B
Các khoản thu nhập của đơn vị chỉ đựơc ghi nhận khi có chứng cứ chắc chắn, còn các khoản chi phí được ghi nhận ngay khi có chứng cứ có thể
Các khoản chi phí của đơn vị chỉ được ghi nhận khi có chứng cứ chắc chắn, còn các khoản doanh thu được ghi nhận khi chứng cứ có thể cha chắc chắn
Các khoản thu nhập và chi phí của đơn vị được ghi nhận khi chứng cứ có thể cha chắc chắn
Các khoản thu nhập và chi phí của đơn vị chỉ được ghi nhận khi chứng cứ chắc chắn
Chọn đáp án A
Vốn kinh doanh là biểu hiện bằng tiền của tài sản trong các đơn vị
Vốn kinh doanh là biểu hiện bằng tiền của tài sản lưu động và tài sản cố định
Vốn kinh doanh là biểu hiện bằng tiền của tất cả mọi loại tài sản mà đơn vị sản xuất kinh doanh có quyền sở hữu, sử dụng hoặc bảo quản
Vốn kinh doanh là biểu hiện bằng tiền của tài sản trong các đơn vị sản xuất kinh doanh
Chọn đáp án C
Nguyên giá TSCĐ mua dưới hình thức trao đổi với một tài sản cố định không tương tự hoặc tài sản khác đựơc xác định tho giá trị hợp lý của TSCĐ mang đi trao đổi
Nguyên giá tài sản cố định mua dưới hình thức trao đổi với một tài sản không tương tự hoặc tài sản khác được xác định theo giá trị hợp lý của TSCĐ nhân về, hoặc giá trị hợp lý của tài sản đem trao đổi, sau khi điều các khoản tiền hoặc tương đơng tiền trả thêm hoặc thu về
Nguyên giá TSCĐ mua dưới hình thức trao đổi với một TSCĐ không tương tự hoặc tài sản khác được xác định theo giá trị hạch toán của TSCĐ nhận về, hoặc giá trị hợp lý của tài sản đem trao đổi, sau khi điều chỉnh các khoản tiền hoặc tương tiền trả thêm hoặc thu về
Nguyên giá mua TSCĐ dưới hình thức trao đổi với một tài sản cố định không tương tự hoặc tài sản khác được xác định tho giá trị hợp lý của TSCĐ nhận về, hoặc giá trị hợp lý của tài sản đem trao đổi
Chọn đáp án B
8815$
8800$
8899$
8000$
Chọn đáp án A
Tiền lãi ( lãi tiền gửi, lãi cho vay vốn, lãi bán hàng trả chậm trả góp), cổ tức, lợi nhuận đựoc chia, doanh thu hoạt động đầu tư mua bán chứng khoản ngắn hạn, dài hạn, chênh lệch lãi do bán ngoại tệ, khoản lãi chênh lệch tỷ giá ngoại tệ chênh lệch lãi chuyển nhượng vốn, doanh thu hoạt động tài chính khác
Khoản chiết khấu thương mại được hưởng khi mua hàng
Doanh thu từ hoạt động cho thuê tài sản của đơn vị chuyên cho thuê tài sản
Chọn đáp án A
Thông tin và kiểm tra các hoạt động kinh tế kỹ thuật
Thông tin và kiểm tra các hoạt động kinh tế - tài chính trong các đơn vị tổ chức
Ghi chép phản ánh và phân loại thông tin về các hoạt động kinh tế, truyền tải thông tin đó với người sử dụng thông tin
Ghi chép và phân loại thông tin kinh tế tài chính: tổng hợp các thông tin đã phân loại thành các báo cáo kế toán, truyền đạt thông tin đến những người sử dụng thông tin và giải thích thông tin cho việc đề ra các quyết định kinh tế phù hợp với các đối tượng sử dụng thộng tin kế toán đó
Chọn đáp án D
Ghi nhận doanh thu khi doanh nghiệp xuất kho sản phẩm, hàng hoá giao cho người vận chuyển chuyên chở hàng đến giao cho khách hàng
Ghi nhận doanh thu khi nhận được tiền do khách hàng trả nợ về số sản phẩm hàng hoá, dịch vụ đã mua từ kỳ trước
Ghi nhận doanh thu khi nhận được tiền do khách hàng trả tiền trước cho số hàng đã đặt mua
Ghi nhận doanh thu khi giao sản phẩm, hàng hoá cho khách hàng, đồng thời đã nhận được tiền do khách hàng trả hoặc được khác hàng chấp nhận trả tiền trong một tương lai
Chọn đáp án D
11 000 000đ
11 300 000đ
12 500 000đ
8 000 000đ
Chọn đáp án B
Trình bày trung thực
Kinh doanh liên tục
Kinh doanh có hiệu quả
Nguyên tắc dồn tích
Chọn đáp án C
1.200
1.100
1000
900
Chọn đáp án A
550
650
750
850
Chọn đáp án B
Phản ánh tổng quát, đầy đủ, chính xác, khách quan, thiết thực, hữu ích và có tính chất lượng cao
Đảm báo tính thống nhất, tính có thể so sánh được rõ ràng và dễ hiểu
Phản ánh thông tin đa chiếu và phản hồi
Kịp thời hạn
Chọn đáp án D
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










