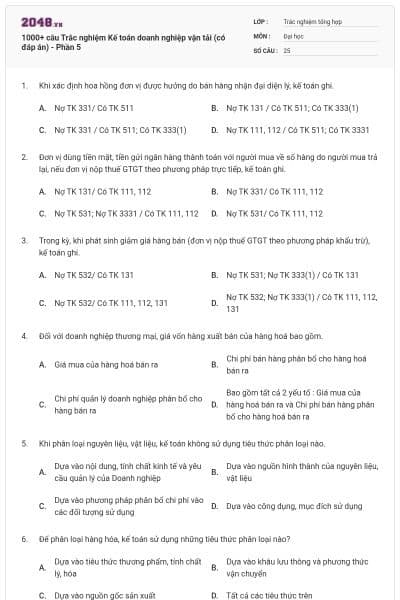
1000+ câu Trắc nghiệm Kế toán doanh nghiệp vận tải (có đáp án) - Phần 5
25 câu hỏi
Khi xác định hoa hồng đơn vị được hưởng do bán hàng nhận đại diện lý, kế toán ghi.
Nợ TK 331/ Có TK 511
Nợ TK 131 / Có TK 511; Có TK 333(1)
Nợ TK 331 / Có TK 511; Có TK 333(1)
Nợ TK 111, 112 / Có TK 511; Có TK 3331
Chọn đáp án C
Đơn vị dùng tiền mặt, tiền gửi ngân hàng thành toán với người mua về số hàng do người mua trả lại, nếu đơn vị nộp thuế GTGT theo phương pháp trực tiếp, kế toán ghi.
Nợ TK 131/ Có TK 111, 112
Nợ TK 331/ Có TK 111, 112
Nợ TK 531; Nợ TK 3331 / Có TK 111, 112
Nợ TK 531/ Có TK 111, 112
Chọn đáp án A
Trong kỳ, khi phát sinh giảm giá hàng bán (đơn vị nộp thuế GTGT theo phương pháp khấu trừ), kế toán ghi.
Nợ TK 532/ Có TK 131
Nợ TK 531; Nợ TK 333(1) / Có TK 131
Nợ TK 532/ Có TK 111, 112, 131
Nợ TK 532; Nợ TK 333(1) / Có TK 111, 112, 131
Chọn đáp án D
Đối với doanh nghiệp thương mại, giá vốn hàng xuất bán của hàng hoá bao gồm.
Giá mua của hàng hoá bán ra
Chi phí bán hàng phân bổ cho hàng hoá bán ra
Chi phí quản lý doanh nghiệp phân bổ cho hàng bán ra
Bao gồm tất cả 2 yếu tố : Giá mua của hàng hoá bán ra và Chi phí bán hàng phân bổ cho hàng hoá bán ra
Chọn đáp án D
Khi phân loại nguyên liệu, vật liệu, kế toán không sử dụng tiêu thức phân loại nào.
Dựa vào nội dung, tính chất kinh tế và yêu cầu quản lý của Doanh nghiệp
Dựa vào nguồn hình thành của nguyên liệu, vật liệu
Dựa vào phương pháp phân bổ chi phí vào các đối tượng sử dụng
Dựa vào công dụng, mục đích sử dụng
Chọn đáp án C
Để phân loại hàng hóa, kế toán sử dụng những tiêu thức phân loại nào?
Dựa vào tiêu thức thương phẩm, tính chất lý, hóa
Dựa vào khâu lưu thông và phương thức vận chuyển
Dựa vào nguồn gốc sản xuất
Tất cả các tiêu thức trên
Chọn đáp án D
Khi phát sinh chiết khấu thanh toán chế người mua do trả sớm tiền hàng, kế toán ghi.
Nợ TK 635/ có TK 111, 112, 331
Nợ TK 521/ có TK 111, 112, 131
Nợ TK 635/ có TK 111, 112, 131
Nợ TK 635/ có TK 111,112,131
Chọn đáp án C
Khi xuất kho thành phẩm gửi bán cho khách hàng , kế toán ghi sổ.
Nợ TK 131/ Có TK 15
Nợ TK 157/ Có TK 155
Nợ TK 632/ Có TK 155
Nợ TK 131/ Có TK 157
Chọn đáp án C
Để phản ánh chi phí vận chuyển hàng hóa về nhập kho.
Nợ tk 1562, Nợ tk 1331/ Có tk 111, 112, 331
Nợ TK 152 , Nợ tk 1331 / Có tk 111, 112, 331
Nợ TK 632 , Nợ tk 1331 / Có tk 111, 112, 331
Nợ TK 811 , Nợ tk 1331 / Có tk 111, 112, 331
Chọn đáp án A
Thế nào là tài khoản (TK) vốn?
Tài khoản vốn kinh doanh là tài khoản phản ánh các đối tượng thuộc vốn kinh doanh
Tài khoản vốn là tai khoản phản ánh số hiện có của vốn kinh doanh
Tài khoản vốn kinh doanh là tài khoản phản ánh các hình thức kế toán thuộc vốn kinh doanh
Số hiện có của vốn kinh doanh (VKD) và vkd tăng trong kỳ được phản ánh bên phải của Tk vốn
Chọn đáp án D
Thế nào là nguồn vốn chủ sở hữu?
Là nguồn vốn thuộc quyền sở hữu của doanh nghiệp, do nhà nước cấp phát hoặc các bên liên doanh góp vốn
Là nguồn vốn thuộc sở hữu của doanh nghiệp, do các chủ sở hữu góp vốn và được bổ sung từ kết quả kinh doanh. Nguồn vốn này được sử dụng lâu dài trong suốt quá trình hoạt động của doanh nghiệp
Là nguồn vốn thuộc quyền sở hữu của doanh nghiệp, do các chủ sở hữu góp vốn và được bổ sung từ kết quả kinh doanh, la kết quả của toàn bộ hoạt động kinh doanh. Nguồn vốn này được phép sử dụng lầu dài trong suốt quá trình hoặt động của doanh nghiệp mà doanh nghiệp không phải cam kết thanh toán
Là nguồn vốn do ngân sách nhà nước cấp khi thành lập doanh nghiệp và được bôt sung từ kết quả hoặt động sản xuất kinh doanh
Chọn đáp án C
Để thực hiện được các nhiệm vụ của mình, kế toán cần sử dụng một hệ thống các phương pháp khác nhau, đó là hệ thống các phương pháp nào trong các phương pháp dưới đây.
Phương pháp chứng từ kế toán, phương pháp tài khoản, phương pháp tính giá, phương pháp tổng hợp - cân đối
Phương pháp chứng từ kế toán và phương pháp tài khoản kế toán
Phương pháp tài khoản kế toán, phương pháp tính giá và phương pháp tổng hợp - cân đối
Chỉ sử dụng phương pháp tài khoản kế toán
Chọn đáp án A
Sổ kế toán tổng hợp trong hình thức kế toán chứng từ ghi sổ gồm những sổ nào trong các sổ kết toán kể sau.
Sổ nhật ký chung và sổ đăng ký chứng từ ghi sổ
Sổ nhật ký chung và sổ cái
Chứng từ ghi sổ, sổ đăng ký chứng từ ghi sổ và sổ cái các tài khoản
Sổ cái tài khoản
Chọn đáp án C
Phân loại chi phí sản xuất theo mối quan hệ với khối lượng hoạt động thì chi phí sản xuất được phân thành các yếu tố chi phí nào.
Chi phí nguyên vật liệu, chi phí nhân công, chi phí khấu hao TSCĐ, chi phí dịch vụ mua ngoài, chi phí khác bằng tiền
Chi phí trực tiếp, chi phí gián tiếp
Chi phí biến đổi, chi phí cố định, chi phí hỗn hợp
Chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp, chi phí sản xuất chung
Chọn đáp án C
Kế toán tổng hợp nhập NLVL (CCĐC, hàng hoá) do mua ngoài theo phương pháp kê khai thường xuyên (PPKKTX), tính thuế GTGT theo phương pháp khấu trừ như thế nào?
Tổng giá thanh toán cho người bán và chi phí vận chuyển bôc dỡ hàng mua được ghi nợ TK 152 (153, 156)
Giá mua không có thuế GTGT ghi nợ TK152, 153, 156 thuế GTGT của hàng mua ghi nợ TK133.1, chi phí vận chuyển hàng mua ghi nợ TK152, 153,156
Tổng giá thanh toán cho người bán ghi nợ TK 152( 153, 156), còn chi phí vận chuyển, bôc dỡ hàng mua ghi nợ TK mua hàng (611)
Giá mua không có thuế GTGT ghi nợ TK 152 (153, 156), thuế GTGT của hàng mua ghi nợ TK 132, chi phí vận chuyển bốc dỡ hàng mua ghi nợ TK 152 (153, 156)
Chọn đáp án B
Một công ty sản xuất my ăn liền có tình hình nhập xuất kho nguyên vật liệu chính như sau: Ngày 1/1/N tồn kho như sau: số lượng 2000 kg đơn giá 2500VND. Ngày 5/1/N nhập kho 2000 kg, đơn giá 2800 VND. 10/1/N nhập kho 3000 kg, đơn giá 3000VND. Ngày 15/1/N xuất kho 4000 kg. Hãy tính giá thực tế xuất kho theo phương pháp nhập trước xuất trước.
12 tr VND
11.8 tr VND
10.6 tr VND
11 tr VND
Chọn đáp án B
Thế nào là kế toán tổng hợp?
Là việc thu nhập, xử lý, phân tích và cung cấp thông tin theo yêu cầu quản trị và quyết định kinh tế tài chính trong nội bộ đơn vị kế toán
Là việc thu nhập, xử lý, phân tích và cung cấp thông tin kinh tế tài chính bàng báo cáo tài chính cho đối tượng có nhu cầu sử dụng thông tin của đơn vị kế toán
Là loại kế toán thu nhập, xử lý và cung cấp thông tin chi tiết bằng đơn vị tiền tệ, đơn vị hiện vật và đơn vị thời gian lao động theo từng đối tựng cụ thể trong đơn vị kế toán
Là loại kế toán thu nhập xử lý và cung cấp thông tin tổng quát về hoạt động kinh tế tài chính của đơn vị, sử dụng đơn vị tiền tệ để phản ánh tình hình tài sản, nguồn hình thành tài sản, tình hình và kết quả hoạt động kinh tế, tài chính của đơn vị kế toán
Chọn đáp án D
Phương pháp ghi vào sổ đăng ký chứng từ ghi sổ và sổ cái tài khoản trong hình thức kế toán chứng từ ghi sổ như thế nào?
Căn cứ chứng từ gốc hợp lệ, hợp pháp hằng ngày ghi sổ đăng ký chứng từ ghi sổ theo th tự thời gian, đồng thời ghi sổ cái tài khoản tho hệ thống ( ghi tho tài khoản tổng hợp)
Căn cứ chứng từ ghi sổ, cuối tháng ghi vào sổ đăng ký chứng từ ghi sổ theo hệ thống, đồng thời ghi sổ cái tài khoản theo thứ tự thời gian
Căn cứ vào chứng từ gốc hợp lệ, hợp pháp, hàng ngày ghi vào sổ cái tài khoản theo thé tự thời gian, đồng thời ghi vào sổ đăng ký chứng từ ghi sổ theo hệ thống
Căn cứ chứng từ ghi sổ (chứng từ tổng hợp) ghi hàng ngày ( hoặc định kỳ ngắn) vào sổ đăng ký chứng từ ghi sổ theo thứ tự thời gian, dồng thời ghi vào sổ cái tài khoản theo hệ thống
Chọn đáp án A
Phân loại chi phí sản xuất theo mục đích công dụng của chi phí thì chi phí sản xuất được phân thành các yếu tố chi phí nào.
Chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp, chi phí sản xuất chung
Chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp, chi phí sản xuất chung, chi phí khác bằng tiền
Chi phí nguyên vật liệu, chi phí nhân công, chi phí khấu hao TSCĐ, chi phí dịch vụ mua ngoài, chi phí khác bằng tiền
Chi phí thay đổi, chi phí cố định, chi phí hỗn hợp
Chọn đáp án A
Một doanh nghiệp nhập khẩu một dây chuyền sản xuất, có giá trị CIF là 1500 triệu đồng, thuế nhập khẩu là 10%, thuế GTGT là 10 %, chi phí vận chuyển là 45 triệu đồng, chi phí lắp đặt là 95 triệu đồng. Hãy xác định nguyên giá TSCĐ hàng hoá trên biết doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ.
1.650 triệu đồng
1.695 triệu đồng
1.790 triệu đồng
1.500 triệu đồng
Chọn đáp án B
Khoá sổ kế toán cuối kỳ kế toán bao gồm nhưng công việc gì?
Cộng sổ phát sinh trong kỳ trên các sổ kế toán, tính số d cuối kỳ để ghi vào các sổ kế toán
Tiến hành kiểm tra dối chiếu số liệu đã ghi vào các sổ kế toán, sửa chữa nỗi nếu có
Lập các bút toán kết chuyển chi phí, doanh thu,thu nhập, để các tài khoản này không còn số d: cộng sổ phát sinh trong kỳ trên các sổ kế toán, tính số d cuối kỳ và ghi vào sổ kế toán
Lập các bút toán kết chuyển chi phí, doanh thu đrrt các tài khoản chi phí, doanh thu và xác định kết quả không còn số dư
Chọn đáp án D
Nội dung của việc lập chứng từ kế toán.
Lập chứng từ kế toán là việc phản ánh, ghi chép, tính toán kịp thời số hiện có về tài sản, sự biến động và tình hình sử dụng tài sản
Lập chứng từ kế toán là việc kế toán thu thập, phản ánh các nghiệp vụ kinh tế phát sinh vào các bản chứng từ kế toá tho thời gian và địa điểm phát sinh của chúng
Lập chứng từ kế toán là việc phân loại các nghiệp vụ kinh tế phát sinh thành những nhóm hoặc theo các tiêu thức quản lý khác nhau
Lập chứng từ kế toán là việc kế toán phản ánh các nghiệp vụ kinh tế phát sinh vào các sổ kế toán
Chọn đáp án B
Nội dung của việc lập chứng từ kế toán?
Lập chứng từ kế toán là việc phân loại và nghiệp vụ kinh tế phát sinh thành những nhóm hoặc loại theo các tiêu thức quản lý khác nhau
Lập chứng từ kế toán là việc kế toán phản ánh các nghiệp vụ kinh tế phát sinh vào các sổ kế toán
Lập chứng từ kế toán là việc kế toán thu thập phản ảnh các nghiệp vụ kinh tế phát sinh vào các bảng chứng từ kế toán theo thời gian và địa điểm phát sinh của chúng
Lập chứng từ kế toán là việc phản ánh, ghi chép, tính toán kịp thời số hiện có về tài sản sự biến động và tình hình sử dụng tài sản
Chọn đáp án C
Tại doanh nghiệp M có số liệu kế toán liên quan đến tình hình nguyên vật liệu chính tháng 3/N như sau: Tồn kho ngày 1/3/N: số lượng: 4000kg, đơn giá: 4000đ.Ngày 5/3/N nhập kho 10 000kg, đơn giá 4500đ. Ngày 10/3/N nhập kho 6000kg, đơn giá 4600đ. Ngày 25/3/N xuất kho 10 000kg. Hãy xác định giá thực tế xuất kho theo phương pháp bình quân gia quyền cả tháng.
44 300 000đ
45 000 000đ
45 500 000đ
43 000 000đ
Chọn đáp án A
Kết cấu cụ thể của báo cáo kết quả HĐKD không bao gồm nội dung nào trong các nội dung dưới đây.
Lãi, lỗ
Tình hình thực hiện nghĩa vụ với nhà nước
Tình hình và kết quả sử dụng vốn
Thuế GTGT được khấu trừ, được hoàn lại, được giảm, thuế GTGT hàng bán nội địa
Chọn đáp án D