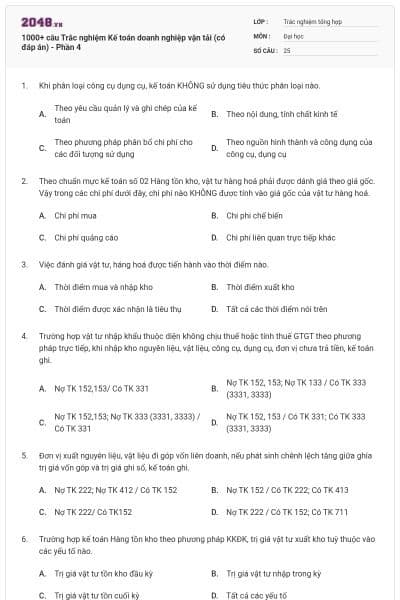
1000+ câu Trắc nghiệm Kế toán doanh nghiệp vận tải (có đáp án) - Phần 4
25 câu hỏi
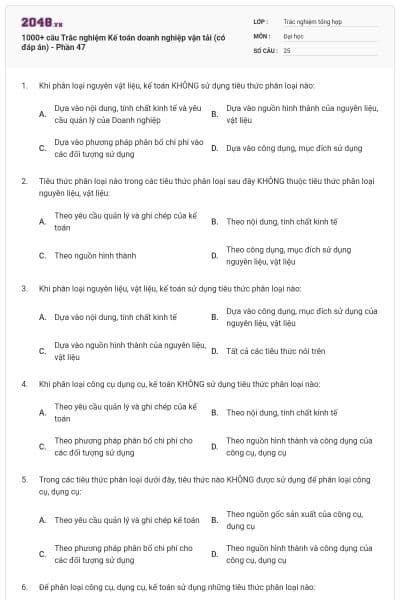
Khi phân loại công cụ dụng cụ, kế toán KHÔNG sử dụng tiêu thức phân loại nào.
Theo yêu cầu quản lý và ghi chép của kế toán
Theo nội dung, tính chất kinh tế
Theo phương pháp phân bổ chi phí cho các đối tượng sử dụng
Theo nguồn hình thành và công dụng của công cụ, dụng cụ
Chọn đáp án B
Theo chuẩn mực kế toán số 02 Hàng tồn kho, vật tư hàng hoá phải được dánh giá theo giá gốc. Vậy trong các chi phí dưới đây, chi phí nào KHÔNG được tính vào giá gốc của vật tư hàng hoá.
Chi phí mua
Chi phi chế biến
Chi phí quảng cáo
Chi phí liên quan trực tiếp khác
Chọn đáp án C
Việc đánh giá vật tư, háng hoá được tiến hành vào thời điểm nào.
Thời điểm mua và nhập kho
Thời điểm xuất kho
Thời điểm được xác nhận là tiêu thụ
Tất cả các thời điểm nói trên
Chọn đáp án D
Trường hợp vật tư nhập khẩu thuộc diện không chịu thuế hoặc tính thuế GTGT theo phương pháp trực tiếp, khi nhập kho nguyên liệu, vật liệu, công cụ, dụng cụ, đơn vị chưa trả tiền, kế toán ghi.
Nợ TK 152,153/ Có TK 331
Nợ TK 152, 153; Nợ TK 133 / Có TK 333 (3331, 3333)
Nợ TK 152,153; Nợ TK 333 (3331, 3333) / Có TK 331
Nợ TK 152, 153 / Có TK 331; Có TK 333 (3331, 3333)
Chọn đáp án D
Đơn vị xuất nguyên liệu, vật liệu đi góp vốn liên doanh, nếu phát sinh chênh lệch tăng giữa ghía trị giá vốn góp và trị giá ghi sổ, kế toán ghi.
Nợ TK 222; Nợ TK 412 / Có TK 152
Nợ TK 152 / Có TK 222; Có TK 413
Nợ TK 222/ Có TK152
Nợ TK 222 / Có TK 152; Có TK 711
Chọn đáp án D
Trường hợp kế toán Hàng tồn kho theo phương pháp KKĐK, trị giá vật tư xuất kho tuỳ thuộc vào các yếu tố nào.
Trị giá vật tư tồn kho đầu kỳ
Trị giá vật tư nhập trong kỳ
Trị giá vật tư tồn cuối kỳ
Tất cả các yếu tố
Chọn đáp án D
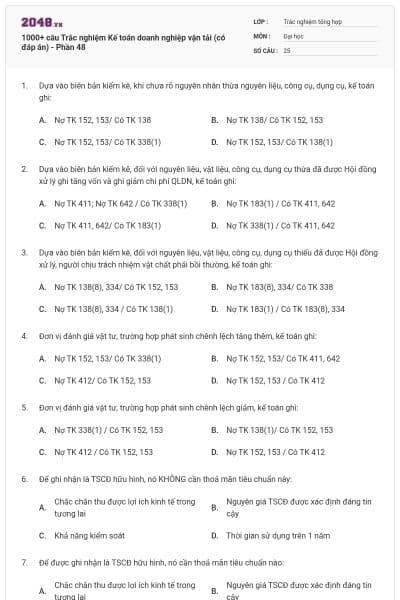
Đơn vị đánh giá vật tư, trường hợp phát sinh chênh lệch tăng thêm, kế toán ghi.
Nợ TK 152, 153/ Có TK 338(1)
Nợ TK 152, 153/ Có TK 411, 642
Nợ TK 412/ Có TK 152, 153
Nợ TK 152, 153 / Có TK 412
Chọn đáp án A
Để ghi nhận là TSCĐ hữu hình, nó KHÔNG cần thoả mãn tiêu chuẩn này.
Chắc chắn thu được lợi ích kinh tế trong tương lai
Nguyên giá TSCĐ được xác định đáng tin cậy
Khả năng kiểm soát
Thời gian sử dụng trên 1 năm
Chọn đáp án D
Đơn vị tiến hành đánh giá lại TSCĐ trong trường hợp nào.
Nhà nước có quyết định đánh giá lại
Đầu kỳ kế toán
Cuối kỳ kế toán
Tất cả các trường hợp
Chọn đáp án D
Đơn vị mua TSCĐ hữu hình không thuộc diện chịu thuế GTGT hoặc tính theo phương pháp trực tiếp và đã trả bằng tiền mặt hoặc tiền gửi Ngân hàng, kế toán ghi.
Nợ TK 211/ Có TK 331
Nợ TK 211; Nợ TK 133(2) / Có TK 111, 112
Nợ TK 211 / Có TK111, 112; Có TK 333
Nợ TK 211/ Có TK 111, 112
Chọn đáp án D
Thuế GTGT của TSCĐ nhập khẩu phải nộp, kế toán ghi.
Nợ TK 133(2)/ Có TK 333(3)
Nợ TK 133(2)/ Có TK 333(2)
Nợ TK 133(2)/ Có TK 333(12)
Nợ TK 333(1)/ Có TK 133(2)
Chọn đáp án B
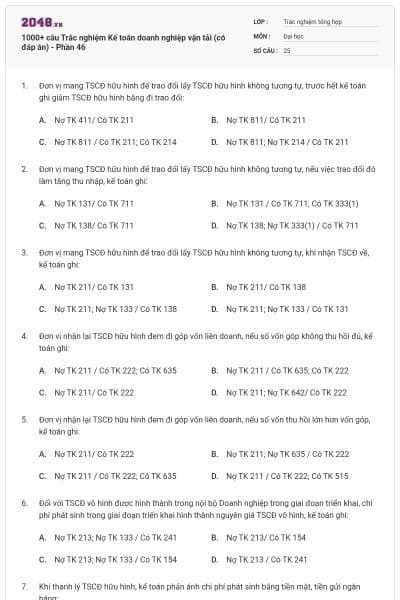
Đơn vị mang TSCĐ hữu hình để trao đổi lấy TSCĐ hữu hình không tương tự, nếu việc trao đổi đó làm tăng thu nhập, kế toán ghi.
Nợ TK 131/ Có TK 711
Nợ TK 131 / Có TK 711; Có TK 333(1)
Nợ TK 138/ Có TK 711
Nợ TK 138; Nợ TK 333(1) / Có TK 711
Chọn đáp án D
Khi trích trước chi phí để sửa chữa lớn TSCĐ, nếu số trích trước lớn hơn chi phí thực tế phát sinh, kế toán ghi.
Nợ TK 152, 153, 334/ Có TK 241(3)
Nợ TK 241(3)/ Có TK 711
Nợ TK 627, 641, 642/ Có TK 711
Nợ TK 335/ Có TK 711
Chọn đáp án A
Để được ghi nhận là bất động sản đầu tư, tài sản phải thoả mãn điều kiện nào?
Nguyên giá của BĐSĐT phải được xác định một cách đáng tin cậy
Chắc chắn thu được lợi ích kinh tế trong tương lai
Chỉ cần thoả mãn điều kiện: Nguyên giá của BĐSĐT phải được xác định một cách đáng tin cậy
Phải thoả mãn cả 2 điều kiện Nguyên giá của BĐSĐT phải được xác định một cách đáng tin cậy và Chắc chắn thu được lợi ích kinh tế trong tương lai
Chọn đáp án D
Đơn vị mua BĐSĐT theo phương thức trả chậm kế toán ghi.
Nợ TK 111, 112; Nợ TK 242 / Có TK 331
Nợ TK 217; Nợ TK 242 / Có TK 331
Nợ TK 217; Nợ TK 133 / Có TK 331
Nợ TK 217; Nợ TK 242; Nợ TK 133 / Có TK 331
Chọn đáp án B
Khi giai đoạn đầu tư XDCB hoàn thành bàn giao chuyển tài sản đầu tư thành BĐS, căn cứ biên bản bàn giao, kế toán ghi.
Nợ TK 241/Có TK 217
Nợ TK 241/Có TK 211
v
Nợ TK 217/Có TK 211
Chọn đáp án A
Đơn bị bán (thanh lý) BĐSĐT, kế toán ghi.
Nợ TK 214(7)/ Có TK 217
Nợ TK 214(7); Nợ TK 811 / Có TK 217
Nợ TK 214(7); Nợ TK 133 / Có TK 217
Nợ TK 214(7); Nợ TK 632 / Có TK 217
Chọn đáp án B
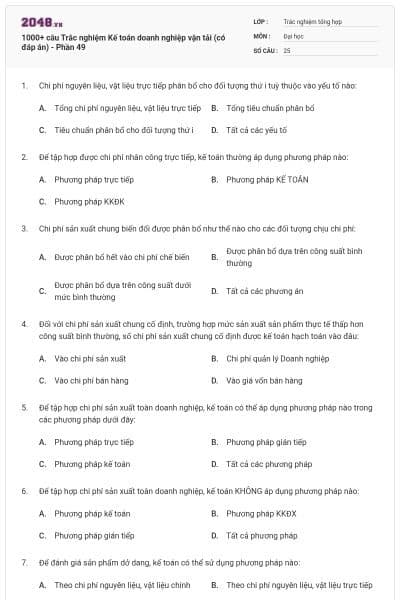
Để tập hợp được chi phí nhân công trực tiếp, kế toán thường áp dụng phương pháp nào.
Phương pháp trực tiếp
Phương pháp KẾ TOÁN
Phương pháp KKĐK
Chọn đáp án A
Chi phí sản xuất chung biến đổi được phân bổ như thế nào cho các đối tượng chịu chi phí
Được phân bổ hết vào chi phí chế biến
Được phân bổ dựa trên công suất bình thường
Được phân bổ dựa trên công suất dưới mức bình thường
Tất cả các phương án
Chọn đáp án B
Đối với chi phí sản xuất chung cố định, trường hợp mức sản xuất sản phẩm thực tế thấp hơn công suất bình thường, số chi phí sản xuất chung cố định được kế toán hạch toán vào đâu.
Vào chi phí sản xuất
Chi phí quản lý Doanh nghiệp
Vào chi phí bán hàng
Vào giá vốn bán hàng
Chọn đáp án D
Khi tính theo sản lượng tương đương hoàn thành, giá trị SPDD cuối kỳ của nguyên liệu, vật liệu trực tiếp (hoặc nguyên liệu, vật liệu chính) tuỳ thuộc vào yếu tố nào trong các yếu tố sau.
Chi phí của SPDD đầu kỳ và chi phí phát sinh trong kỳ
Số lượng SPDD đầu kỳ
Số lượng sản phẩm hoàn thành tương đương
Tất cả các yếu tố
Chọn đáp án D
Hàng kỳ, đơn vị tính và kết chuyển doanh thu tiền lãi bán hàng trả góp, trả chậm, kế toán ghi.
Nợ TK 338 (7)/ Có TK 511
Nợ TK 338 (7) / Có TK 515; Có TK 131
Có TK 338/ Có TK 515
Nợ TK 338 (7)/ Có TK 515
Chọn đáp án D
Đơn vị bán sản phẩm theo phương thức hang đổi hàng, nộp thuế GTGT theo phương pháp khấu trừ, doanh thu được ghi nhận trên cơ sở giá cả thoả thuận, kế toán ghi.
Nợ TK 131/ Có TK 511
Nợ TK 152, 153, 155, 156 / Có TK 511; Có TK 333(1)
Nợ TK 152, 153, 155, 156 / Có TK 131; Có TK 3331
Nợ TK 131 / Có TK 511; Có TK 333(1)
Chọn đáp án D
Đơn vị nhận được hàng hoá, thành phẩm và nhập kho theo phương thức hàng đổi hàng (nộp thuế theo phương thức trực tiếp), kế toán ghi.
Nợ TK 155, 156/ Có TK 511
Nợ TK 155, 156/ Có TK 331
Nợ TK 155, 156/ Có TK 131
Nợ TK 155, 156; Nợ TK 133 / Có TK 131
Chọn đáp án B
Đơn vị dùng thành phẩm, hàng hoá để triển lãm, quảng cáo, (nộp thuế GTGT theo phương pháp khấu trừ), khi đại lý thanh toán tiền hàng, kế toán ghi.
Nợ TK 111, 112; Nợ TK 133 / Có TK 511; Có TK 3331
Nợ TK 111, 112; Nợ TK 641/ Có TK 511; Có TK 333(1)
Nợ TK 111, 112; Nợ TK 133; Nợ TK 641 / Có TK 511; Có TK 3331
Nợ TK 111, 112; Nợ TK 642 / Có TK 511; Có TK 3331
Chọn đáp án C