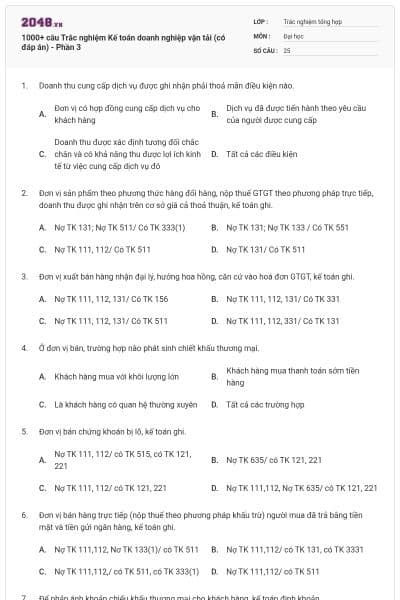
1000+ câu Trắc nghiệm Kế toán doanh nghiệp vận tải (có đáp án) - Phần 3
25 câu hỏi
Doanh thu cung cấp dịch vụ được ghi nhận phải thoả mãn điều kiện nào.
Đơn vị có hợp đồng cung cấp dịch vụ cho khách hàng
Dịch vụ đã được tiến hành theo yêu cầu của người được cung cấp
Doanh thu được xác định tương đối chắc chắn và có khả năng thu được lợi ích kinh tế từ việc cung cấp dịch vụ đó
Tất cả các điều kiện
Chọn đáp án D
Đơn vị sản phẩm theo phương thức hàng đổi hàng, nộp thuế GTGT theo phương pháp trực tiếp, doanh thu được ghi nhận trên cơ sở giá cả thoả thuận, kế toán ghi.
Nợ TK 131; Nợ TK 511/ Có TK 333(1)
Nợ TK 131; Nợ TK 133 / Có TK 551
Nợ TK 111, 112/ Có TK 511
Nợ TK 131/ Có TK 511
Chọn đáp án D
Đơn vị xuất bán hàng nhận đại lý, hưởng hoa hồng, căn cứ vào hoá đơn GTGT, kế toán ghi.
Nợ TK 111, 112, 131/ Có TK 156
Nợ TK 111, 112, 131/ Có TK 331
Nợ TK 111, 112, 131/ Có TK 511
Nợ TK 111, 112, 331/ Có TK 131
Chọn đáp án C
Ở đơn vị bán, trường hợp nào phát sinh chiết khấu thương mại.
Khách hàng mua với khôi lượng lớn
Khách hàng mua thanh toán sớm tiền hàng
Là khách hàng có quan hệ thường xuyên
Tất cả các trường hợp
Chọn đáp án A
Đơn vị bán chứng khoán bị lỗ, kế toán ghi.
Nợ TK 111, 112/ có TK 515, có TK 121, 221
Nợ TK 635/ có TK 121, 221
Nợ TK 111, 112/ có TK 121, 221
Nợ TK 111,112, Nợ TK 635/ có TK 121, 221
Chọn đáp án C
Đơn vị bán hàng trực tiếp (nộp thuế theo phương pháp khấu trừ) người mua đã trả bằng tiền mặt và tiền gửi ngân hàng, kế toán ghi.
Nợ TK 111,112, Nơ TK 133(1)/ có TK 511
Nợ TK 111,112/ có TK 131, có TK 3331
Nợ TK 111,112,/ có TK 511, có TK 333(1)
Nợ TK 111,112/ có TK 511
Chọn đáp án D
Để phản ánh khoản chiếu khấu thương mại cho khách hàng, kế toán định khoản.
Nợ TK 635/ Có TK 111
Nợ TK 5211, Nợ TK 3331/ Có TK 111,112,131
Nợ TK 5211, Nợ TK 3331/ Có TK 111,112,331
Nợ TK 811, Nợ TK 3331/ Có TK 111,112,331
Chọn đáp án C
Chữa sổ kế toán theo phương pháp ghi số âm được áp dụng trong trường hợp nào?
Ghi sai quan hê đối ứng tài khoản, phát hiện trước khi công sổ kế toán, sổ ghi sai nhỏ hơn sổ ghi đúng
Ghi trùng nghiệp vụ kinh tế, ghi sai quan hệ dối ứng tài khoản, số ghi sao nhỏ hơn số đúng được phát hiện sau khi đã cộng sổ kế toán
Ghi trùng nghiệp cụ kinh tế nhiều lần va không sai số liẹu, không sai quan hệ dối ứng tài khoản sau khi dã cộng sổ kế toán
Ghi sai số liệu, số ghi sai lớn hơn số đúng được phát hiện sau khi cộng sổ kế toán va sai quan hệ dối ứng tài khoản
Chọn đáp án B
Thế nào là định khoản giản đơn, định khoản phức tạp?
Định khoản giản đơn là định khoản liên quan đến hai tài khoản kế toán, còn định khoản phức tạp là định liên quan đến ba tài khoản trở lên
Định khoản giản đơn là đinh khoản chỉ liên quan đến một tài khoản kế toán
Định khoản giản đơn là định khoản liên quan đến hai tài khoản kế toán tổng hợp, còn đinh khoản phức tạp là đinh khoản kế toán vừa liên quan đến các tài khoản tổng hợp vừa liên quan đến các tài khoản chi tiết
Định khoản giản dơn là định khoản liên quan đến hai tài khoản kế toán, còn định khoản phức tạp là định khoản kiên quan đến từ ba tài khoản tổng hợp trở lên
Chọn đáp án A
Phương pháp kế toán sử dụng để tổng hợp dữ liệu kế toán từ các tài khoản kế toán theo các mối quan hệ cân đối thành các chỉ tiêu kinh tế tài chính cần thiết để cung cấp cho các nhà quản lý ra qyết định liên qyan đến các hoát độnh của đơn vị là phương pháp kế toán nào trong các phương pháp kế toán sau.
Phương pháp tính giá
Phương pháp chứng từ kế toán
Phương pháp tổng hợp - cân đối
Phương pháp tài khoản kế toán
Chọn đáp án C
Phương pháp kế toán sử dụng thớc đo tiền tệ để xác định giá trị thực tế của tài sản ở đơn vị theo những nguyên tắc nhất định là phương pháp kế toán nào trong các phương pháp sau.
Phương pháp chứng từ kế toán
Phương pháp tính giá
Phương pháp tài khoản kế toán
Phương pháp tổng hợp - cân đối
Chọn đáp án B
Sổ kế toán tổng hợp trong hình thức kế toán nhật ký chung gồm có những sổ nào trong các sổ kế toán sau.
Sổ cái tài khoản
Sổ đăng ký chứng từ ghi sổ
Sổ nhật ký chung và sổ cái
Sổ nhật ký chung
Chọn đáp án C
Thế nào là ghi kép trên TK kế toán?
Là việc phản ánh nghiệp vụ kinh tế phát sinh vào ít nhất 2 tài khoản kế toán theo đúng mối quan hệ kinh tế khách quan giữa các đối tượng kế toán
Là việc ghi phản ánh nghiệp vụ kinh tế phát sinh vào các tài khoản kế toán có liên quan theo đúng nội dung của nghiệp vụ và mối quan hệ khách quan giữa các đối tượng kế toán do nghiệp vụ tác động đến
Là việc ghi phản ánh nghiệp vụ kinh tế phát sinh tác động đến đối tượng kế toán cụ thể nào thì ghi vào tài khoản phản ánh đối tượng kế toán đó một cách độc lập
Là việc ghi phản ánh nghiệp vụ kinh tế phát sinh và bên nợ của một hay nhiều tài khoản đồng thời có ghi đồng thời ghi có một hay nhiều tài khoản liên quan
Chọn đáp án D
Chữa sổ kế toán theo phương pháp ghi bổ sung được áp dụng trong trường hợp nào?
Khi sổ sót nghiệp vụ kinh tế hoặc ghi sai số liệu mà số ghi sai nhỏ hơn số đúng được phát hiện sau khi đã cộng sổ kế toán và không sai quan hệ đối ứng tài khoản. hoặc ghi sót nghiệp vụ kinh tế hay ghi sai số liệu mà số ghi sai nhỏ hơn số đúng được phát hiện trước khi đã cộng sổ kế toán mà không sai quan hệ đối ứng tài khoản
Khi số ghi sai nhỏ hơn số phải ghi phát hiện trước khi cộng sổ kế toán
Khi ghi sót nghiệp vụ kinh tế hoặc ghi sai số liệu mà số ghi sai lớn hơn số đúng được phát hiện sau khi đã cộng sổ kế toán và không sai quan hệ đối ứng tài khoản
Khi số ghi sai nhỏ hơn số phải ghi phát hiện sau khi đã cộng sổ kế toán và sai quan hệ đối ứng tài khoản
Chọn đáp án A
Chữa sổ kế toán theo phương pháp cải chính được áp dụng trong trường hợp nào?
Khi số ghi sai nhỏ hơn số phải ghi phát hiện sau khi đã cộng sổ kế toán
Khi ghi sai phần diễn giải hoặc ghi sai phần số liệu được phát hiện ngay khi chuẩn bị cộng sổ kế toán và không sai quan hệ đối ứng tài khoản
Khi ghi sai phần diễn giải hoặc ghi sai phần số liệu được phát hiện ngay khi chuẩn bị cộng sổ kế toán và không sai quan hệ đối ứng tài khoản
Khi ghi sai phần diễn giải hoặc ghi sai phần số liệu được phát hiện ngay khi cha cộng sổ kế toán và không sai quan hệ đối ứng tài khoản
Chọn đáp án B
Một doanh nghiệp mang một tài sản cố định hữu hình có nguyên giá là 200 triệu, số đã khấu hao là 40 triệu đi trao đổi lấy một tài sản cố định hữu hình có nguyên giá 240 triệu, số đã khấu hao là 60 triệu (đây là giá trị ghi sổ tại nơi có tài sản trao đổi). Hãy xác định nguyên giá của tài sản hữu hình được hình thành qua trao đổi.
180 triệu
140 triệu
90 triệu
160 triệu
Chọn đáp án D
Nội dung nguyên tắc doanh thu thực hiện trong việc ghi nhận doanh thu bán hàng trong các trường hợp sau.
Ghi nhận doanh thu khi nhận được tiền do khách hàng trả tiền trước cho số hàng đã đặt mua
Ghi nhận doanh thu khi doanh nghiệp xuất kho sản phẩm, hàng hoá giao cho người vận chuyển chuyên chở hàng đến giao cho khách hàng
Ghi nhận doanh thu khi nhận được tiền do khách hàng trả nợ về số sản phẩm, hàng hoá, dịch vụ đã mua từ kỳ trước
Ghi nhận doanh thu khi xuất kho sản phẩm, hàng hoá cho người vận chuyển, đồng thời đã nhận được tiền do khách hàng chấp nhận trả tiền trong một tương lai gần
Chọn đáp án D
Nếu doanh nghiệp có quy trình công nghệ sản xuất giản đơn, mặt hàng sản phẩm ít, khối lượng lớn, chu kỳ sản xuất ngắn, giá thành phù hợp với kỳ báo cáo thì doanh nghiệp áp dụng phương pháp tính giá nào trong các phương pháp tình giá sau.
Phương pháp tính giá thành phức tạp
Phương pháp tính giá thành
Phương pháp tính giá thành theo hệ số
Phương pháp tính giá thành theo đơn đặt hàng
Chọn đáp án B
Vốn lưu động bao gồm những gì?
Vốn lưu động bao gồm các loại: vốn bằng tiền và đầu tư ngắn hạn, vốn trong thanh toán ( các khoản nợ đơn vị phải trả) và vón dự trữ chuẩn bị cho sản xuất kinh doanh
Vốn lưu động bao gồm các loại: vốn bằng tiền và các khoản đầu tư ngắn hạn, các khoản đơn vị phải trả trong thời gian dưới một năm, vốn dự trữ sản xuất kinh doanh
Vốn lưu động bao gồm các loại: vốn bằng tiền, vốn trong thanh toán, vốn dự trữ cho lưu động
Vốn lưu động bao gồm các loại: vốn bằng tiền và đầu tư ngắn hạn, vốn trông thanh toán ( các khoản nợ đơn vị phải thu) và vốn dự trữ sản xuất kinh doanh
Chọn đáp án B
Để thực hiện các nhiệm vụ của mình, kế toán phải sử dụng một hệ thống các phương pháp kế toán khác nhau, đó là hệ thống các phương pháp nào trong các phương pháp sau?
Phương pháp chứng từ kế toán và phương pháp tài khoản kế toán
Phương pháp tài khoản kế toán, phương pháp tính giá và phương pháp tổng hợp - cân đối
Chỉ sử dụng phương pháp tài khoản kế toán
Tất cả các câu trả lời trên đều sai
Chọn đáp án B
Chứng từ kế toán dùng để phản ánh trực tiếp các nghiệp vụ kinh tế phát sinh là loại chứng từ nào trong các chứng từ sau?
Chứng từ tổng hợp
Chứng từ gốc
Vừa là chứng từ gốc, vừa là chứng từ tổng hợp
Tất cả các câu trả lời trên đều sai
Chọn đáp án B
Doanh nghiệp Y có số liệu liên quan đến nguyên vật liệu chính của tháng 6/N như sau: Ngày 1/6/N tồn kho: số lượng: 1000kg, đơn giá: 2000đ. Ngày 5/6/N nhập kho 2000kg, đơn giá 2500đ. Ngày 15/6/N nhập kho 2000kg, đơn giá 2600đ. Ngày 20/6/N xuất kho 3000kg. Yêu cầu: tính giá thực tế xuất kho theo phương pháp bình quân gia quyền cả tháng.
7.220.000đ
7.800.000đ
7.500.000đ
7.320.000đ
Chọn đáp án A
Tại doanh nghiệp Z có số liệu kế toán liên quan đến tình hình nguyên vật liệu chính tháng 3/N như sau: Tồn kho ngày 1/3/N: số lượng: 1000kg, đơn giá: 1 500đ. Ngày 5/3/N nhập kho 5 000kg, đơn giá 1 600đ. Ngày 10/3/N nhập kho 2000kg, đơn giá 1 800đ. Ngày 20/3/N xuất kho 4 000kg. Hãy xác định giá thực tế xuất kho theo phương pháp nhập trước xuất trước.
6 400 000đ
7 200 000đ
6 300 000đ
6 000 000đ
Chọn đáp án A
Tại doanh nghiệp Z có số liệu kế toán liên quan đến tình hình nguyên vật liệu chính tháng 5/N như sau: Tồn kho ngày 1/5/N: số lượng: 1000kg, đơn giá: 6000đ. Ngày 5/5/N nhập kho 5000kg, đơn giá 6200đ. Ngày 10/5/N nhập kho 4000kg, đơn giá 6400đ. Ngày 20/5/N xuất kho 5 000kg. Hãy xác định giá thực tế xuất kho theo phương pháp bình quân gia quyền cả tháng.
31 300 000đ
30 800 000đ
30 000 000đ
31 800 000đ
Chọn đáp án B
Một doanh nghiệp X có số liệu kế toán liên quan đến nguyên vật liệu chính trong tháng 3 năm N như sau: Tồn kho ngày 1/3/N số lượng: 500kg, đơn giá: 1000đ. Ngày 5/3/N nhập kho 2000kg, đơn giá 800đ. Ngày 10/3/N nhập kho 3000kg, đơn giá: 1100đ. Ngày 20/3/N xuất kho 4000kg. Hãy xác định giá thực tế xuất kho theo phương pháp nhập sau xuất trước.
4 000 000đ
4 100 000đ
4 400 000đ
3 750 000đ
Chọn đáp án B