1000+ câu Trắc nghiệm Kế toán doanh nghiệp vận tải (có đáp án) - Phần 2
25 câu hỏi
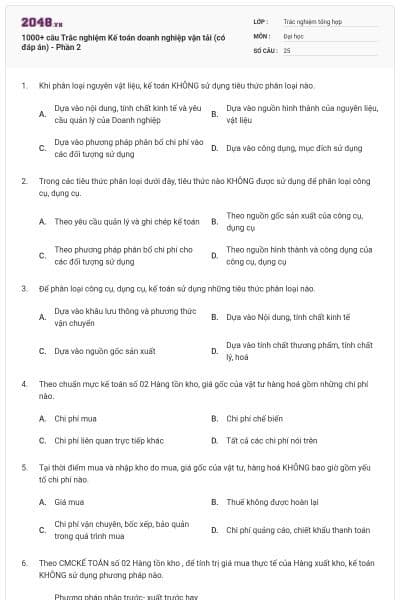
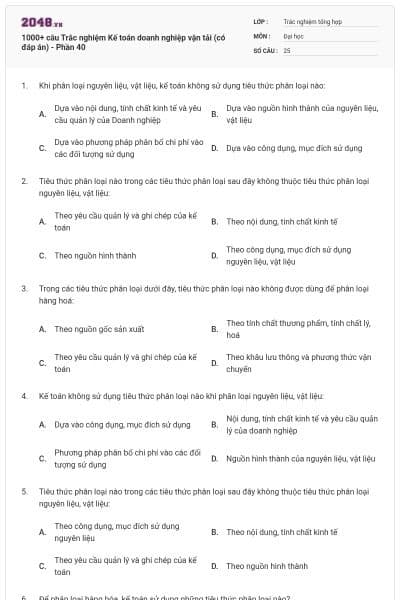
Dựa vào nội dung, tính chất kinh tế và yêu cầu quản lý của Doanh nghiệp
Dựa vào nguồn hình thành của nguyên liệu, vật liệu
Dựa vào phương pháp phân bổ chi phí vào các đối tượng sử dụng
Dựa vào công dụng, mục đích sử dụng
Chọn đáp án C
Theo yêu cầu quản lý và ghi chép kế toán
Theo nguồn gốc sản xuất của công cụ, dụng cụ
Theo phương pháp phân bổ chi phí cho các đối tượng sử dụng
Theo nguồn hình thành và công dụng của công cụ, dụng cụ
Chọn đáp án D
Dựa vào khâu lưu thông và phương thức vận chuyển
Dựa vào Nội dung, tính chất kinh tế
Dựa vào nguồn gốc sản xuất
Dựa vào tính chất thương phẩm, tính chất lý, hoá
Chọn đáp án B
Chi phí mua
Chi phí chế biến
Chi phí liên quan trực tiếp khác
Tất cả các chi phí nói trên
Chọn đáp án D
Giá mua
Thuế không được hoàn lại
Chi phí vận chuyên, bốc xếp, bảo quản trong quá trình mua
Chi phí quảng cáo, chiết khấu thanh toán
Chọn đáp án D
Phương pháp nhập trước- xuất trước hay nhập sau- xuất trước
Phương pháp bình quân gia quyền
Phương pháp giá hạch toán
Phương pháp tính theo giá đích danh
Chọn đáp án C
Nợ TK 144, 621, 627 / Có TK 152; Có TK 333
Nợ TK 152/ Có TK 154, 621, 627
Nợ TK 154, 621/ Có TK 152
Nợ TK 641, 642(2)/ Có TK 152
Chọn đáp án A
Nợ TK 627, 641, 642 / Có TK 153
Nợ TK 627, 641, 642 / Có TK 153; Có TK 111, 152
Nợ TK 627, 641, 642; Nợ TK 152, 111 / Có TK 153
Nợ TK 627, 641, 642/ Có TK 142, 242
Chọn đáp án A
Chắc chắn thu được lợi ích kinh tế trong tương lai
Nguyên giá TSCĐ được xác định đáng tin cậy
Thời gian sử dụng trên 1 năm và có đủ tiêu chuẩn giá trị theo tiêu chuẩn hiện hành
Tất cả các tiêu chuẩn
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 25 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Tính có thể xác định được
Khả năng kiểm soát
Có hình thái vật chất cụ thể do Doanh nghiệp nắm giữ
Lợi ích kinh tế trong tương lai
Chọn đáp án C
Giá mua
Chi phí liên quan đến mua và đưa TCSĐ vào sử dụng
Các khoản thuế không được hoàn lại
Chiết khấu thương mại
Chọn đáp án D
Giá trị còn lại của TSCĐ được đánh giá lại
Nguyên giá ghi sổ của TSCĐ
Hao mòn luỹ kế
Giá trị đánh giá lại của TSCĐ
Chọn đáp án A
Nợ TK 211/ Có TK 441
Nợ TK 211/ Có TK 154
Nợ TK 211/ Có TK 241
Nợ TK 211/ Có TK 214
Chọn đáp án A
Nợ TK 211/ Có TK 632
Nợ TK 211/ Có TK 154, 155
Nợ TK 211/ Có TK 512; Có TK 111, 152; Có TK 411
Nợ TK 211/ Có TK 512
Chọn đáp án D
Nguyên giá của TSCĐ
Thời gian sử dụng hữu ích
Giá trị thanh lý ước tính
Tất cả các yếu tố
Chọn đáp án B
Nợ TK 154; Nợ TK 133 / Có TK 152, 153, 334
Nợ TK 241(3)/ Có TK 152, 153, 334
Nợ TK 241(3); Nợ TK 133 / Có TK 152, 153, 334
Nợ TK 152, 153, 334/ Có TK 241(3)
Chọn đáp án C
Nợ TK 335/Có TK 154
Nợ TK 335 / Có TK 241(3); Có TK 333
Nợ TK 335/ Có TK 241(3)
Nợ TK 335; Nợ TK 133/ Có TK 241(3)
Chọn đáp án C
Nợ TK 154/ Có TK 142, 242
Nợ TK 241(3)/ Có TK 142, 242
Nợ TK 627, 641, 642/ Có TK 142, 242
Nợ TK 142, 242/ Có TK 627, 641, 642
Chọn đáp án C
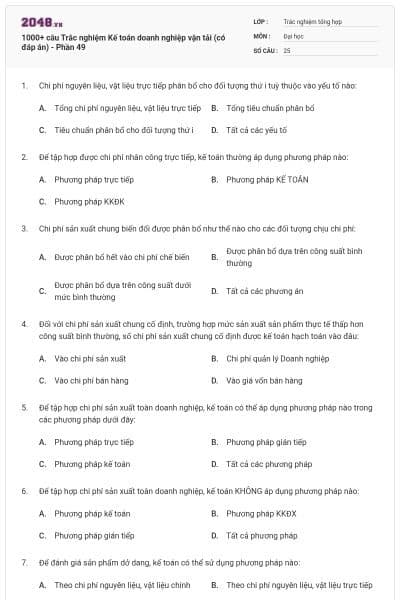
Tiền công sản phẩm trực tiếp
Tiền công khoán gọn theo sản phẩm cuối cùng
Tiền công khoán khối lượng, khoán công việc
Tất cả các loại tiền công
Chọn đáp án D
Chi phí nguyên liệu, vật liệu
Chi phí nhân công trực tiếp
Chi phí khấu hao TSCĐ
Chi phí dịch vụ mua ngoài và chi phí khác bằng tiền
Chọn đáp án D
Phương pháp trực tiếp
Phương pháp kế toán
Phương pháp KKĐK
Tất cả các phương pháp
Chọn đáp án D
Phương pháp trực tiếp
Phương pháp gián tiếp
Phương pháp kế toán
Tất cả các phương pháp
Chọn đáp án B
Tiến hành kiểm kê sản phẩm dở dang và xác định mức độ hoàn thành của sản phẩm dở dang
Quy đổi sản phẩm dở dang ra sản phẩm hoàn thành tương đương theo mức độ hoàn thành của sản phẩm dở dang
Dựa vào các yếu tố tính được mà xác định giá trị SPDD của từng loại chi phí theo công thức quy định
Tất cả các bước
Chọn đáp án D
Chi phí của SPDD đầu kỳ và chi phí phát sinh trong kỳ
Số lượng sản phẩm hoàn thành
Số lượng sản phẩm hoành thành tương đương
Số lượng sản phẩm dở dang cuối kỳ
Chọn đáp án D
Doanh thu được xác định chắc chắn, Doanh thu đã thu hoặc sẽ thu tiền vì người mua đã chấp nhận trả tiền
Đơn vị đã có hợp đồng kinh tế
Đơn vị đã xuất kho gửi bán
Tất cả các điều kiện
Chọn đáp án D
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










