1000+ câu Trắc nghiệm Kế toán doanh nghiệp vận tải (có đáp án) - Phần 13
25 câu hỏi
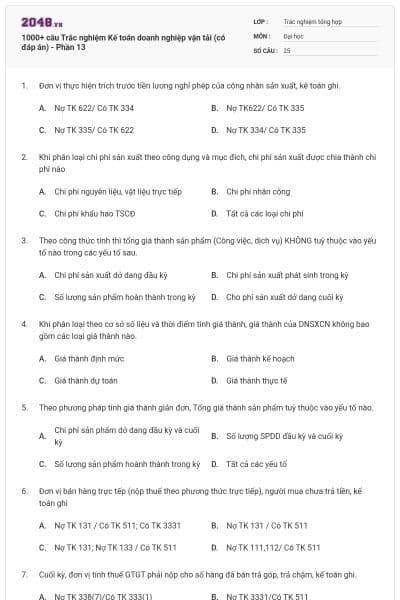
Nợ TK 622/ Có TK 334
Nợ TK622/ Có TK 335
Nợ TK 335/ Có TK 622
Nợ TK 334/ Có TK 335
Chọn đáp án B
Chi phí nguyên liệu, vật liệu trực tiếp
Chi phí nhân công
Chi phí khấu hao TSCĐ
Tất cả các loại chi phí
Chọn đáp án D
Chi phí sản xuất dở dang đầu kỳ
Chi phí sản xuất phát sinh trong kỳ
Số lượng sản phẩm hoàn thành trong kỳ
Cho phí sản xuất dở dang cuối kỳ
Chọn đáp án D
Giá thành định mức
Giá thành kế hoạch
Giá thành dự toán
Giá thành thực tế
Chọn đáp án D
Chi phí sản phẩm dở dang đầu kỳ và cuối kỳ
Số lượng SPDD đầu kỳ và cuối kỳ
Số lượng sản phẩm hoành thành trong kỳ
Tất cả các yếu tố
Chọn đáp án D
Nợ TK 131 / Có TK 511; Có TK 3331
Nợ TK 131 / Có TK 511
Nợ TK 131; Nợ TK 133 / Có TK 511
Nợ TK 111,112/ Có TK 511
Chọn đáp án C
Nợ TK 338(7)/Có TK 333(1)
Nợ TK 3331/Có TK 511
Nợ TK 3331/Có TK 338(7)
Nợ TK 511/ Có TK 333(1)
Chọn đáp án A
Nợ TK 431/ Có TK 155, 156
Nợ TK 334/ Có TK 155, 156
Nợ TK 431 / Có TK 512; Có TK 333 (1)
Nợ TK 431/ Có TK 512
Chọn đáp án C
Chiết khấu thương mại
Hàng bán bị trả lại
Giảm giá hàng bán
Thuế GTGT tính theo phương thức khấu trừ
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 25 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Chiết khấu thanh toán
Chiết khấu thương mại
Thuế GTGT tính theo phương pháp khấu trừ
Tất cả các yếu tố
Chọn đáp án D
Tổng chi phí bán hàng phát sinh trong kỳ
Tổng số lượng hàng hoá bán ra trong kỳ
Số lượng hàng hoá i bán ra trong kỳ
Tất cả các yếu tố
Chọn đáp án D
Nợ TK 642(8), Nợ TK 133/ có TK 111,112
Nợ TK 111,112/ có TK 642
Nợ TK 642, Nợ TK 133/ có TK 111,112
Nợ TK 642/ có TK 111,112
Chọn đáp án C
Nợ Tk 521/ Có TK 911
Nợ Tk 521/ Có TK 511
Nợ Tk 911/ Có TK 521
Nợ Tk 511/ Có TK 521
Chọn đáp án C
Nợ TK 642: 30.000/Có TK 334: 30.000
Nợ TK 641:30.000 /Có TK 334 : 30.000
Nợ TK 641:30.000 /Có TK 338: 30.000
Nợ TK 334 :30.000 /Có TK 641: 30.000
Chọn đáp án A
Hạch toán kế toán là nghệ thuật ghi chép, tổng hợp theo một cách riêng có bằng các khoản tiền nghiệp vụ và các sự kiện mà chúng có ít nhất một phần tính chất tài chính và và trình bầy kết quả của nó
Hạch toán kế toán kế toán là một môn khoa học phản ánh và giám đốc các mặt hoạt động tài chính ở tất cả các doanh nghiệp, tổ chức sự nghiệp và các cơ quan
Hạch toán kế toán là nghiệ thuật ghi chép, phân loại và tổng hợp theo một cách riêng có bằng những khoản tiền các nghiệp vụ và các sự kiện mà chúng có ít nhất một phần tính chất tài chính và trình bầy kết quả của nó
Hạch toán kế toán là một môn khoa học phản ánh và giám đốc các mặt hoạt động kinh tế tài chính ở tất cảấcc doanh nghiệp, tổ chức sự nghiệp và các cơ quan
Chọn đáp án C
Khi trích khấu hao tài sản cố định vào chi phí sản xuất kinh doanh, kế toán ghi nợ tài khoản chi phí sản xuất kinh doanh và ghi có TK 431 và ghi có TK 214 đồng thời ghi đơn bên nợ TK 009
Khi trích khấu hao tài sản cố định vào chi phí sản xuất kinh doanh, kế toán ghi nợ tài khoản chi phí sản xuất kinh doanh và ghi co tài khoản 214 đồng thời ghi dơn bên nợ tài khoản 009
Khi trích khấu hao tài sản cố định vào chi phí sản xuất kinh doanh, kế toán ghi nợ tài khoản chi phí sản xuất kinh doanh và ghi có TK 211
Khi trích khấu hao tài sản cố định vào chi phí sản xuất kinh doanh, kế toán ghi nợ tài khoản chi phí sản xuất kinh doanh và ghi có tài khoản 211 đồng thời ghi đơn nợ tài khoản 009
Chọn đáp án B
Ốm đau, thai sản, tai nạn lao động, bệnh nghề nghiệp, mất sức, hu chí, tử tuất
Ốm đau, thai sản, tai nạn lao động, bệnh nghề nghiệp, mất sức, hu trí, tử tuất, khám bệnh, nghỉ mất sức
Bệnh nghề nghiệp, nghỉ mất sức, phẫu thuật thẩm mỹ
Khám chữa bệnh, ốm đau, thai sản,tử tuất, phẫu thuật thẩm mỹ, nghỉ mất sức
Chọn đáp án A
Là nguồn vốn doanh nghiệp đi vay của các đơn vị, đơn vị, cá nhân để bổ sung nguồn vốn chủ sở hữu
Là nguồn vốn của doanh nghiệp đi vay, huy động hoặc chiếm dụng của cá nhân, đơn vị khác trên cơ sở hợp đồng thoả thuận hoặc được chế độ cho phép. Nguồn vốn này doanh nghiệp chỉ được phép sử dụng tạm thời trong một thời gian nhất định
Là các khoản nợ doanh nghiệp phải trả do mua hàng cha trả tiền cho người bán, trả lương cho công nhân viên nhưng cha đến kỳ trả
Là nguồn vốn của doanh nghiệp đi vay, huy động hoặc chiếm dụng của các nhân, đơn vị khác trên cơ sở hợp tác của các bên hoặc được chế độ nha nước. Nguồn vốn này doanh nghiệp chỉ được sử dụng trong một thời gian nhất định
Chọn đáp án B
180 triệu đồng
185 triệu đồng
195 triệu đồng
160 triệu đồng
Chọn đáp án D
Phương pháp tài khoản kế toán
Phương pháp chứng từ kế toán
Phương pháp tính giá
Phương pháp tổng hợp - cân đối
Chọn đáp án B
7 200 000đ
8 000 000đ
8 600 000đ
8 800 000đ
Chọn đáp án A
Các chi phí quản lý và phục vụ sản xuất kinh doanh phát sinh ở phân xởng, đội sản xuất, công trường sản xuất và các phòng ban quản lý
Các chi phí sản xuất trực tiếp khác nh: khâu hao TSCĐ dùng cho sản xuất, dịch vụ mua ngoài dùng cho sản xuất, các chi phí quản lý, phục vụ sản xuất trong phạm vi toàn doanh nghiệp
Chi phí sản xuất chung bao gồm: tiền lương, phụ cấp và các khoản trích theo lương, của nhân viên phân xởng, tổ đội sản xuất…, khấu hao TSCĐ dùng cho sản xuất và phục vụ sản xuất, dịch vụ mua ngoài dùng cho sản xuất và các chi phí quản lý, phục vụ sản xuất ở phân xởng, đội sản xuất, công trường sản xuất…
Các chi phí sản xuất khác nh: khấu hao TSCĐ dùng cho sản xuất kinh doanh, dịch vụ mua ngoài, các chi phí quản lý, phục vụ sản xuất ở phân xởng, đội sản xuất, công trường sản xuất, chi phí về tiên lương và các khoản trích theo lương của nhân viên phân xưởng…
Chọn đáp án C
Phải được kiểm toán
Đơn vị kế toán khi được kiểm toán báo cáo tài chính phải tuân thủ đầy đủ các quy định của pháp luật
Phải được cơ quản chủ quan đồng ý
Phải nộp đính kèm báo cáo kiểm toán
Chọn đáp án C
800
500
400
300
Chọn đáp án B
Thuyết minh báo cáo kì trước
Bảng CĐKT, các sổ kế toán tổng hợp, sổ chi tiết kì báo cáo
Bảng CĐKT, các sổ kế toán tổng hợp, sổ chi tiết kù trước
Báo cáo kết quả HĐKD kì báo cáo
Chọn đáp án C
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.
Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.










