Giải chuyên đề Toán 12 CTST Bài tập cuối chuyên đề 2 có đáp án
28 câu hỏi
Đáp án đúng là: B
Trong chuyển đổi giữa các đơn vị tiền tệ, phương thức được sử dụng phổ biến nhất là tỉ giá hối đoái.
Đáp án đúng là: C
Trong nền kinh tế, chỉ số lạm phát giúp đo lường sự gia tăng giá cả hàng hoá và dịch vụ.
Đáp án đúng là: B
Lãi suất danh nghĩa là R = 12%, tỉ lệ lạm phát là i = 4%.
Lãi suất thực là: 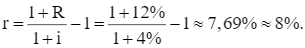
Thực tế, ta có lãi suất thực có thể tính như sau: r’ = R – r = 12% – 4% = 8%.
Đáp án đúng là: D
Lãi suất danh nghĩa là R = 9%, tỉ lệ lạm phát là i = 3%.
Lãi suất thực là: 
Số tiền nhận được cuối năm là: 100 . (1 + 5,83%) = 105,83 ≈ 106 (triệu đồng).
Đáp án đúng là: B
Tổng số tiền (tỉ đồng) cả vốn và lãi ông An nhận được sau 10 năm là:
F = 1 . (1 + 6%)10 ≈ 1,791 (tỉ đồng).
Đáp án đúng là: A
Ta có P = 1 tỉ đồng = 1 000 (triệu đồng); r = 8%; n = 3.
Sau 3 năm, số tiền lãi ông Đức nhận được là:
1 000 . [(1 + 8%)3 – 1] = 259,712 (triệu đồng).
Vậy con ông Đức có thể chọn gói 1 hoặc gói 2, tức số nguyện vọng tối đa là 1.
Đáp án đúng là:
Theo kết quả của câu a, Ví dụ 3, Sách Chuyên đề học tập Toán 12, trang 41, trang 42, ta có:  với F là số tiền thu được ở cuối dòng tiền (giá trị tương lai của dòng tiền) và A là số tiền gửi tiết kiệm mỗi tháng với lãi suất kép r%/tháng trong n tháng.
Thay F = 500 (triệu đồng);  n = 5. 12 = 60, ta có:

Suy ra A ≈ 6,805 (triệu đồng).
Học thông minh hơn mỗi ngày
Xem toàn bộ 28 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Đáp án đúng là: A
Để lập kế hoạch tài chính cá nhân, điều quan trọng nhất là xác định mục tiêu tài chính của bạn.
Đáp án đúng là: D
Bạn muốn tiết kiệm tiền, điều bạn nên làm là cắt giảm chi tiêu không cần thiết.
Đáp án đúng là: A
Số tiền lãi (USD) nhận được sau 10 năm là:
1 000 . 5% . 10 = 500 (USD).
|
Năm |
2017 |
2018 |
2019 |
2020 |
2021 |
|
Tỉ lệ lạm phát (%) |
3,53 |
3,54 |
2,79 |
3,23 |
1,84 |
Gọi x và y lần lượt là khoản tiền ông Đạt gửi ở ngân hàng A và B (triệu đồng) (x > 0, y > 0).
Số tiền lãi ông Đạt nhận được từ ngân hàng A sau 15 tháng là:
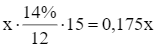 (triệu đồng).
Số tiền lãi ông Đạt nhận được từ ngân hàng B sau 12 tháng là:
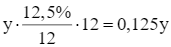 (triệu đồng).
Theo bài, 0,175x = 2 . 0,125y, do đó  (*) nên x > y.
Mà hai khoản tiền trên chênh lệch nhau 30 triệu đồng nên ta có x = y + 30, thay vào (*) ta được:
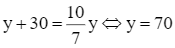 (thỏa mãn).
Suy ra x = 70 + 30 = 100 (thỏa mãn).
Vậy khoản tiền ông Đạt gửi ở ngân hàng A và B lần lượt là 100 triệu đồng và 70 triệu đồng.
Do bạn đã không trả đủ toàn bộ số dư nợ và khoản thanh toán tối thiểu tại thời điểm ngày 27/10 nên số tiền lãi sẽ bị tính gồm có:
⦁ Số dư nợ 1 từ ngày 18/9 đến ngày 08/10 nên số tiền lãi phải trả là:
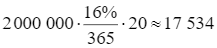 (đồng).
⦁ Số dư nợ 2 từ ngày 08/10 đến ngày 01/11 nên số tiền lãi phải trả là:
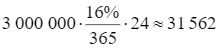 (đồng).
⦁ Tính phí trả chậm:
(4% . 3 000 000) . 2% = 2 400 < 200 000.
Nên tính phí trả chậm là: 200 000 đồng.
Vậy tổng số tiền lãi và phí phát sinh mà bạn cần phải trả đến ngày 01/11 là:
17 534 + 31 562 + 200 000 = 249 096 (đồng).
Ngoài ra, số tiền 2 triệu đồng vẫn bị tính tiếp lãi cho tới thời điểm bạn thanh toán cho ngân hàng.
Ta có P = 500 (triệu đồng); r = 8%; n = 5.
Số tiền lãi ông Hải nhận được sau 5 năm tính theo hình thức lãi kép là:
500 . [(1 + 8%)5 – 1] ≈ 234,664 (triệu đồng).
Ta có P = 500 (triệu đồng); r = 14%; n = 5.
Số tiền lãi ông Hải nhận được sau 5 năm tính theo hình thức lãi kép là:
500 . [(1 + 14%)5 – 1] ≈ 462,707 (triệu đồng).
Số tiền lãi bác Tâm phải trả cho ngân hàng khi sử dụng thẻ tín dụng A là:
 (triệu đồng).
Số tiền lãi bác Tâm phải trả cho ngân hàng khi sử dụng thẻ tín dụng B là:
 (triệu đồng).
Ta thấy 0,0964 < 0,208 do đó đối với trường hợp này, bác Tâm nên sử dụng thẻ tín dụng A.
Số tiền lãi bác Tâm phải trả cho ngân hàng khi sử dụng thẻ tín dụng A là:
 (triệu đồng).
Số tiền lãi bác Tâm phải trả cho ngân hàng khi sử dụng thẻ tín dụng B là:
 (triệu đồng).
Ta thấy 0,458 < 0,521 do đó đối với trường hợp này, bác Tâm nên sử dụng thẻ tín dụng A.
Số tiền lãi bác Tâm phải trả cho ngân hàng khi sử dụng thẻ tín dụng A là:
 (triệu đồng).
Số tiền lãi bác Tâm phải trả cho ngân hàng khi sử dụng thẻ tín dụng B là:
 (triệu đồng).
Ta thấy 2,266 > 2,082 do đó đối với trường hợp này, bác Tâm nên sử dụng thẻ tín dụng B.
Tổng số tiền cổ tức bác Hà nhận được là:
500 . 500 = 250 000 (đồng).

Cho biết thông tin về một số cổ phiếu theo mã và ngành như sau:

(Nguồn: https://tuoitre.vn/bat-ngo-voi-nhung-doanh-nghiep-tra-co-tuc-cao-tren-600-20230406084911879.htm)
Vào ngày 03/4/2013, bác Hiền đầu tư bằng cách mua 20 000 cổ phiếu ICC với giá mỗi cổ phiếu là 12 000 đồng. Đến ngày 03/4/2023, bác Hiền bán hết số cổ phiếu nói trên. Hãy tính tổng số tiền lời mà bác Hiền thu được từ việc cổ phiếu tăng giá và tiền cổ tức được chia hằng năm.
Số tiền vốn bác Hiền đầu tư mua cổ phiếu ICC là:
20 000 . 12 000 = 240 000 000 (đồng).
Số tiền bác Hiền thu được từ việc bán hết cổ phiếu ICC là:
20 000 . 24 000 = 480 000 000 (đồng).
Tổng số tiền lời bác Hiền thu được từ việc cổ phiếu tăng giá là:
480 000 000 – 240 000 000 = 240 000 000 (đồng).
Tổng số tiền cổ tức bác Hiền nhận được mỗi năm là:
20 000 . 5 340 = 106 800 000 (đồng).
Cho biết thông tin về một số cổ phiếu theo mã và ngành như sau:

(Nguồn: https://tuoitre.vn/bat-ngo-voi-nhung-doanh-nghiep-tra-co-tuc-cao-tren-600-20230406084911879.htm)
Số tiền vốn cô Trang đầu tư mua cổ phiếu PAT là:
28 000 . 61 480 = 1 721 440 000 (đồng).
Số tiền cô Trang thu được từ việc bán hết cổ phiếu PAT là:
28 000 . 91 480 = 2 561 440 000 (đồng).
Tổng số tiền lời cô Trang thu được từ việc cổ phiếu tăng giá là:
2 561 440 000 – 1 721 440 000 = 840 000 000 (đồng).
Tổng số tiền cổ tức cô Trang nhận được mỗi năm là:
28 000 . 30 655 = 858 340 000 (đồng).
⦁ 4 năm đầu tiên:
Ta có P = 10 tỉ đồng = 10 000 (triệu đồng);  n = 4 . 2 = 8.
Số tiền cả vốn và lãi công ty C nhận được là:
10 000 . (1 + 7%)8 = 17 181,8618 (triệu đồng).
⦁ 3 năm tiếp theo:
Ta có P = 17 181,8618 (triệu đồng); 

Số tiền cả vốn và lãi công ty C nhận được là:
17 181,8618 . (1 + 3%)12 ≈ 24 497,22652 (triệu đồng).
⦁ 3 năm cuối:
Ta có P = 24 497,22652 (triệu đồng);  n = 3 . 12 = 36.
Số tiền cả vốn và lãi công ty C nhận được là:
 (triệu đồng).
Vậy sau 10 năm, công ty C tích lũy được khoảng 33 026 716 000 đồng.
Dựa trên các thông tin sau đây:
Anh An:

Chị Lan:

Lập bảng ngân sách hằng tháng của anh An và chị Lan.
Dựa trên các thông tin trên ta có thể lập bảng ngân sách cho anh An và chị Lan như sau:
NGÂN SÁCH HẰNG THÁNG CỦA ANH AN
Đơn vị tính: đồng/ tháng
|
Thu nhập |
Chi tiêu | ||
|
Khoản mục |
Số tiền |
Khoản mục |
Số tiền |
|
Dạy kèm |
2 000 000 |
Tiền điện thoại |
500 000 |
|
Phụ giữ xe buổi tối |
3 000 000 |
Tiền đi lại |
1 000 000 |
|
Giao hàng |
1 000 000 |
Tiền ăn uống |
2 500 000 |
|
|
|
Sách vở, tài liệu |
500 000 |
|
|
|
Tiêu vặt |
500 000 |
|
Tổng thu |
6 000 000 |
Tổng chi |
5 000 000 |
|
Số dư |
1 000 000 |
|
|
NGÂN SÁCH HẰNG THÁNG CỦA CHỊ LAN
Đơn vị tính: đồng/ tháng
|
Thu nhập |
Chi tiêu | ||
|
Khoản mục |
Số tiền |
Khoản mục |
Số tiền |
|
Trợ giúp của gia đình |
1 000 000 |
Tiền điện thoại |
500 000 |
|
Phụ bán hàng |
2 000 000 |
Tiền đi lại |
1 000 000 |
|
Trông trẻ |
1 000 000 |
Tiền ăn uống |
3 000 000 |
|
|
|
Sách vở, tài liệu |
500 000 |
|
|
|
Tiêu vặt |
500 000 |
|
|
|
Xem ca nhạc |
500 000 |
|
Tổng thu |
4 000 000 |
Tổng chi |
6 000 000 |
|
Số dư |
–2 000 000 |
|
|
Dựa trên các thông tin sau đây:
Anh An:

Chị Lan:

Dưới đây là một kế hoạch tài chính cá nhân cho anh An để đạt được mục tiêu:
– Xác định mục tiêu tiết kiệm: Tiết kiệm đủ 30 triệu đồng trong vòng 12 tháng để có đủ tiền theo học một khóa học tiếng Anh.
– Điều tra tình hình tài chính hiện tại: Thu nhập hằng tháng của anh An là 6 000 000 đồng, chi phí hằng tháng của anh An là 5 000 000 đồng.
– Xây dựng kế hoạch chi tiêu hằng tháng: Tổng chi phí hằng tháng của anh An là 5 000 000 đồng. Hãy xem xét cách giảm chi phí hằng tháng để có thể tiết kiệm được 2 500 000 đồng mỗi tháng:
+ Giảm tiền điện thoại: Đăng kí gói gọi, gói data, ... của nhà mạng.
+ Giảm chi phí ăn uống: Hãy tìm kiếm các món ăn giá rẻ hơn và nấu ăn tại nhà thay vì ăn ngoài.
+ Giảm tiêu vặt: Hãy cân nhắc các chi tiêu không cần thiết và hạn chế việc mua sắm các món đồ không cần thiết.
+ Giảm chi phí đi lại: Hãy xem xét việc đi bộ hoặc sử dụng phương tiện công cộng để giảm chi phí đi lại.
– Xác định nguồn tiết kiệm hằng tháng: Anh An có thể tiết kiệm được khoảng 1 000 000 đồng mỗi tháng.
– Tính toán nguồn tiết kiệm còn thiếu: Sau khi trừ đi chi phí hằng tháng và các nguồn tiết kiệm đã có, anh An cần tiết kiệm thêm khoảng 1 500 000 đồng mỗi tháng để đạt được mục tiêu 30 triệu đồng sau 12 tháng.
Với kế hoạch tài chính cá nhân này, anh An có thể đạt được mục tiêu tài chính của mình.
Dựa trên các thông tin sau đây:
Anh An:

Chị Lan:

Dưới đây là một kế hoạch tài chính cá nhân cho chị Lan để đạt được mục tiêu:
– Xác định mục tiêu tiết kiệm: Tiết kiệm đủ 10 triệu đồng trong vòng 12 tháng để có đủ tiền theo học một khóa dạy bán hàng trực tuyến.
– Điều tra tình hình tài chính hiện tại: Thu nhập hằng tháng của chị Lan là 4 000 000 đồng, chi phí hằng tháng của chị Lan là 6 000 000 đồng.
– Xây dựng kế hoạch chi tiêu hằng tháng: Tổng chi phí hằng tháng của chị Lan là 6 000 000 đồng. Hãy xem xét cách giảm chi phí hằng tháng để có thể tiết kiệm được khoảng 833 000 đồng mỗi tháng:
+ Giảm tiền điện thoại: Đăng kí gói gọi, gói data, ... của nhà mạng.
+ Giảm chi phí ăn uống: Hãy tìm kiếm các món ăn giá rẻ hơn và nấu ăn tại nhà thay vì ăn ngoài.
+ Giảm tiêu vặt: Hãy cân nhắc các chi tiêu không cần thiết và hạn chế việc mua sắm các món đồ không cần thiết.
+ Giảm chi phí đi lại: Hãy xem xét việc đi bộ hoặc sử dụng phương tiện công cộng để giảm chi phí đi lại.
+ Giảm chi phí xem ca nhạc: Xem ca nhạc qua ti vi hoặc youtube thay vì đi xem buổi biểu diễn.
– Tính toán nguồn tiết kiệm còn thiếu: Sau khi trừ đi chi phí hằng tháng, chị Lan cần tiết kiệm khoảng 2 833 000 đồng mỗi tháng để đạt được mục tiêu 10 triệu đồng sau 12 tháng.
Với kế hoạch tài chính cá nhân này, chị Lan có thể đạt được mục tiêu tài chính của mình.
Dựa trên các thông tin sau đây:
Anh An:

Chị Lan:

Theo kết quả của câu a, Ví dụ 3, Sách Chuyên đề học tập Toán 12, trang 41, trang 42, ta có:  với F là số tiền thu được ở cuối dòng tiền (giá trị tương lai của dòng tiền) và A là số tiền gửi tiết kiệm mỗi tháng với lãi suất kép r%/tháng trong n tháng.
Thay A = 1 (triệu đồng);  n = 36, ta có:

Suy ra F ≈ 39,336 (triệu đồng).
Vậy số tiền anh An thu được vào cuối dòng tiền khoảng 39,336 triệu đồng.
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.