900 câu trắc nghiệm môn Quản lý thuế có đáp án - Phần 10
30 câu hỏi
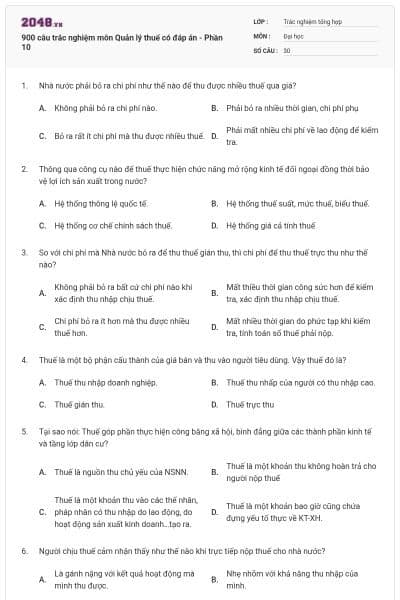
Nhà nước phải bỏ ra chi phí như thế nào để thu được nhiều thuế qua giá?
Không phải bỏ ra chi phí nào.
Phải bỏ ra nhiều thời gian, chi phí phụ
Bỏ ra rất ít chi phí mà thu được nhiều thuế.
Phải mất nhiều chi phí về lao động để kiểm tra.
Chọn đáp án C
Hệ thống thông lệ quốc tế.
Hệ thống thuế suất, mức thuế, biểu thuế.
Hệ thống cơ chế chính sách thuế.
Hệ thống giá cả tính thuế
Chọn đáp án B
Không phải bỏ ra bất cứ chi phí nào khi xác định thu nhập chịu thuế.
Mất thiều thời gian công sức hơn để kiểm tra, xác định thu nhập chịu thuế.
Chi phí bỏ ra ít hơn mà thu được nhiều thuế hơn.
Mất nhiều thời gian do phức tạp khi kiểm tra, tính toán số thuế phải nộp.
Chọn đáp án B
Thuế thu nhập doanh nghiệp.
Thuế thu nhấp của người có thu nhập cao.
Thuế gián thu.
Thuế trực thu
Chọn đáp án C
Thuế là nguồn thu chủ yếu của NSNN.
Thuế là một khoản thu không hoàn trả cho người nộp thuế
Thuế là một khoản thu vào các thể nhân, pháp nhân có thu nhập do lao động, do hoạt động sản xuất kinh doanh…tạo ra.
Thuế là một khoản bao giờ cũng chứa đựng yếu tố thực về KT-XH.
Chọn đáp án C
Là gánh nặng với kết quả hoạt động mà mình thu được.
Nhẹ nhõm với khả năng thu nhập của mình.
Bình đẳng giữa mọi thành viên trong xã hội.
Hài lòng với kết quả thu nhập của mình.
Chọn đáp án A
Không bình đẳng giữa người sản xuất thuộc các thành phần kinh tế khác nhau.
Chưa công bằng giữa những đối tượng có thu nhập khác nhau.
Không hợp lý với thu nhập của từng đối tượng.
Công bằng vì phần đóng góp phù hợp với kết quả thu nhập của từng đối tượng
Chọn đáp án D

Học thông minh hơn mỗi ngày
Xem toàn bộ 30 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
Hàng hóa xuất khẩu, nhập khẩu.
Sản xuất kinh doanh của các tổ chức Việt Nam và của nước ngoài hoạt động tại Việt Nam, của dân cư có thu nhập.
Hàng hóa gia công, ủy thác gia công.
Giá trị hàng hóa dùng làm quà biếu, tặng, tiêu dùng nội bộ.
Chọn đáp án B
Thuế được nhà nước sử dụng như một công cụ kinh tế quan trọng.
Thuế là hình thức động viên cổ xưa nhất của Tài chính Nhà nước.
Thuế là phạm trù kinh tế xuất hiện và tồn tại cùng với sự hình thành và phát triển của nhà nước.
Thuế là một công cụ để động viên một phần thu nhập của người dân.
Chọn đáp án C
Là khoản thuế thu trực tiếp váo thu nhập của pháp nhân, thể nhân.
Là khoản thu vào tài sản, vào thu nhập có được của các CSSXKD và dân cư.
Là khoản thu qua giá bán của hàng hóa và dịch vụ bán ra.
Là yếu tố cấu thành lợi nhuận của doanh nghiệp.
Chọn đáp án C
Trong doanh thu đã có thuế nộp ở khâu trước
Trong doanh thu chưa có thuế nộp ở khâu trước.
Trong doanh thu tính thuế doanh thu chứa ẩn nhiều mức thuế suất
Cả (b) và (c).
Chọn đáp án A
Thuế GTGT phải nộp = Doanh thu tính thuế × Thuế suất.
Thuế GTGT phải nộp = (Giá thanh toán của hàng hóa dịch vụ bán ra – Giá thanh toán của hàng hóa dịch vụ mua vào tương ứng) × Thuế suất.
Thuế GTGT phải nộp = GTGT của hàng hóa, dịch vụ chịu thuế × Thuế suất của hàng hóa dịch vụ tương ứng.
Thuế GTGT phải nộp = (Giá thanh toán của hàng hóa dịch vụ bán ra – Giá thanh toán của hàng hóa dịch vụ mua vào) × Thuế suất.
Chọn đáp án C
Chủ hàng tạm nộp hộ đại lý, ký gửi rồi sẽ phân bổ lại khi quyết toán thuế sau này.
Kê khai và nộp thuế theo quy định của pháp luật.
Kê khai và tạm nộp theo mức phân bổ của chủ hàng.
Không phải kê khai và nộp thuế GTGT đối với tiền hoa hồng thu được.
Chọn đáp án D
7
8
5
3
Chọn đáp án A
01-01-2000
01-01-2002
01-01-1999
01-01-2004
Chọn đáp án D
Gồm phụ phí, phụ thu không được hưởng đã có thuế GTGT.
Gồm phụ phí, phụ thu không được hưởng chưa có thuế GTGT
Gồm phụ phí và doanh thu vận tải ngoài nước chưa có thuế GTGT.
Gồm phụ phí, phụ thu được hưởng chưa có thuế GTGT.
Chọn đáp án D
Phải hạch toán đầy đủ, không bỏ sót, không trùng lặp
Phải hạch toán rõ ràng, minh bạch theo từng đối tượng tính thuế.
Phải hạch toán rõ ràng thuế GTGT đầu vào được khấu trừ và không được khấu trừ.
Phải hạch toán đầy đủ theo từng mức thuế suất.
Chọn đáp án C
(1) CSKD không phải nộp thuế GTGT khi tiêu thụ hàng hóa, cung cấp dịch vụ không chịu thuế GTGT nhưng không được khấu trừ hoặc hoàn lại số thuế GTGT đầu vào.
(2) CSKD không phải nộp thuế GTGT khi xuất khẩu hàng hóa nhưng không được hoàn lại toàn bộ số thuế GTGT đầu vào đã trừ khi mua hàng hóa, nguyên liệu, dịch vụ để sản xuất kinh doanh.
(3) CSKD không phải nộp thuế GTGT khi tiêu thụ hàng hóa, cung cấp dịch vụ không chịu thuế GTGT và được khấu trừ hoặc hoàn lại số thuế GTGT đầu vào.
(4) CSKD không phải nộp thuế GTGT khi xuất khẩu hàng hóa mà còn được hoàn lại toàn bộ số thuế GTGT đầu vào đã trừ khi mua hàng hóa, nguyên liệu, dịch vụ để sản xuất kinh doanh.
(2) và (3)
(4) và (3)
(2) và (1)
(1) và (4)/
Chọn đáp án D
Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào.
Thuế GTGT phải nộp = (Thuế suất × GTGT đầu ra) – (Thuế suất × GTGT đầu vào)
Thuế GTGT phải nộp = (Doanh số bán ra × thuế suất) – (Giá mua vào × thuế suất)
Thuế GTGT phải nộp = (Giá bán ra có thuế GTGT × thuế suất) – (Giá vốn hàng mua vào × thuế suất)
Chọn đáp án A
Người bán
Người bán và người mua cùng chịu
Người sản xuất
Người mua (người tiêu dùng)
Chọn đáp án D
Kê khai và nộp thuế GTGT theo phương pháp khấu trừ đối với toàn bộ hàng hóa.
Kê khai và nộp thuế GTGT theo phương pháp trực tiếp đối với toàn bộ hàng hóa.
Kê khai và nộp thuế GTGT theo phương pháp trực tiếp trên GTGT đối với từng chuyến hàng cho cơ quan thuế nơi mua hàng, trước khi vận chuyển hàng đi.
Kê khai và nộp thuế GTGT theo phương pháp trực tiếp đối với từng chuyến hàng cho cơ quan thuế nơi đến bán sau khi vận chuyển hàng đi.
Chọn đáp án C
Gián thu
Tiêu dùng
Trực thu.
Cả (a) và (b)
Chọn đáp án D
Đều là thuế gián thu, thu ngay ở khâu nhập khẩu nếu đơn vị kinh doanh có hàng nhập khẩu, đánh vào tất cả các loại hàng
hóa, dịch vụ và hoạt động kinh doanh
Đều có các mức thuế suất như nhau, phân biệt theo ngành nghề, mặt hàng. Đối tượng chịu thuế là người tiêu dùng, cơ sở
tính thuế đều là doanh thu bán hàng.
Đều là thuế gián thu, thu hầu hết các loại hàng hóa, dịch vụ và hoạt động kinh doanh, thuế tính trên doanh thu hoặc giá bán. Đối tượng nộp thuế là CSSXKD hàng hóa dịch vụ.
Đều là thuế tiêu dùng, phạm vi điều chỉnh rộng, đối tượng nộp thuế là CSSXKD hàng hóa dịch vụ
Chọn đáp án C
Hàng hóa chịu thuế TTĐB xuất khẩu.
Hàng hóa thông thường xuất khẩu.
Hàng hóa tạm nhập, tái xuất…
Hàng hóa chịu thuế TTĐB nhập khẩu.
Chọn đáp án C
Khi hàng hóa dịch vụ sản xuất kinh doanh là đối tượng chịu thuế và không chịu thuế GTGT.
Khi hàng hóa dịch vụ sản xuất kinh doanh là đối tượng chịu thuế GTGT
Khi hàng hóa dịch vụ sản xuất kinh doanh là đối tượng không chịu thuế GTGT
Tất cả đều đúng
Chọn đáp án A
Theo từng mức thuế suất đối với từng loại hàng hóa, dịch vụ.
Theo mức thuế suất bình quân gia quyền đối với tất cả hàng hóa, dịch vụ.
Theo mức thuế suất thấp nhất cho tất cả hàng hóa, dịch vụ.
Theo mức thuế suất cao nhất của hàng hóa, dịch vụ mà cơ sở SX, KD.
Chọn đáp án A
Cơ sở chỉ khấu trừ theo từng đối tượng chịu thuế.
Cơ sở chỉ được khấu trừ thuế đầu vào tương ứng của hàng hóa dịch vụ dùng cho sản xuất hàng hóa dịch vụ chịu thuế GTGT.
Cơ sở chỉ được khấu trừ theo tỉ lệ % doanh thu của hàng hóa dịch vụ chịu thuế so với tổng doanh thu của hàng hóa dịch vụ
bán ra trong kỳ.
Cơ sở chỉ khấu trừ theo tỉ trọng hàng hóa dịch vụ chịu thuế và không chịu thuế.
Chọn đáp án C
Thuế GTGT đầu vào của những vật tư hàng hóa dùng để sản xuất, kinh doanh những hàng hóa dịch vụ không chịu thuế
GTGT.
Thuế GTGT đầu vào phát sinh tháng nào được kê khai khấu trừ hết trong tháng đó không kể đã xuất dùng hay còn tồn kho.
Thuế GTGT đầu vào phát sinh 4 tháng chưa khấu trừ hết trong các tháng đó không kể đã xuất dùng hay còn tồn kho.
Thuế GTGT đầu vào đwocj tập hợp trên các chứng từ mua hàng từ những năm trước đã phát hiện kỳ này.
Chọn đáp án B
Cơ sở kinh doanh mới thành lập chưa phát sinh doanh thu có thời gian đầu tư là 6 tháng.
Cơ sở kinh doanh nộp thuế theo phương pháp khấu trừ có số thuế đầu vào được khấu trừ lớn hơn đầu ra trong vòng 3 tháng liên tiếp.
Cơ sở kinh doanh nộp thuế theo phương pháp khấu trừ có số thuế đầu ra trừ số thuế đầu vào âm từng tháng.
Cơ sở kinh doanh mua bán vàng bạc, đá quý có số thuế đầu vào phát sinh trong tháng lớn hơn đầu ra.
Chọn đáp án B
Là giá bán trả một lần kể từ khi giao hàng hoặc khi xuất hóa đơn GTGT không bao gồm lãi trả chậm.
Là giá bán trả lần đầu tiên kể từ lúc giao hàng và nhận được tiền thanh toán của khách hàng.
Là giá bán trả nhiều lần kể từ khi giao hàng hoặc khi xuất hóa đơn GTGT bao gồm lãi trả chậm.
Là giá bán trả một lần kể từ khi giao hàng bao gồm lãi trả chậm
Chọn đáp án A
Bạn có thích hoạt động này không?
Ý kiến của bạn sẽ giúp chúng tôi đề xuất nội dung phù hợp hơn.
Gợi ý cho bạn
Tài liệu phổ biến Trắc nghiệm tổng hợp
Tài liệu phổ biến Đại học