600+ câu Trắc nghiệm Nghiệp vụ hải quan (có đáp án) - Phần 4
29 câu hỏi
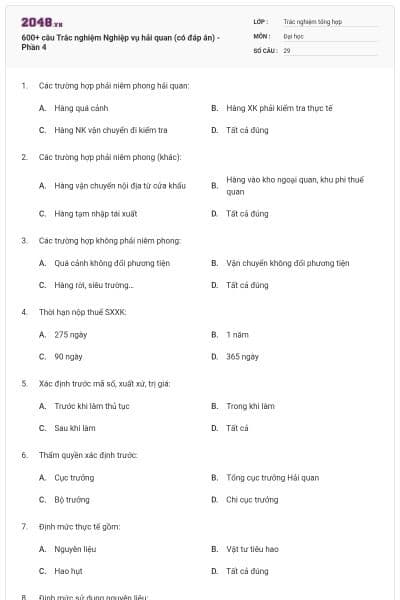
Các trường hợp phải niêm phong hải quan:
Hàng quá cảnh
Hàng XK phải kiểm tra thực tế
Hàng NK vận chuyển đi kiểm tra
Tất cả đúng
Chọn đáp án D
Các trường hợp phải niêm phong (khác):
Hàng vận chuyển nội địa từ cửa khẩu
Hàng vào kho ngoại quan, khu phi thuế quan
Hàng tạm nhập tái xuất
Tất cả đúng
Chọn đáp án D
Các trường hợp không phải niêm phong:
Quá cảnh không đổi phương tiện
Vận chuyển không đổi phương tiện
Hàng rời, siêu trường…
Tất cả đúng
Chọn đáp án D
Thời hạn nộp thuế SXXK:
275 ngày
1 năm
90 ngày
365 ngày
Chọn đáp án A
Xác định trước mã số, xuất xứ, trị giá:
Trước khi làm thủ tục
Trong khi làm
Sau khi làm
Tất cả
Chọn đáp án A
Thẩm quyền xác định trước:
Cục trưởng
Tổng cục trưởng Hải quan
Bộ trưởng
Chi cục trưởng
Chọn đáp án B
Định mức thực tế gồm:
Nguyên liệu
Vật tư tiêu hao
Hao hụt
Tất cả đúng
Chọn đáp án D
Định mức sử dụng nguyên liệu:
Lượng nguyên liệu cần cho 1 sản phẩm
Hao hụt
Vật tư tiêu hao
Tất cả
Chọn đáp án A
Định mức vật tư tiêu hao:
Nguyên liệu
Hao hụt
Vật tư tiêu hao cho 1 sản phẩm
Tất cả
Chọn đáp án C
Tỷ lệ hao hụt:
% hao hụt so với định mức
Hao hụt vật tư
Hao hụt nguyên liệu
Hao hụt hợp lý
Chọn đáp án A
Nguyên liệu, vật tư gồm:
Sản phẩm gắn vào hàng XK
Phục vụ bảo hành
Bao bì
Tất cả đúng
Chọn đáp án D
Gia công chuyển tiếp:
Dùng làm nguyên liệu tiếp
Chuyển giao XK
Chuyển tiếp theo chỉ định
A và C
Chọn đáp án D
Sản phẩm SXXK gồm:
100% nguyên liệu NK
Nhiều nguồn khác nhau
Nhập kinh doanh nội địa
Tất cả đúng
Chọn đáp án D
Kiểm tra cơ sở sản xuất:
Lần đầu gia công
Lần đầu hưởng ưu đãi
Có dấu hiệu bất thường
Tất cả đúng
Chọn đáp án D
Kiểm tra tồn kho:
Không có sản phẩm XK
Biến động bất thường
Gian lận
Tất cả đúng
Chọn đáp án D
Nội dung kiểm tra:
Hồ sơ
Định mức
Tồn kho thực tế
Tất cả đúng
Chọn đáp án D
Thời hạn kiểm tra tại DN:
3 ngày
5 ngày
8 ngày
30 ngày
Chọn đáp án C
Xử lý nguyên liệu dư thừa:
Bán/Xuất trả
Chuyển hợp đồng
Biếu tặng/tiêu hủy
Tất cả đúng
Chọn đáp án D
Bán nguyên liệu dư trong nước:
Nhập kinh doanh
Chuyển tiếp
XK tại chỗ
SXXKĐáp án
Chọn đáp án A
Điểm khác nhau cơ bản giữa loại hình SXXK và gia công cho nước ngoài là:
Hợp đồng giữa hai bên
Sở hữu hàng hóa mỗi bên
Chính sách thuế khác nhau
Cả ba ý trên
Chọn đáp án D
Hàng hóa tiêu dùng từ nội địa đưa vào DNCX phục vụ sinh hoạt:
Phải làm thủ tục hải quan
Phải làm thủ tục và nộp thuế XK
Không phải làm thủ tục hải quan
DNCX được lựa chọn
Chọn đáp án C
Hàng hóa giữa các DNCX cùng tập đoàn (hạch toán phụ thuộc):
Không phải làm thủ tục hải quan
Phải làm thủ tục và nộp thuế
Phải làm thủ tục hải quan
Chọn đáp án C
Hàng hóa đưa ra/vào DNCX để sửa chữa, đóng gói:
Phải làm thủ tục hải quan
Phải làm thủ tục và nộp thuế
Không phải làm thủ tục
Được lựa chọn
Chọn đáp án A
Hàng DNCX đã nộp thuế đầy đủ khi mua bán nội địa:
Phải làm thủ tục hải quan
Phải làm thủ tục và nộp thuế XK
Không phải làm thủ tục
Được lựa chọn
Chọn đáp án A
Mua bán giữa DNCX và DN nội địa:
DNCX XK – DN nội địa NK
Làm thủ tục XNK tại chỗ
Không làm thủ tục
DNCX NK – DN nội địa XK
Chọn đáp án B
Hàng hóa DNCX thuê DN nội địa gia công: (câu bị lỗi đề, giữ nguyên logic)
Chọn đáp án A
DNCX nhận gia công cho DN nội địa:
Làm thủ tục XNK tại chỗ
Như A
DNCX làm gia công, DN nội địa không làm
Cả hai làm theo loại hình gia công
Chọn đáp án A
DNCX thuê DNCX khác gia công:
Làm theo loại hình gia công
Không phải làm thủ tục
Như gia công nước ngoài
XNK tại chỗ
Chọn đáp án D
Thủ tục với hàng DNCX thực hiện quyền xuất khẩu:
Mua nội địa → XK không cần thủ tục nhập
Mua từ DNCX khác → làm như DN nội địa
Mua nội địa → làm như nhập khẩu
Câu A và B
Chọn đáp án D