510 câu trắc nghiệm tổng hợp Quản trị tài chính có đáp án - Phần 17
13 câu hỏi
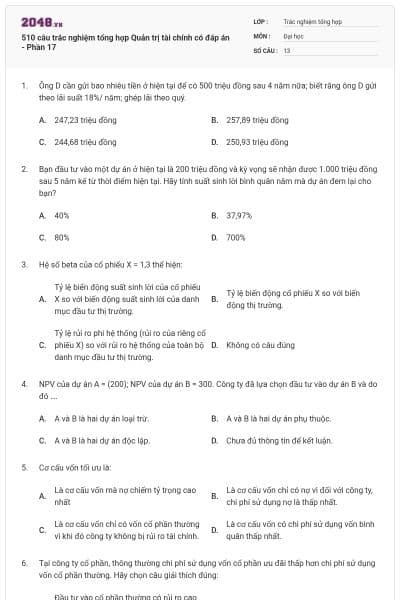
247,23 triệu đồng
257,89 triệu đồng
244,68 triệu đồng
250,93 triệu đồng
Chọn đáp án A
40%
37,97%
80%
700%
Chọn đáp án B
Tỷ lệ biến động suất sinh lời của cổ phiếu X so với biến động suất sinh lời của danh mục đầu tư thị trường.
Tỷ lệ biến động cổ phiếu X so với biến động thị trường.
Tỷ lệ rủi ro phi hệ thống (rủi ro của riêng cổ phiếu X) so với rủi ro hệ thống của toàn bộ danh mục đầu tư thị trường.
Không có câu đúng
Chọn đáp án A
A và B là hai dự án loại trừ.
A và B là hai dự án phụ thuộc.
A và B là hai dự án độc lập.
Chưa đủ thông tin để kết luận.
Chọn đáp án D
Là cơ cấu vốn mà nợ chiếm tỷ trọng cao nhất
Là cơ cấu vốn chỉ có nợ vì đối với công ty, chi phí sử dụng nợ là thấp nhất.
Là cơ cấu vốn chỉ có vốn cổ phần thường vì khi đó công ty không bị rủi ro tài chính.
Là cơ cấu vốn có chi phí sử dụng vốn bình quân thấp nhất.
Chọn đáp án D
Đầu tư vào cổ phần thường có rủi ro cao hơn đầu tư vào cổ phần ưu đãi nên suất sinh lợi mà nhà đầu tư yêu cầu khi mua cổ phần thường cao hơn suất sinh lời yêu cầu khi nhà đầu tư mua cổ phần ưu đãi của một công ty.
Công ty phát hành cổ phần ưu đãi thì được hưởng lá chắn thuế thu nhập doanh nghiệp.
Chi phí sử dụng vốn cổ phần ưu đãi thấp hơn chi phí sử dụng vốn cổ phần thường do chi phí phát hành.
Không có câu giải thích đúng.
Chọn đáp án A
Chi phí chìm nên được tính đến trong các quyết định đầu tư dài hạn.
Chi phí cơ hội nên được đưa vào trong các quyết định đầu tư dài hạn.
Các chi phí ngoại tác gây ra bởi dự án nên được tính đến trong các quyết định đầu tư dài hạn.
Câu B và C đúng.
Chọn đáp án D
Suất sinh lời nội tại của dự án (IRR) chính là chi phí sử dụng vốn bình quân của dự án.
Suất sinh lời nội tại của dự án (IRR) chính là chi phí sử dụng vốn biên tế của dự án.
Tại suất sinh lời nội tại của dự án (IRR) thì NPV của dự án bằng 0.
Khi NPV bằng 0 thì suất sinh lời nội tại của dự án (IRR) bằng 0.
Chọn đáp án C
NPV và IRR luôn dẫn đến cùng một quyết định lựa chọn dự án trừ khi một hoặc cả hai dự án có dòng tiền không bình thường (nhiều dòng tiền chi ra sau đó là các dòng tiền thu vào).
Nếu có sự mâu thuẫn giữa hai phương án NPV và IRR, mâu thuẫn luôn được xóa bỏ bằng cách bỏ IRR và thay bằng MIRR.
Có mâu thuẫn chỉ trong trường hợp đồ thị NPV theo r của hai dự án giao nhau và chi phí vốn của hai dự án nằm bên trái (nhỏ hơn) suất chiết khấu mà tại đó hai đường NPV giao nhau.
Phát biểu A, B, C đúng.
Chọn đáp án C
Học thông minh hơn mỗi ngày
Xem toàn bộ 13 câu hỏi và nhiều hơn nữa với tài khoản miễn phí
758,15 triệu đồng
833,97 triệu đồng
1.042,46 triệu đồng
947,69 triệu đồng
Chọn đáp án D
NPV của dự án A lớn hơn NPV của dự án B.
NPV của dự án A và NPV của dự án B có thể lớn hơn hoặc nhỏ hơn hoặc bằng 0.
NPV của dự án B nhỏ hơn 0.
NPV của dự án A lớn hơn 0.
Chọn đáp án B
IRR của dự án B nhỏ hơn chi phí sử dụng vốn bình quân của dự án B.
PI của dự án B nhỏ hơn 1.
Nếu NPV của dự án A nhỏ hơn NPV của dự án B thì công ty sẽ lựa chọn dự án B.
Thời gian hoàn vốn có chiết khấu của dự án B nhỏ hơn thời gian của dự án.
Chọn đáp án D
Chi tiêu Vốn chủ sở hữu trên bảng cân đối kế toán giảm so với trước đó.
Chi tiêu Vốn chủ sở hữu trên bảng cân đối kế toán tăng so với trước đó
Chi tiêu Vốn chủ sở hữu trên bảng cân đối kế toán không thay đổi so với trước đó
Chưa thể kết luận.
Chọn đáp án C
Bạn có thích hoạt động này không?
Hãy lưu hoặc chia sẻ nội dung này đến mọi người.
Gợi ý cho bạn

Ý tưởng của bạn, bài học của bạn
Tự thiết kế đề thi, bài giảng hoặc flashcard theo cách riêng.



Học liệu phổ biến Trắc nghiệm tổng hợp
Trắc nghiệm tổng hợp
Bài tập vừa sức, đúng lớp
Chọn nội dung phù hợp và tạo hoạt động cho lớp của bạn.